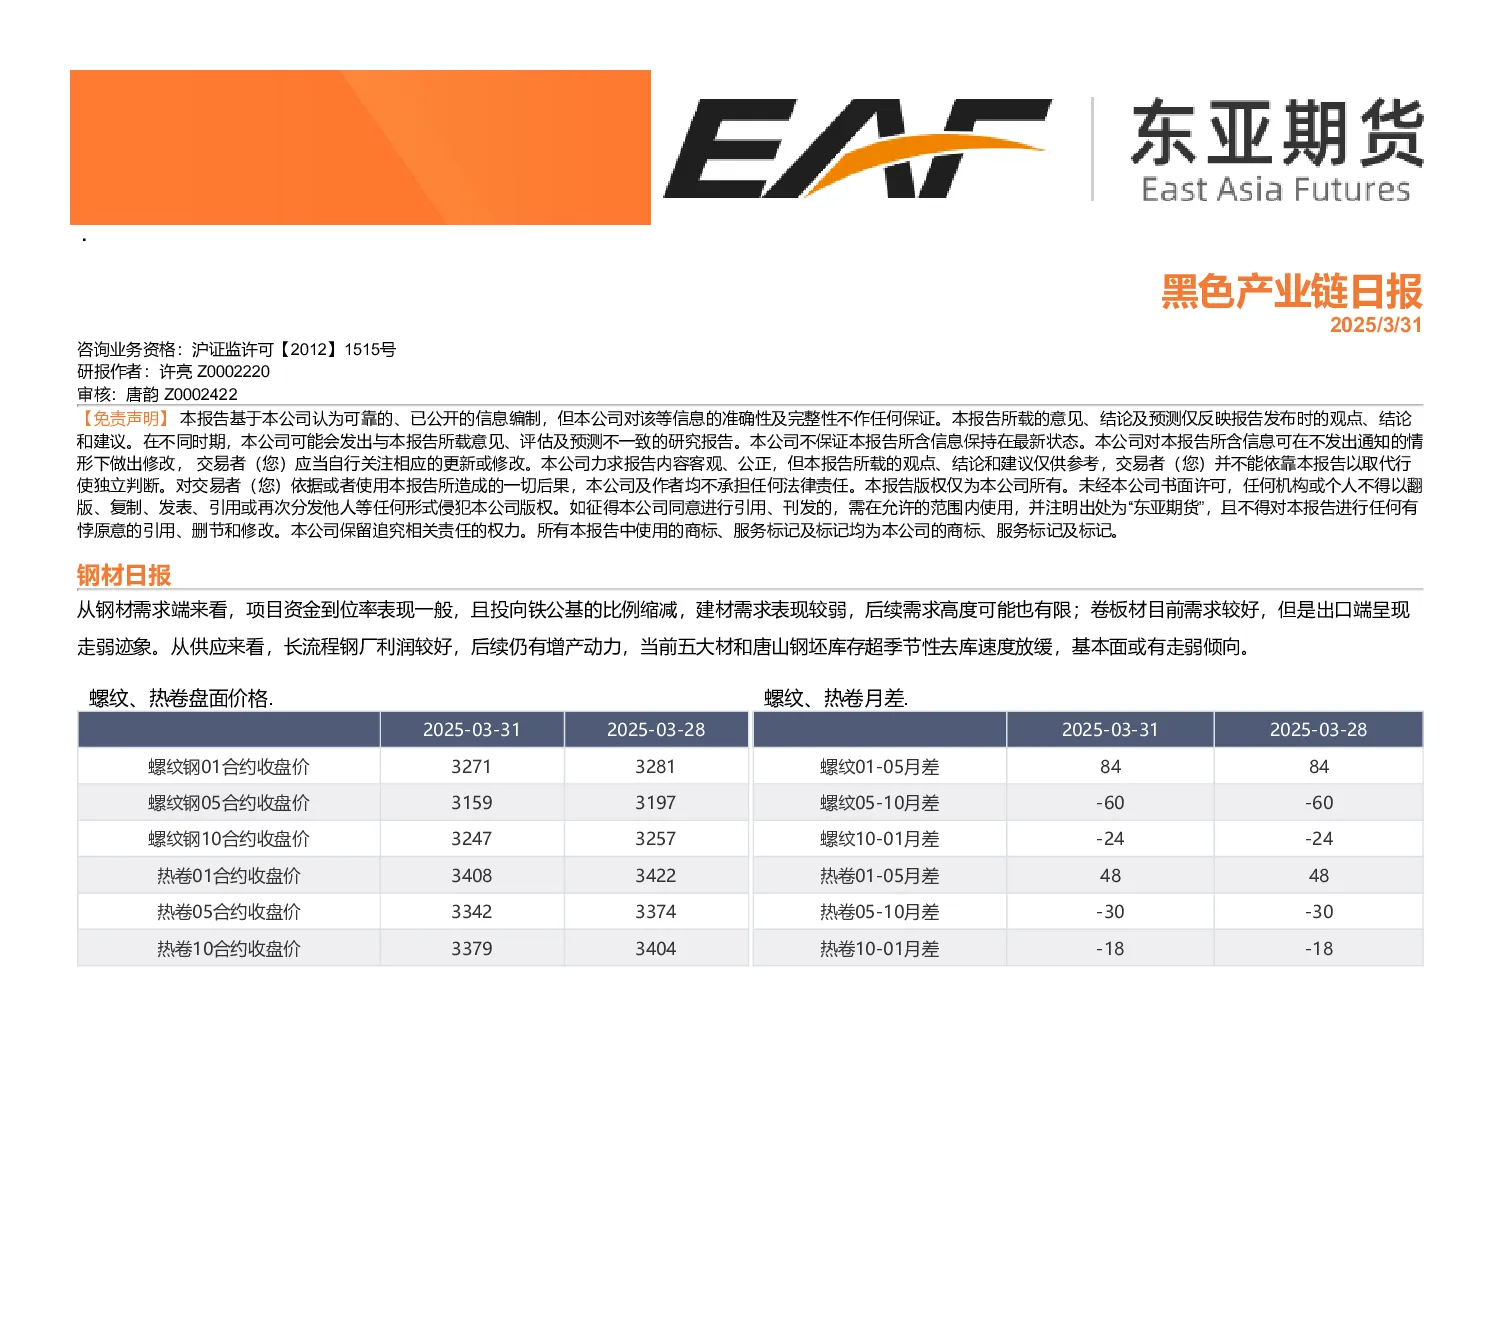
钢材需求端表现一般,项目资金到位率低,铁公基投资占比下降,建材需求疲软,后续需求或有限;卷板材需求较好,但出口端走弱。供应端,长流程钢厂利润较好,仍有增产动力,五大材和唐山钢坯库存去库放缓,基本面或有走弱倾向。
螺纹、热卷期货盘面价格及月差数据显示,当前市场情绪偏向谨慎,短期价格或震荡运行。现货价格方面,螺纹钢和热卷价格整体承压,基差表现不一,卷螺差维持高位。
铁矿石基本面接近见顶,全球发运量回升,铁水产量放缓,钢材需求尚可,但进入4月后关税和反倾销政策可能导致需求大幅走弱。铁矿石库存重新累库,基本面最好的阶段已过。
煤焦方面,焦煤价格持续下跌,高成本矿山生产积极性受挫,但多数煤矿仍能保持盈利,小范围减产不足以解决焦煤过剩问题。进口焦煤成本陡升,二季度海运焦煤到港或缩量。焦炭价格上方空间有限,焦化扩利刺激焦炉复产,供需缺口将再度补回。出口方面,中国焦炭出口面临挑战,印尼有望成为第二大出口国,但中国焦炭价格优势明显,出口具有一定韧性。
硅铁产量环比小幅增加,但生产利润较差,企业生产积极性不高。铁水产量和五大材产量环比增加,但去库缓慢,后续成材矛盾或逐步积累。非钢需求方面,镁锭产量下降,出口利润较好,预计出口需求环比增加。硅铁库存小幅下降,但高库存现状未改变。锰硅产量小幅下降,但仍处高位,北方产区利润修复,但下游需求疲软,成本端锰矿价格下跌,库存去库,高库存格局未改变。
纯碱方面,头部大厂检修结束,日产逐步恢复,供应恢复后市场转向过剩预期,库存处于历史高位。下游低价小幅补库,需求端浮法玻璃和光伏玻璃日熔倒推刚需略有改善,光伏成品库存下滑。纯碱期货价格下跌,月差收窄。
玻璃产销开始边际走弱,预计一季度表需下滑7-8%。供应端保持低位波动,实际冷修产线不及预期,点火节奏偏快。市场对远期需求仍有分歧,供应同比下滑显著的背景下,旺季或迎来阶段性错配。