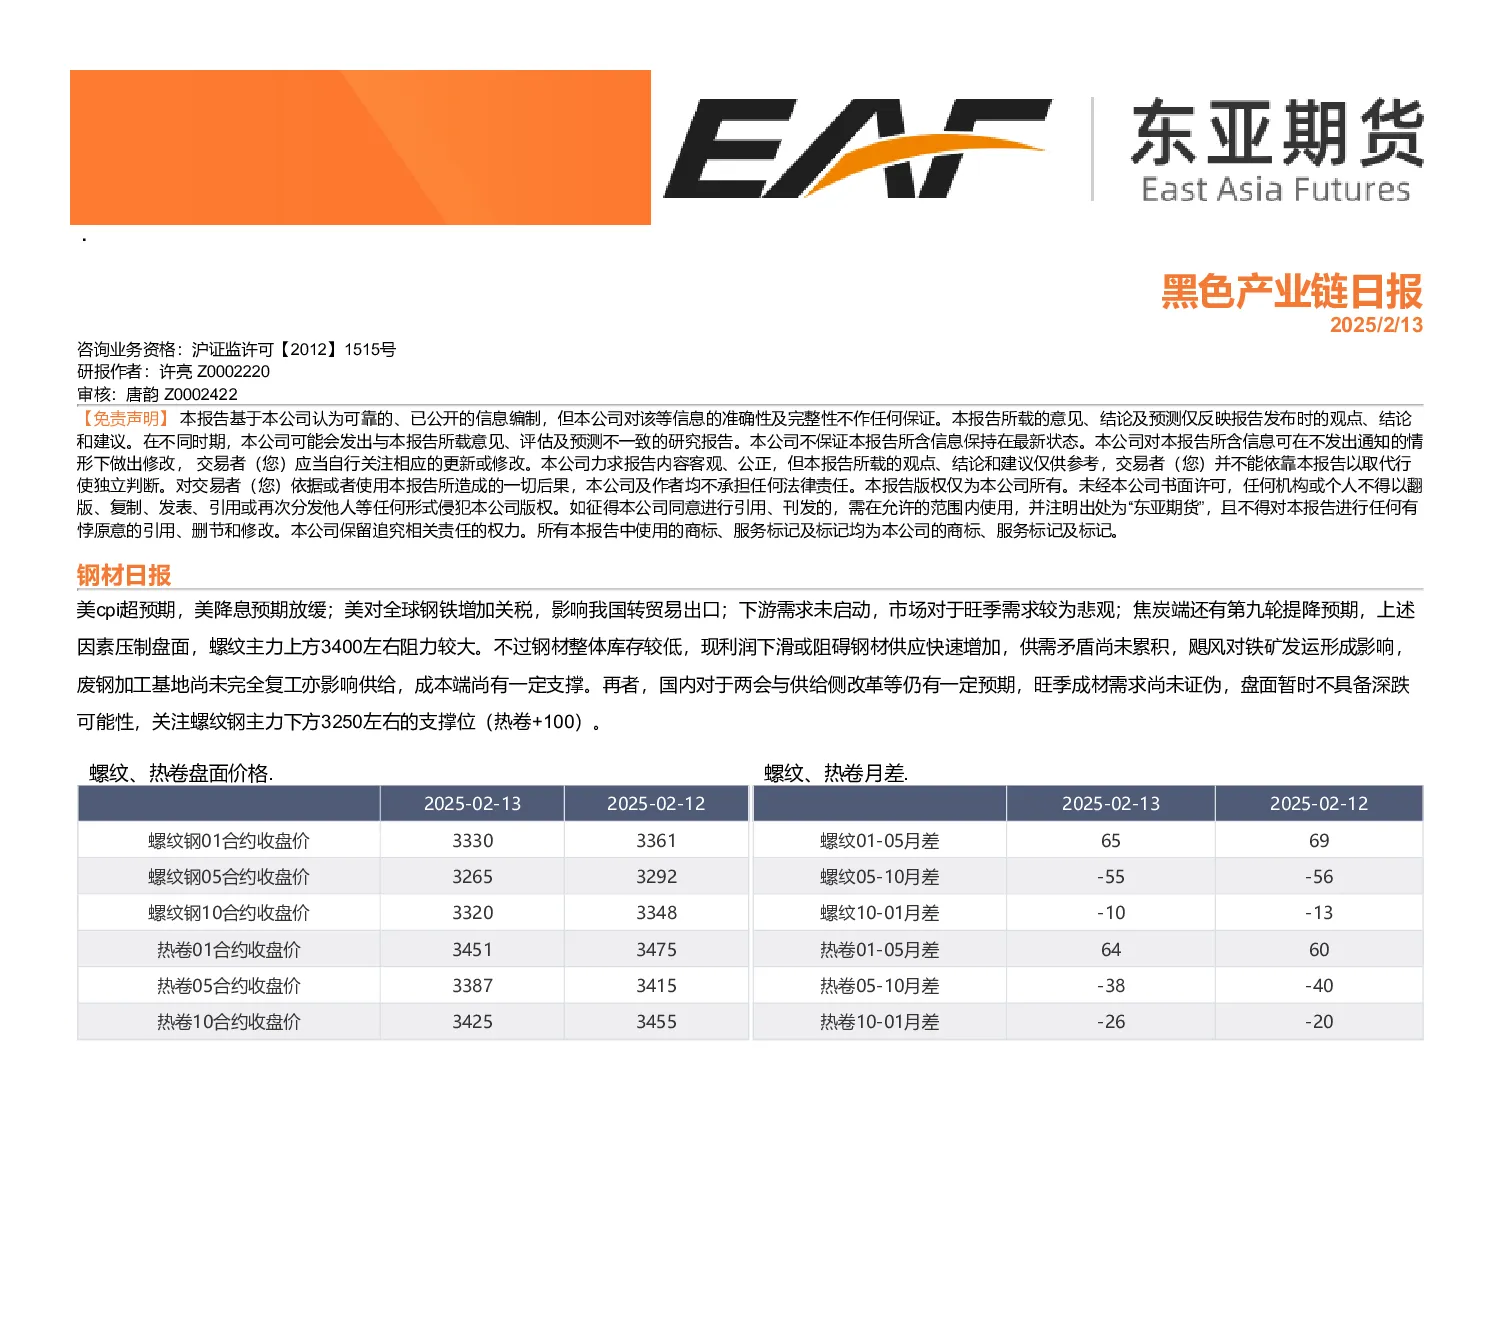
黑色产业链日报显示,美国CPI超预期,美联储降息预期放缓,同时美国对全球钢铁增加关税,对我国转口贸易出口造成影响。下游需求尚未启动,市场对旺季需求较为悲观。焦炭端存在第九轮提降预期,上述因素压制钢材盘面,螺纹主力上方3400左右阻力较大。但钢材整体库存较低,现利润下滑或阻碍钢材供应快速增加,供需矛盾尚未累积。飓风对铁矿发运形成影响,废钢加工基地尚未完全复工亦影响供给,成本端尚有一定支撑。国内对于两会与供给侧改革等仍有一定预期,旺季成材需求尚未证伪,盘面暂时不具备深跌可能性,关注螺纹钢主力下方3250左右的支撑位(热卷+100)。
硅锰方面,加蓬锰矿发运减量,South32格鲁特岛锰矿发运恢复时间推迟至6月,高品质锰矿供应偏紧,港口锰矿价格上涨,助推硅锰成本上升,短期内易涨难跌。硅锰产量环比下降,需求量小幅增加,港口库存维持去库状态,预计下周到港量也相对较少,港口库存将进一步下降。
硅铁方面,周产量和开工率持平,部分地区亏损,复产动力不大。需求量小幅增加,1月镁锭产量同比增加,对硅铁需求有支持。第七轮煤炭提降,部分地区传出上调电价,可能对硅铁成本存在支撑。
玻璃方面,沙河产销突出,但近日已走弱明显,其他区域则未有起色。供应端处于低位波动状态,但1-2月整体冷修尚不及预期。市场对远期需求存在博弈,供应同比下滑显著的背景下,不排除阶段性或迎来一波供需错配行情。远期需求尚不能证伪的前提下,盘面以预期推动为主。
纯碱方面,关注2月下旬大厂检修影响。近端供应端产量高位波动,检修较少,后续仍有部分装置变动或检修预期对产量造成阶段性波动,但尚不影响整体供需格局,市场仍处于中长期过剩预期不变的共识中。需求端,从浮法玻璃和光伏倒推,刚需继续承压。新产能方面,保持推迟态势。短期供应高位持稳,下游补库已至相对高位,需求预期下滑,整体供需格局不变。