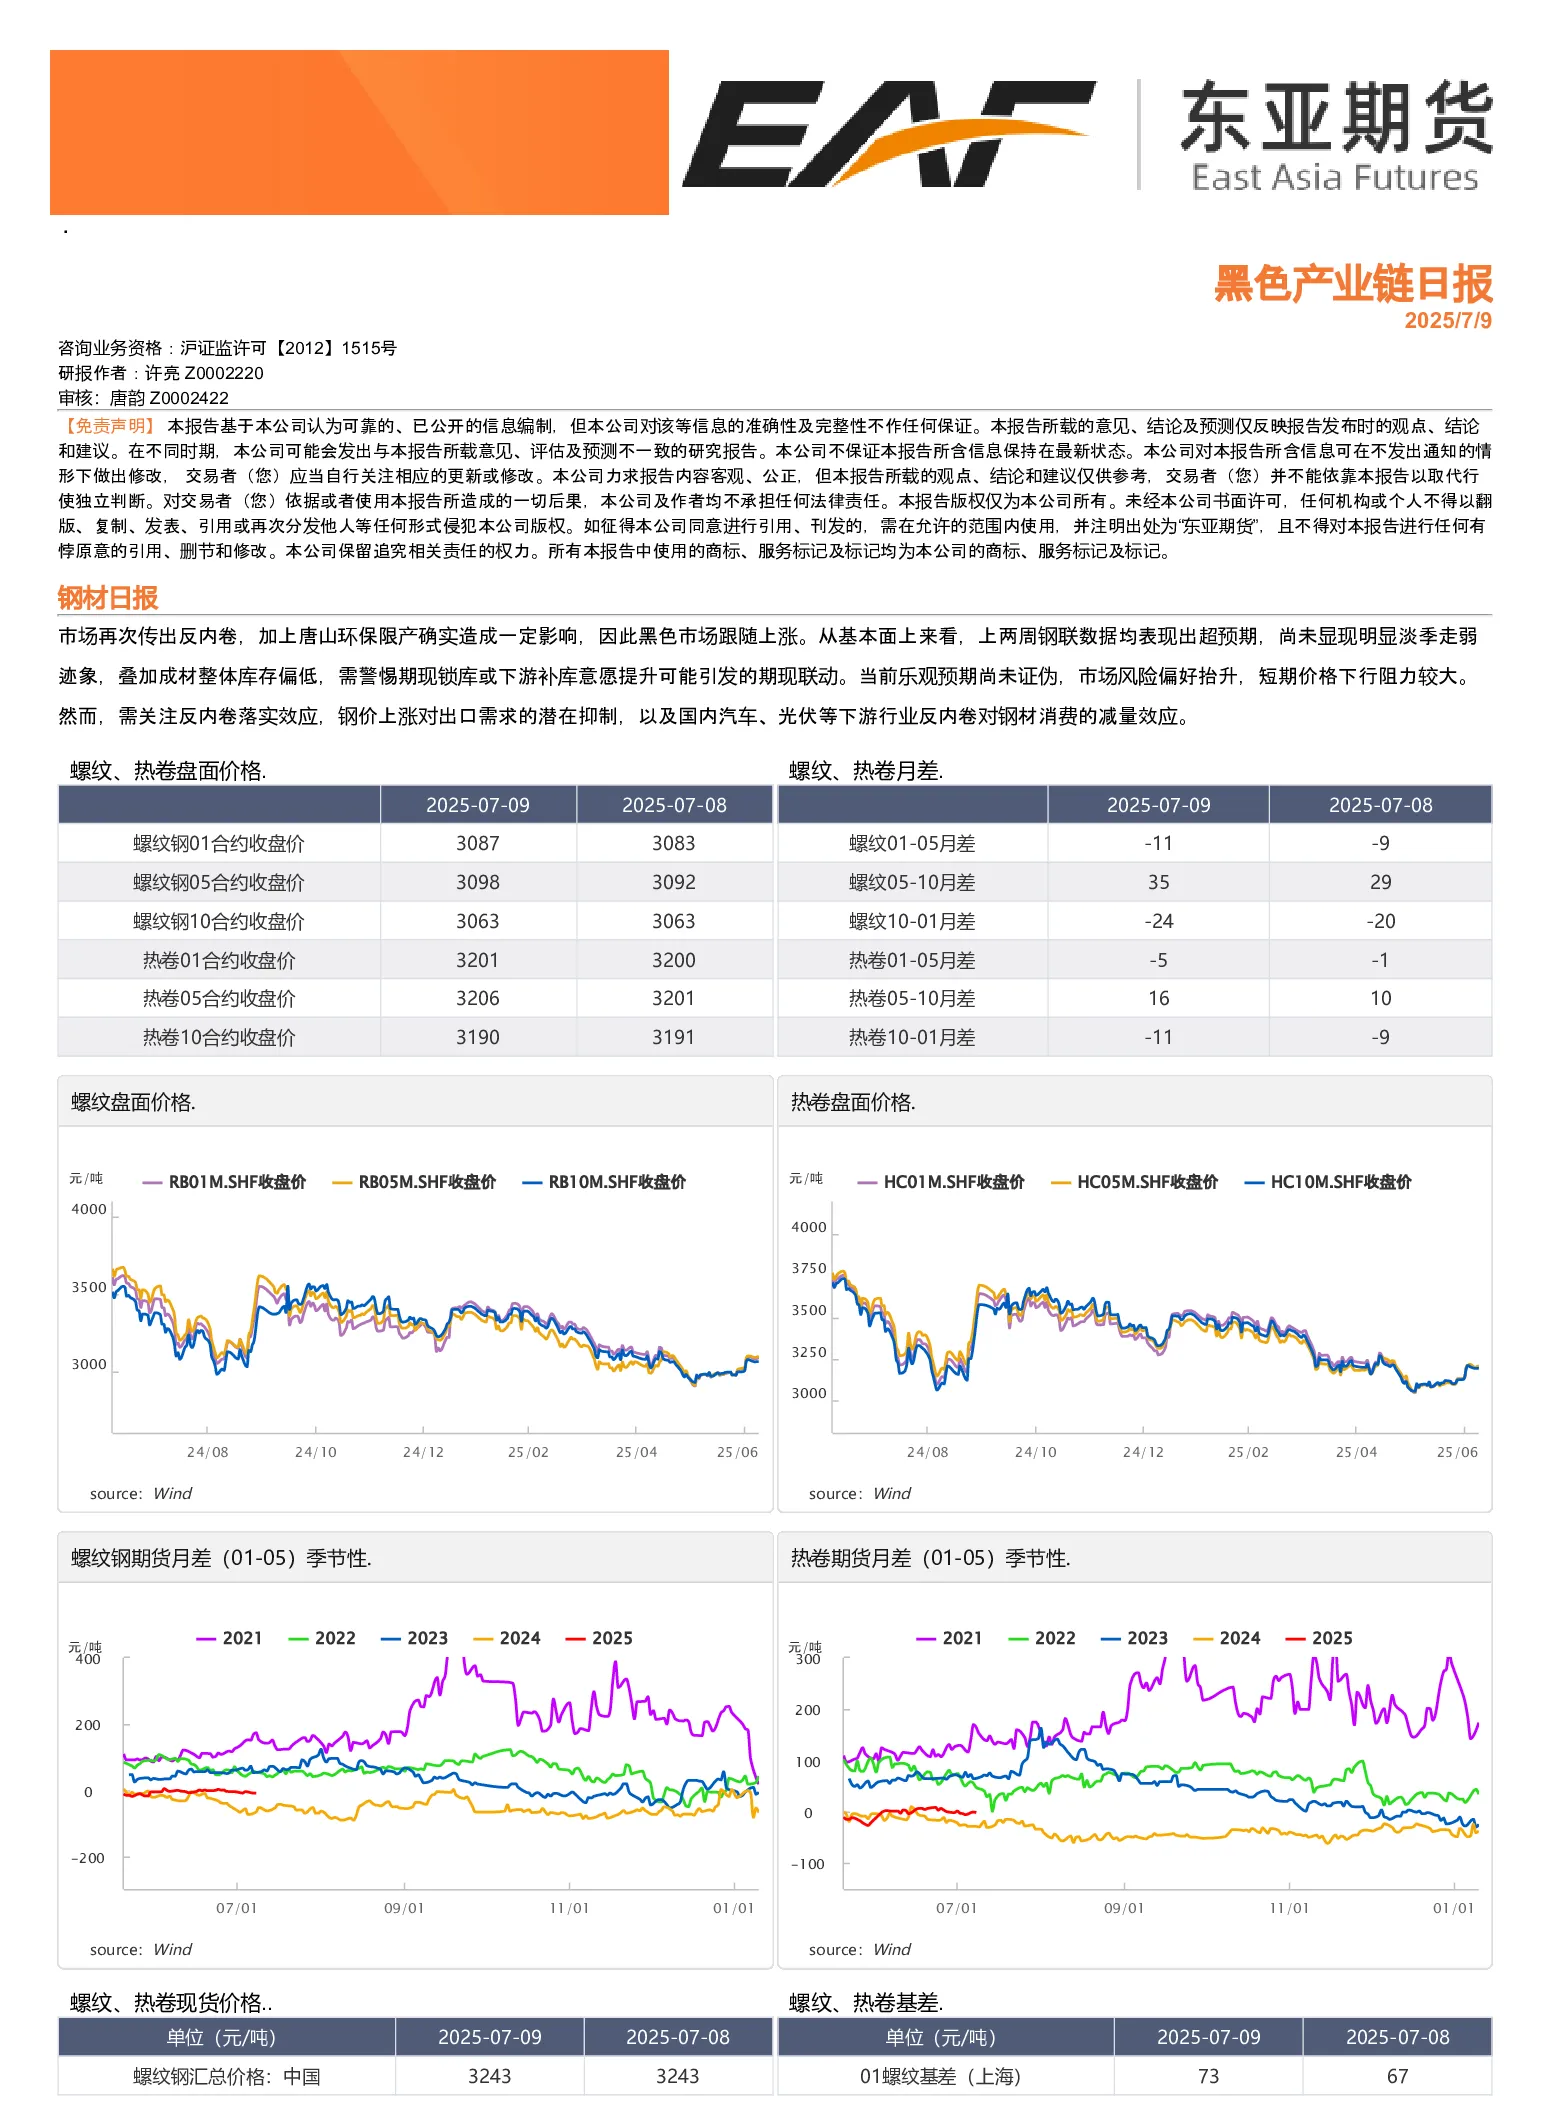
黑色产业链日报显示,市场因反内卷政策和唐山环保限产影响再次传出上涨信号,但需警惕反内卷落实效应、钢价上涨对出口需求的潜在抑制,以及国内汽车、光伏等下游行业反内卷对钢材消费的减量效应。螺纹、热卷期货价格跟随上涨,但现货价格滞涨,基差快速缩小,期限结构走平,近月合约已出现卖方交割利润,期货估值显著偏高,短期价格下行阻力较大,但后期回落风险较大。
铁矿石整体估值偏高,价格进一步上涨驱动不强。发运整体偏低,全球发运累计同比从过剩转为短缺。运价低位,受铁矿石需求拖累,BCI跌幅最大。短期供应压力不大,港口库存预计持平。需求端,钢厂检修增多,铁水产量下降,钢材需求中性,整体呈现淡季不淡。但期货价格大幅拉涨后,现货价格滞涨,基差快速缩小,期限结构走平,近月合约已出现卖方交割利润,期货估值显著偏高,考虑到钢厂补库已完成,限产和检修增多,现货强度恐难以跟上期货预期,后期回落风险较大。
煤焦盘面受反内卷政策影响走势偏强,但本轮商品过剩的核心原因为有效需求不足,仅凭出清过剩产能无法解决根本问题,且下游行业压减产能对上游原料是潜在利空。产地部分煤矿传出复产消息,焦煤供应恢复预期增强,后续关注产地复产进度,产地积极复产或导致焦煤再度过剩,进一步压制盘面反弹空间。下游钢焦厂盈利良好,铁水产量居高不下,短期内煤焦需求有刚性支撑。焦煤现货成交好转,产地及口岸部分煤种涨价,仓单成本同步抬升,焦煤盘面向下驱动亦有限。
铁合金在煤炭价格反弹带动下,以及受技术性买盘等因素存在一定的反弹情绪,上周维持反弹趋势。但现货市场受到钢厂压价和成本走弱拖累,在终端用钢需求逐渐进入淡季背景下,铁合金长期走势仍相对较弱。铁合金在利润修复下,开工率回升,处于一个超季节性增产状态,铁合金产量微增但下游需求并没有明显改变,库存有累库趋势。锰矿8月报价下调以及澳矿发运恢复,叠加黑色面临需求淡季交易负反馈预期,预计铁合金仍偏弱运行。上周受到推动落后产能退出政策消息的影响,铁合金作为过剩产业受益相对较大,但盘面回升后,铁合金利润修复增产的可能性较大,供应压力逐渐增加。
纯碱低价波动,基本面看,供应处于窄幅波动状态,预期内检修继续,阶段性影响产量。刚需倒推的重碱平衡继续保持过剩。大格局上,市场仍处于中长期过剩预期不变的共识中,库存处于历史高位。盘面上涨期现和碱厂套保持续。需求端,光伏玻璃处于持续亏损状态,堵窑口现象持续增加,预计在产日熔量近期将继续下降,光伏端重回过剩格局。纯碱供强需弱格局不变,警惕预期外或政策性因素的扰动。
玻璃盘面低价反弹,重心上移,中游积极备货,开启一波正反馈。基本面看,供应端保持点火与冷修并存的状态,且随着5月底6月初点火产能的释放,7月初浮法玻璃日熔有回升至15.9万吨附近的预期。当前玻璃累计表需下滑近10%。09盘面价格开始升水湖北现货,煤制气产线也尚有利润。库存看,整体社库仍处于高位,沙河中游库存偏低,库存结构偏健康,不排除投机需求继续改善;湖北厂家库存高位,中游库存中性,压力尚存。供应端继续关注冷修预期的增加幅度以及湖北现货的反馈。