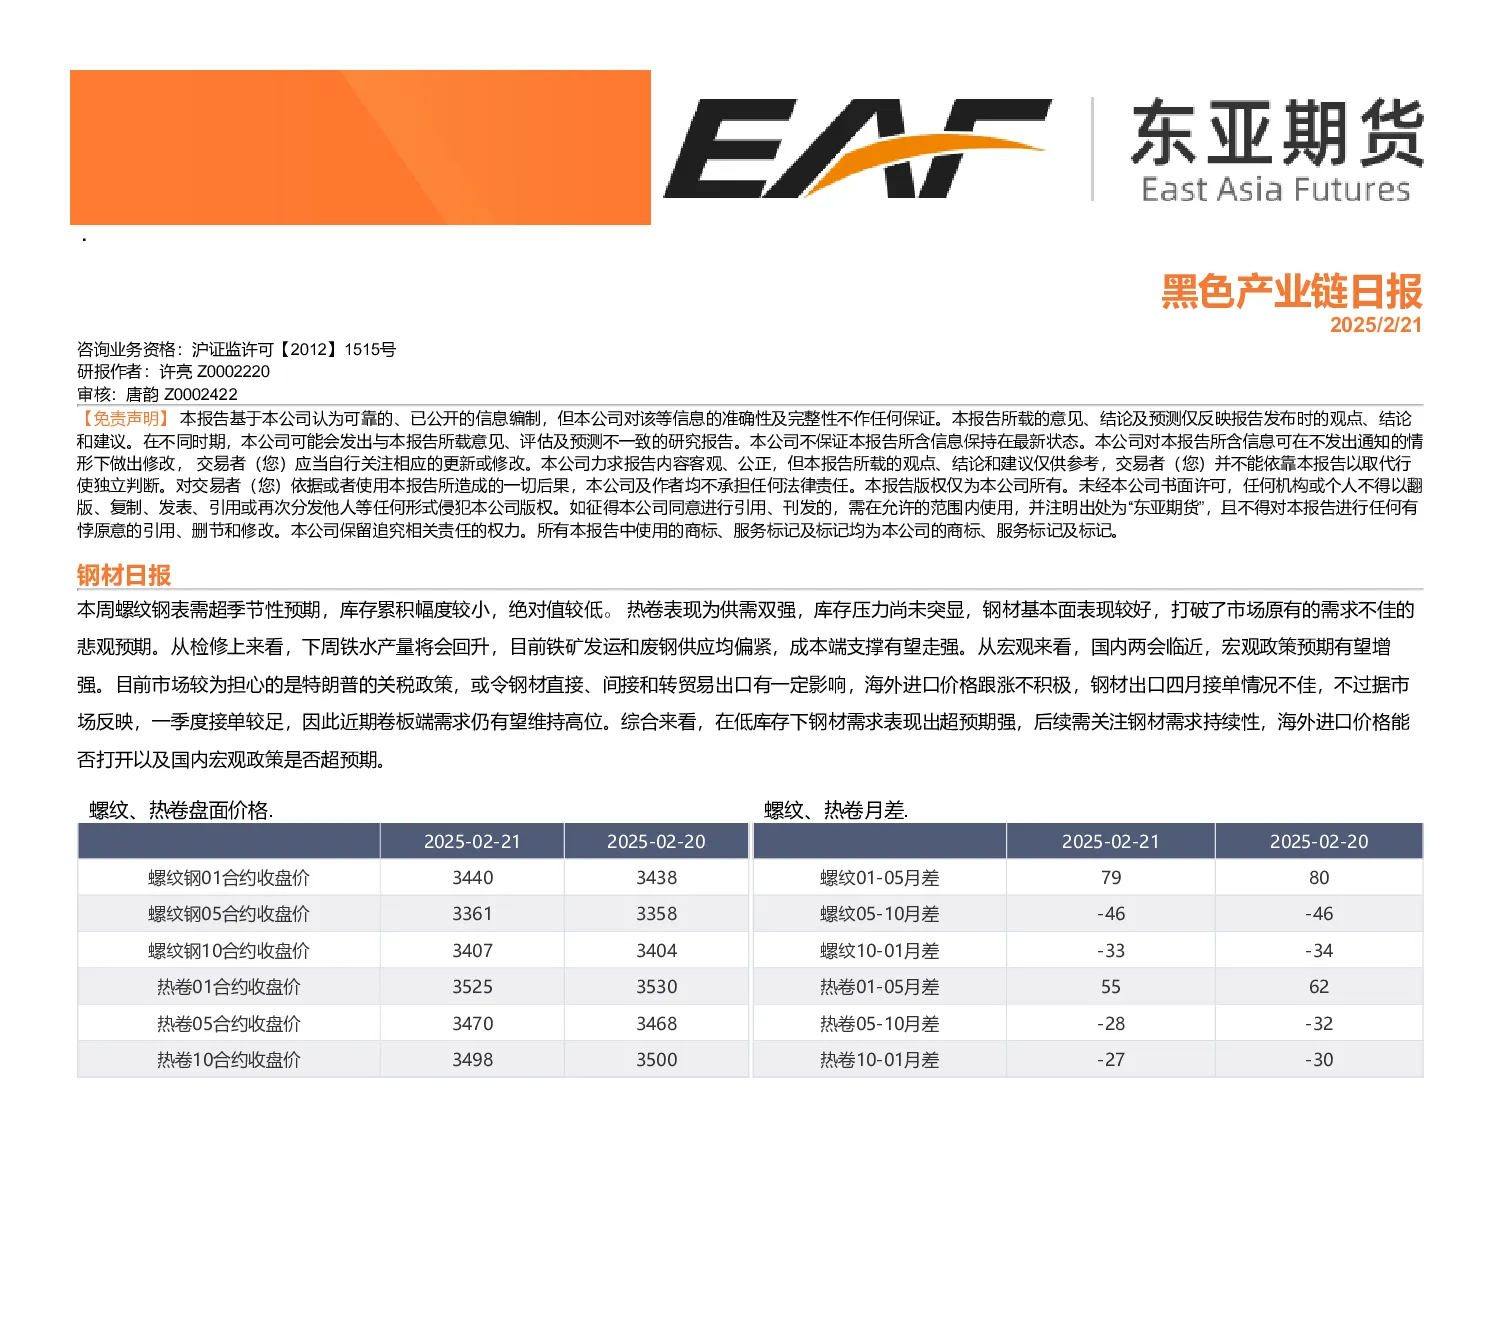
钢材基本面表现较好,打破了市场原有的需求不佳的悲观预期。螺纹钢表需超季节性预期,库存累积幅度较小,绝对值较低;热卷表现为供需双强,库存压力尚未突显。下周铁水产量将回升,目前铁矿发运和废钢供应均偏紧,成本端支撑有望走强。国内两会临近,宏观政策预期有望增强。市场较为担心特朗普的关税政策对钢材出口的影响,但一季度接单较足,卷板端需求仍有望维持高位。需关注钢材需求持续性、海外进口价格能否打开以及国内宏观政策是否超预期。
铁矿石短期供需偏紧,飓风影响已结束,发运量将恢复至正常水平,交易可能往利多出尽的方向演绎。螺纹出库量大增,下游需求逐渐启动,估值端目前铁矿石估值和基本面较为匹配,焦炭已九轮提降落地,对铁矿石价格存在支撑。
焦煤供应压力攀升,库存高位累积,蒙煤通关基本恢复,监管区库存压力回升。焦炭9轮提降落地,焦化利润收缩,短期内增减产意愿均不强,后续关注入炉煤让利情况。铁矿强势上涨,钢厂利润承压,复产积极性不高,本周铁水环比小幅减少,焦炭库销比持续走高,基本面边际恶化。两会临近,双焦盘面在政策预期支撑下有望阶段性止跌,但上游煤矿积极复产,低价蒙煤持续流入,焦煤过剩问题难以解决,后续关注终端需求恢复情况。
硅锰企业开工率和产量回升,港口锰矿去库,锰矿库存回归到偏低水平,处于历史同期最低水平。硅锰企业库存下降,但硅锰需求量小幅下降,从历史同期消费量看处于最低水平。硅铁成本存在支撑,产量和开工率小幅增加,需求量基本持平,1月镁锭产量同比增加,对硅铁的需求依旧有支持。
玻璃华东以及沙河地区产销略有起色,关注持续性。供应端处于低位波动状态,1-2月整体冷修尚不及预期,且仍有新点火产线,后续关注上游产能是否延续出清态势以及价格变动下点火节奏的边际变化。市场对远期需求存在博弈,供应同比下滑显著的背景下,不排除阶段性或迎来错配。
纯碱供应端干扰信息不断,盘面资金博弈剧烈,关注2月下旬大厂检修影响。期现套利出现机会,拿货积极。近端供应端产量仍处于相对高位,小幅波动为主,不排除后续仍有部分装置变动或检修对产量造成阶段性波动,但目前看尚不影响整体供需格局,市场仍处于中长期过剩预期不变的共识中。需求端,光伏装机预期好转,关注光伏玻璃产能恢复情况。新产能方面,连云港德邦60万吨据悉已投料,关注实际进展和产品出料情况。短期供应仍在高位持稳,整体供需格局不变。