黑色产业链日报2025/6/6
核心观点与关键数据:
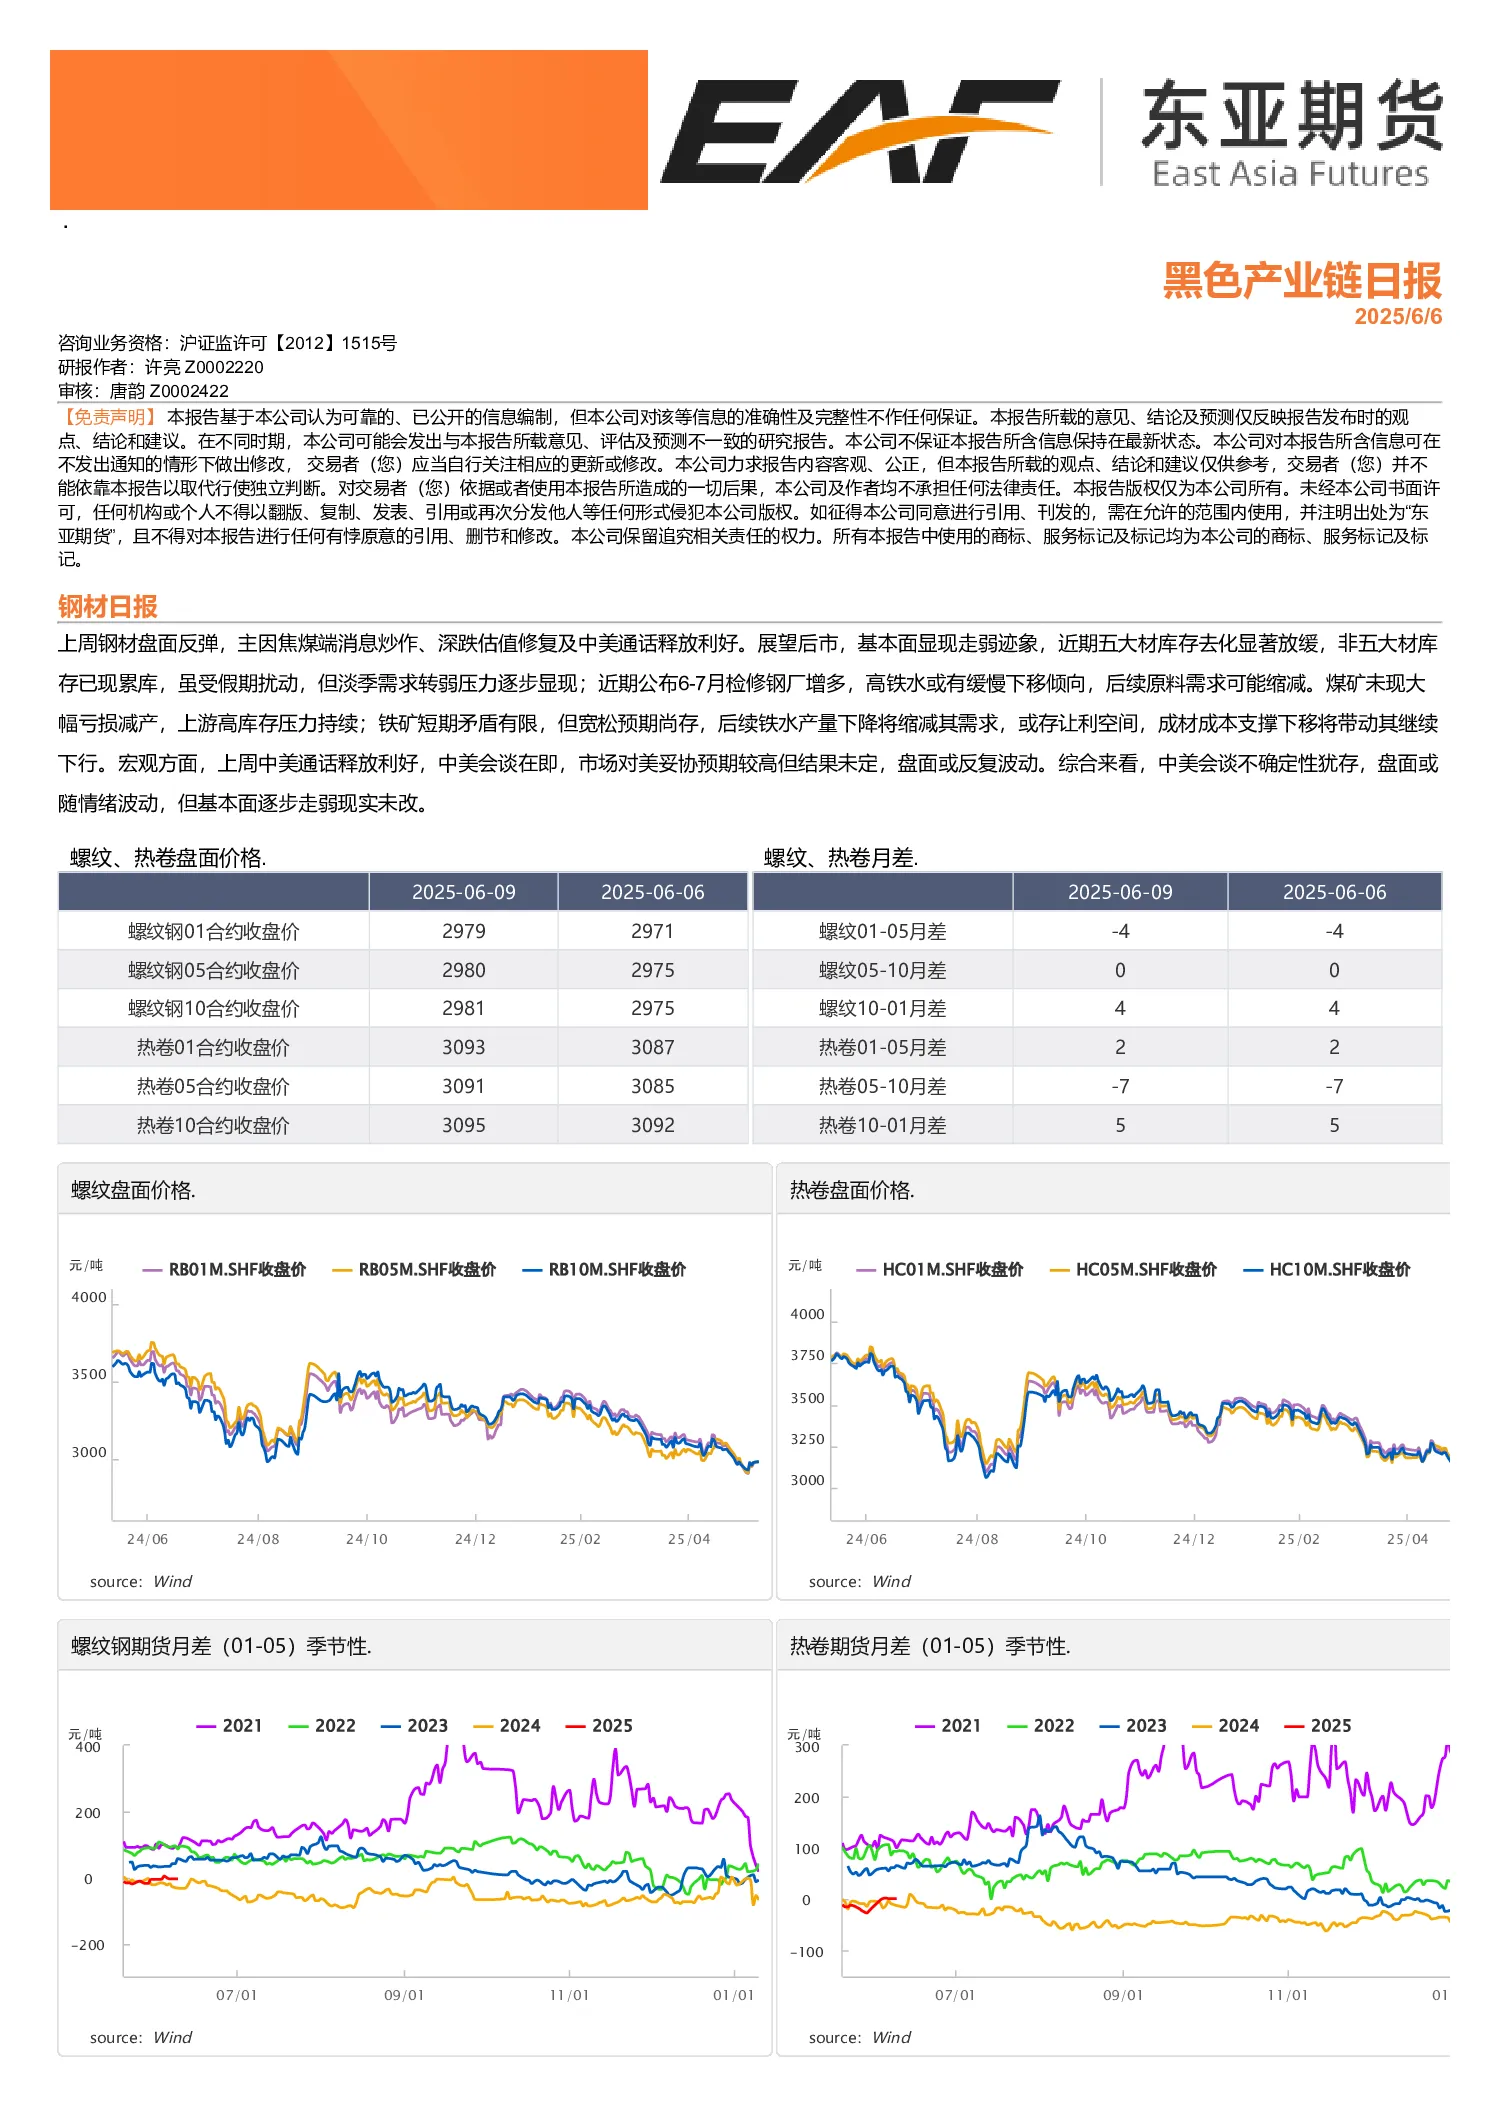
- 钢材市场:上周钢材盘面反弹,主因焦煤端消息炒作、深跌估值修复及中美通话释放利好。但基本面显现走弱迹象,五大材库存去化显著放缓,非五大材库存已现累库,淡季需求转弱压力逐步显现;近期公布6-7月检修钢厂增多,高铁水或有缓慢下移倾向,后续原料需求可能缩减。盘面价格方面,螺纹、热卷期货及现货价格均有所上涨,但月差和基差表现不一,市场情绪波动较大。
- 铁矿石市场:基本面尚可,但未来隐忧显现。供应端,全球发运量环比同比大增;需求端,目前铁水产量维持在240万吨的相对高位,但未来需求忧虑仍在,五大材的产量并未显著下降,但需求季节性下滑,库存去化压力加大。铁矿石期货价格短期矛盾有限,但宽松预期尚存,后续铁水产量下降将缩减其需求,或存让利空间。
- 煤焦市场:中美关系缓和带动市场情绪修复,焦煤因前期盘面超跌,本轮反弹弹性较好,焦炭跟随焦煤反弹,但受制于下游提降,反弹幅度弱于焦煤,盘面焦化利润收缩。目前焦煤最低仓单成本780-800,焦炭三轮落地后最低湿焦仓单成本1310-1330,干熄焦仓单成本1390-1410,双焦盘面基本修复贴水,当前基差处于合理区间。下游钢厂提降扩利,短期内铁水产量大幅下滑的可能性不大,煤焦需求有刚性支撑。
- 铁合金市场:短期市场情绪有所好转,中美元首通话,中美关系边际缓和,以及铁合金受技术性买盘等因素存在一定的反弹情绪,但现货市场受到钢厂压价和成本走弱拖累,在终端用钢需求逐渐进入淡季背景下,铁合金长期走势仍相对较弱。前期铁合金高库存的利空因素正在逐渐减弱,铁合金供应端维持低位,供应压力较小,铁合金将继续维持去库趋势。本周宁夏电价继续下调,以及南方丰水期到来,成本端仍存在下移预期,叠加黑色面临需求淡季交易负反馈预期,预计铁合金仍偏弱运行。
- 纯碱市场:随着前期部分检修的恢复,纯碱产量预计逐步恢复至70万吨上方,虽然6月检修预期尚存,但影响或不及5月。从刚需倒推的重碱平衡继续保持过剩。大格局上,市场仍处于中长期过剩预期不变的共识中,库存处于历史高位。需求端,整体刚需持稳,光伏端有重回过剩格局的趋势。新投产能逐步释放产量,远期也仍有投产预期。检修未能提供短暂的支撑,且随着成本下移产业链利润尚存。目前盘面价格逐步下行至1200元/吨附近,进一步下挫需要现货端降价,驱动则来自需求端再次开启冷修或库存的累积。
- 玻璃市场:供应端保持点火与冷修并存的状态,低价之下暂无预期外产线波动。当前玻璃累计表需下滑近10%,简单线性外推的情况下,要使得下半年玻璃维持供需平衡的话,日熔需下滑至15.4万吨,淡季下或去库下则需要更低的日熔。目前盘面价格逐步接近全产业链亏损的程度,继续等待现货降价预期兑现。玻璃如果低价持续,关注冷修预期的增加幅度。虽然玻璃估值已经处于相对低位,但短期基本面和成本支撑仍然较弱,尚无明显驱动。
研究结论:
- 中美会谈不确定性犹存,盘面或随情绪波动,但基本面逐步走弱现实未改。
- 钢材、铁矿石、煤焦、铁合金、纯碱、玻璃等黑色产业链品种短期走势仍偏弱,需关注需求端变化和库存动态。