黑色产业链日报2025/5/23
钢材
- 需求:近期关税缓和带动钢材下游家电、五金等行业订单小幅回暖,但新增订单增量有限,主要表现为前期订单加速转移。钢材需求逐渐进入淡季,北方高温南方多雨抑制需求。近两周建材消费量较五一节前表现疲软,钢材总需求或有逐步转弱倾向。
- 供给:钢厂超接订单的模式令基本面演绎强现实逻辑时间延长,钢材现货价格较为坚挺。当前钢厂利润尚可或支持铁水产量高位震荡,近期或对钢价形成底部支撑。
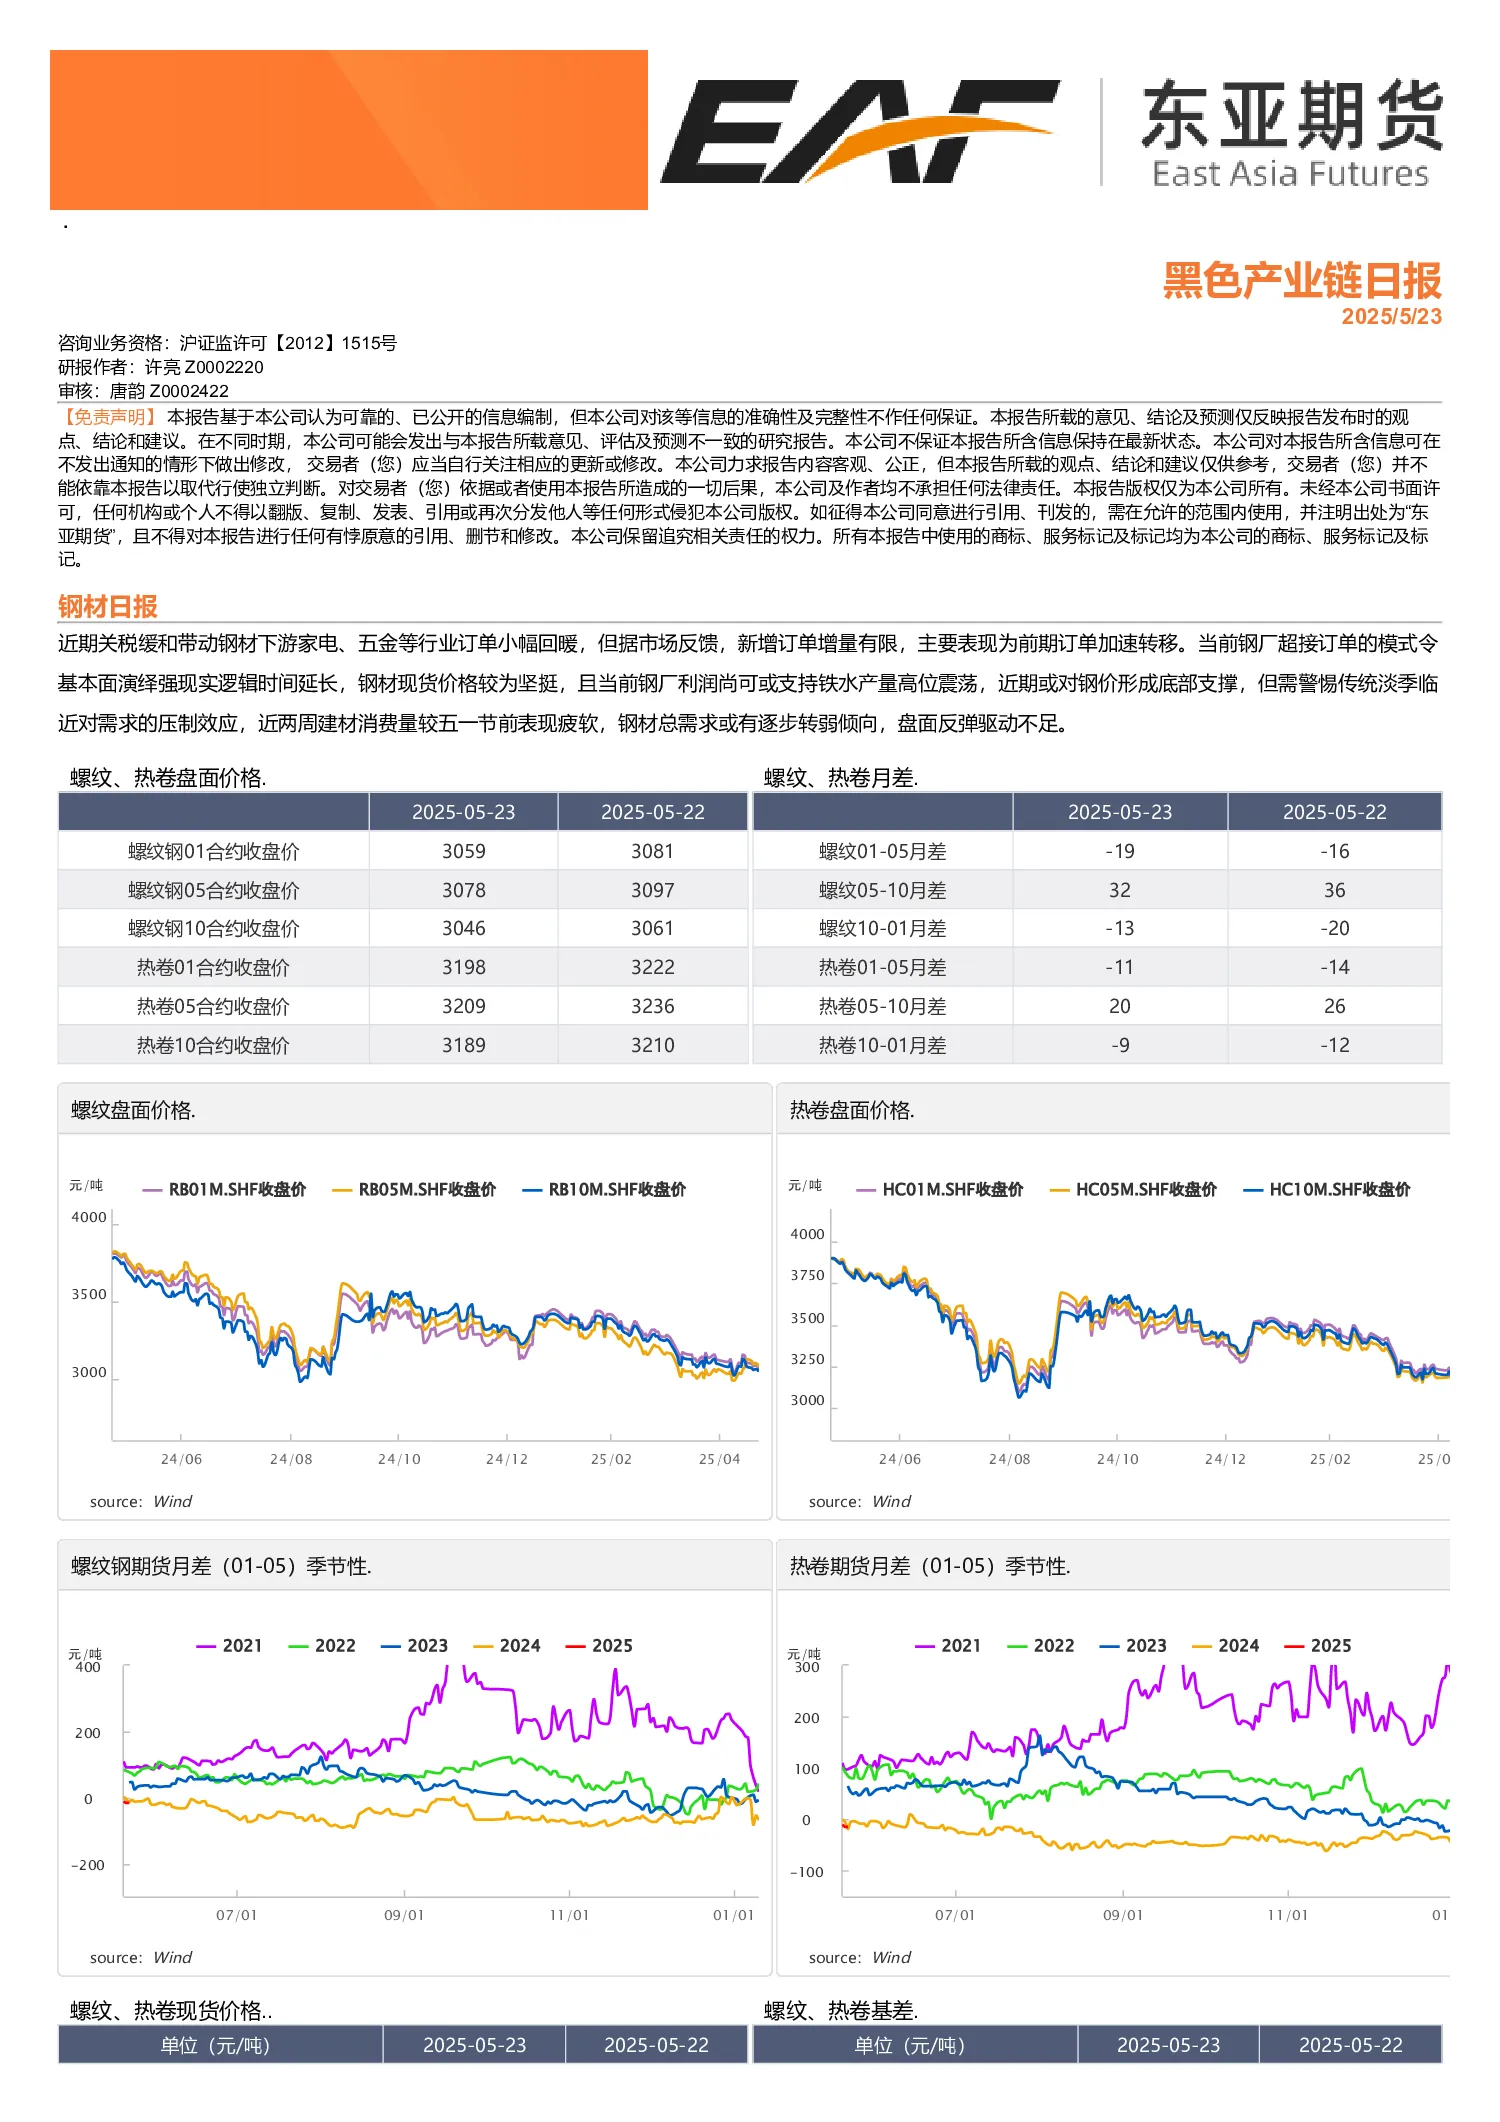
- 价格:螺纹、热卷盘面价格近期有所反弹,但盘面反弹驱动不足。卷螺差、卷螺现货价差、螺纹铁矿比值、螺纹焦炭比值等指标显示市场情绪较为谨慎。
- 关键数据:螺纹钢01合约收盘价3059元/吨,05合约收盘价3078元/吨,10合约收盘价3046元/吨;热卷01合约收盘价3198元/吨,05合约收盘价3209元/吨,10合约收盘价3189元/吨。
铁矿石
- 供需:短期铁矿石供需双强。铁矿石供应环比大幅增加,需求端有支撑,钢厂接单和利润尚可,不具备负反馈的条件。但钢材需求逐渐进入淡季,北方高温南方多雨抑制需求。
- 价格:预计铁矿石价格短期偏震荡,上方有淡季需求制约,下方有高铁水补库支撑,价格中枢可能整体略上移,低点和高点更高,但进一步向上强势突破还是需要需求/宏观超预期的驱动。
- 关键数据:铁矿石01合约收盘价682.56元/吨,05合约收盘价662.56元/吨,09合约收盘价7187元/吨。
煤焦
- 市场情绪:关税谈判缓和对黑色情绪的利好已被计价,受制于较弱的基本面,双焦盘面较为冷静,短暂反弹后转跌。
- 供给:近期钢厂盈利率良好,钢厂选择此时对焦炭提降,本质上体现了钢材远月接单压力和钢厂对后市需求的担忧。二季度仍有2-3轮提降预期,焦炭盘面上涨阻力较大。
- 价格:焦煤、焦炭现货价格及期货价格均表现疲软,仓单成本下降,基差走弱。
- 关键数据:安泽低硫主焦煤出厂价1230元/吨,蒙5#原煤自提价770元/吨,蒙3#精煤自提价945元/吨;吕梁准一级焦出厂价1150元/吨,日照准一级焦出库价1290元/吨。
铁合金
- 硅铁:上周减产明显,盘面有所反弹,但总库存的持续累库和需求难以有显著增长,以及成本端存在继续下跌的可能性,整体估值缺乏向上的动力,预计价格重心维持低位震荡。
- 硅锰:盘面有所上涨,市场信心稍有恢复,但整体仍处于震荡格局。锰矿成本端挺价情绪对价格有支撑,但需求端疲软及高库存限制价格上行,多空博弈激烈,预计短期内硅锰市场或维持窄幅盘整运行。
- 关键数据:硅铁主力基差(宁夏)188元/吨,硅铁现货(宁夏)5450元/吨;硅锰主力基差(内蒙古)-68元/吨,硅锰现货(宁夏)5600元/吨。
纯碱
- 供需:5月开始纯碱厂家检修逐步兑现,但检修时间有所缩短传闻,检修有点不及预期。目前从刚需倒推的重碱平衡继续保持过剩。大格局上,市场仍处于中长期过剩预期不变的共识中,库存处于历史高位。
- 需求:整体刚需持稳,光伏端有重回过剩格局的趋势。
- 价格:当前盘面压力明显,检修也未能提供短暂的支撑,且随着成本下移产业链利润尚存。纯碱价格持续下破的动力还需要碱厂进一步降价。
- 关键数据:纯碱05合约1299元/吨,09合约1253元/吨,01合约1251元/吨。
玻璃
- 产销:产销维持偏弱,未见好转。湖北现货继续下行。供应端保持点火与冷修并存的状态,日熔低位波动。
- 价格:当前玻璃累计表需-9%,简单线性外推的情况下,要使得下半年玻璃维持供需平衡的话,日熔需下滑至15.4万吨,淡季下或去库下则需要更低的日熔。目前盘面价格接近全产业链亏损的程度,继续等待现货降价预期兑现。
- 关键数据:玻璃05合约1116元/吨,09合约1000元/吨,01合约1060元/吨。