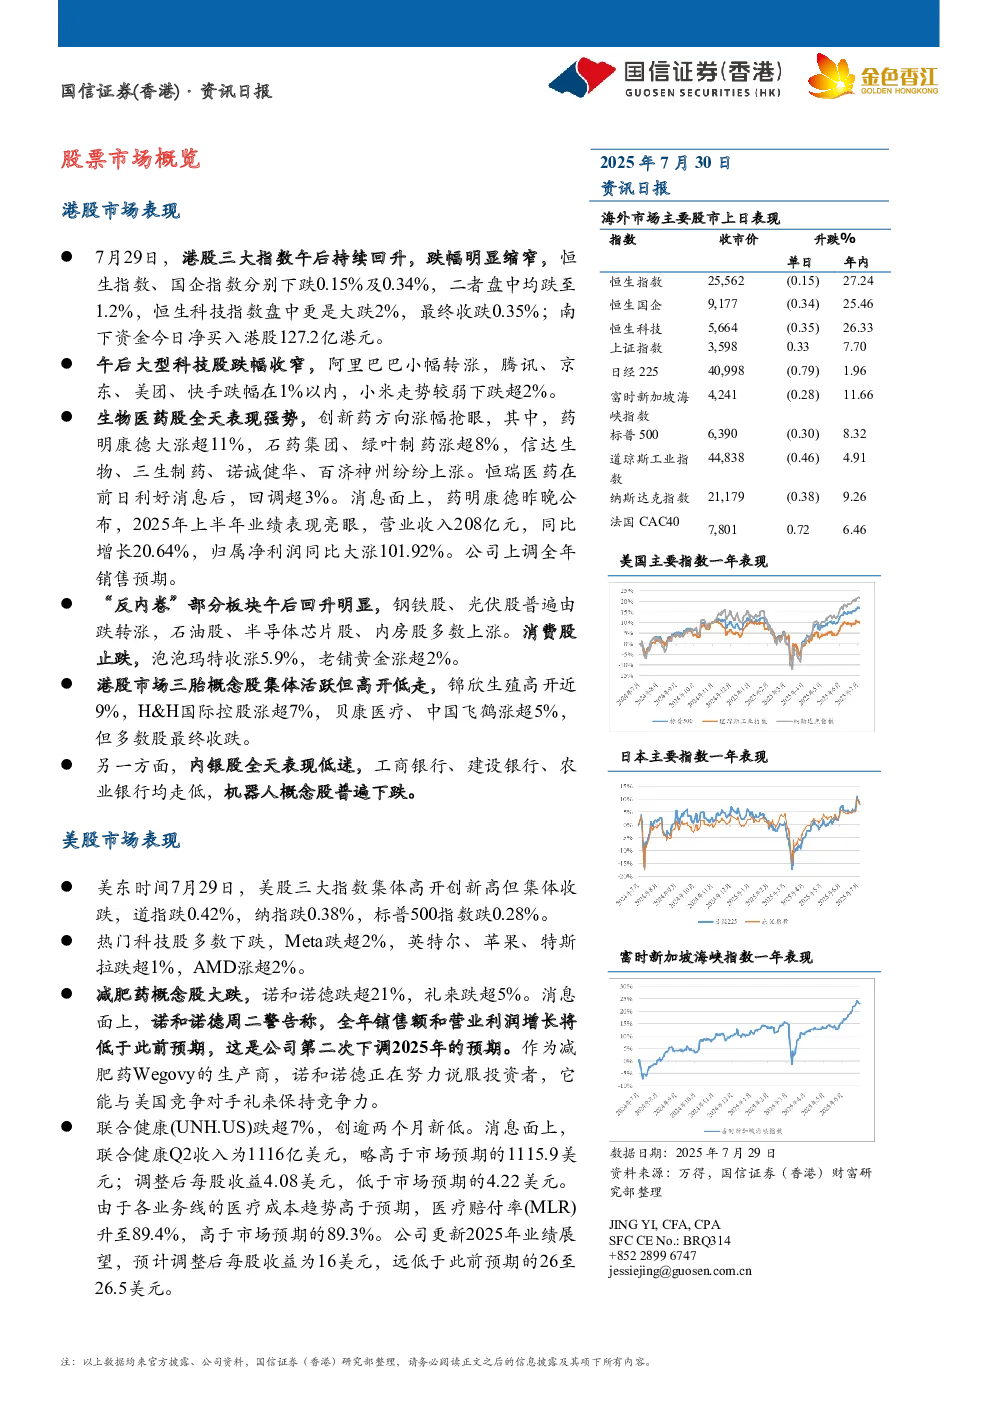
市场表现概览
- 港股:三大指数午后回升,跌幅缩窄,恒生指数、国企指数分别下跌0.15%及0.34%,恒生科技指数跌0.35%;南下资金净买入127.2亿港元。
- 美股:三大指数集体高开创新高但收跌,道指跌0.42%,纳指跌0.38%,标普500指数跌0.28%。
- 日股:日经225指数下跌0.79%,东证指数下跌0.75%,市场获利了结明显。
行业板块动态
- 港股:
- 生物医药股强势,创新药方向涨幅抢眼,药明康德涨超11%,石药集团、绿叶制药涨超8%。
- “反内卷”板块回升,钢铁股、光伏股由跌转涨,消费股止跌,泡泡玛特涨5.9%。
- 三胎概念股高开低走,多数股收跌。
- 内银股低迷,工商银行、建设银行、农业银行走低。
- 美股:
- 热门科技股多数下跌,Meta跌超2%,英特尔、苹果、特斯拉跌超1%。
- 减肥药概念股大跌,诺和诺德跌超21%,礼来跌超5%。
- 联合健康跌超7%,医疗成本趋势高于预期。
- 日股:
- 半导体股票多数下跌,Disco下跌2.66%,爱德万测试下跌1.05%。
- 丰田汽车、本田汽车下跌明显。
- 三丽鸥收购XR内容制作公司Gugenka,股价上涨3.11%。
重点新闻与事件
- 中美经贸谈判:第三轮谈判在斯德哥尔摩结束,基调“坦诚、深入、富有建设性”,未达成协议,中方称将继续推动“休战期”延期。
- 特朗普政策:将宣布制药行业政策,若不在美国生产将征收“巨额”关税。
- 美国经济数据:6月商品贸易逆差收窄10.8%至860亿美元,库存数据显示制造商仍面临关税不确定性。
- 美联储政策:官员预计将需继续降息,但7月未准备这么做,焦点在鲍威尔是否暗示9月降息。
- 其他:欧盟计划购买价值400亿欧元的人工智能芯片,英伟达向台积电下订单未获美国批准,苹果计划在底特律开设制造项目,微软与OpenAI谈判以获取技术。
中国经济数据
- 城镇储户问卷调查:收入感受指数为45.0%,比上季下降1.2个百分点;就业感受指数为28.5%,比上季下降1.8个百分点。
研究结论
- 全球股市短期盘整,中期上行空间存在,但泡沫风险提升。
- 美国经济基本面与股市表现分化,关税政策仍带来不确定性。
- 中国经济下行压力持续,居民收入和就业感受减弱。