市场回顾
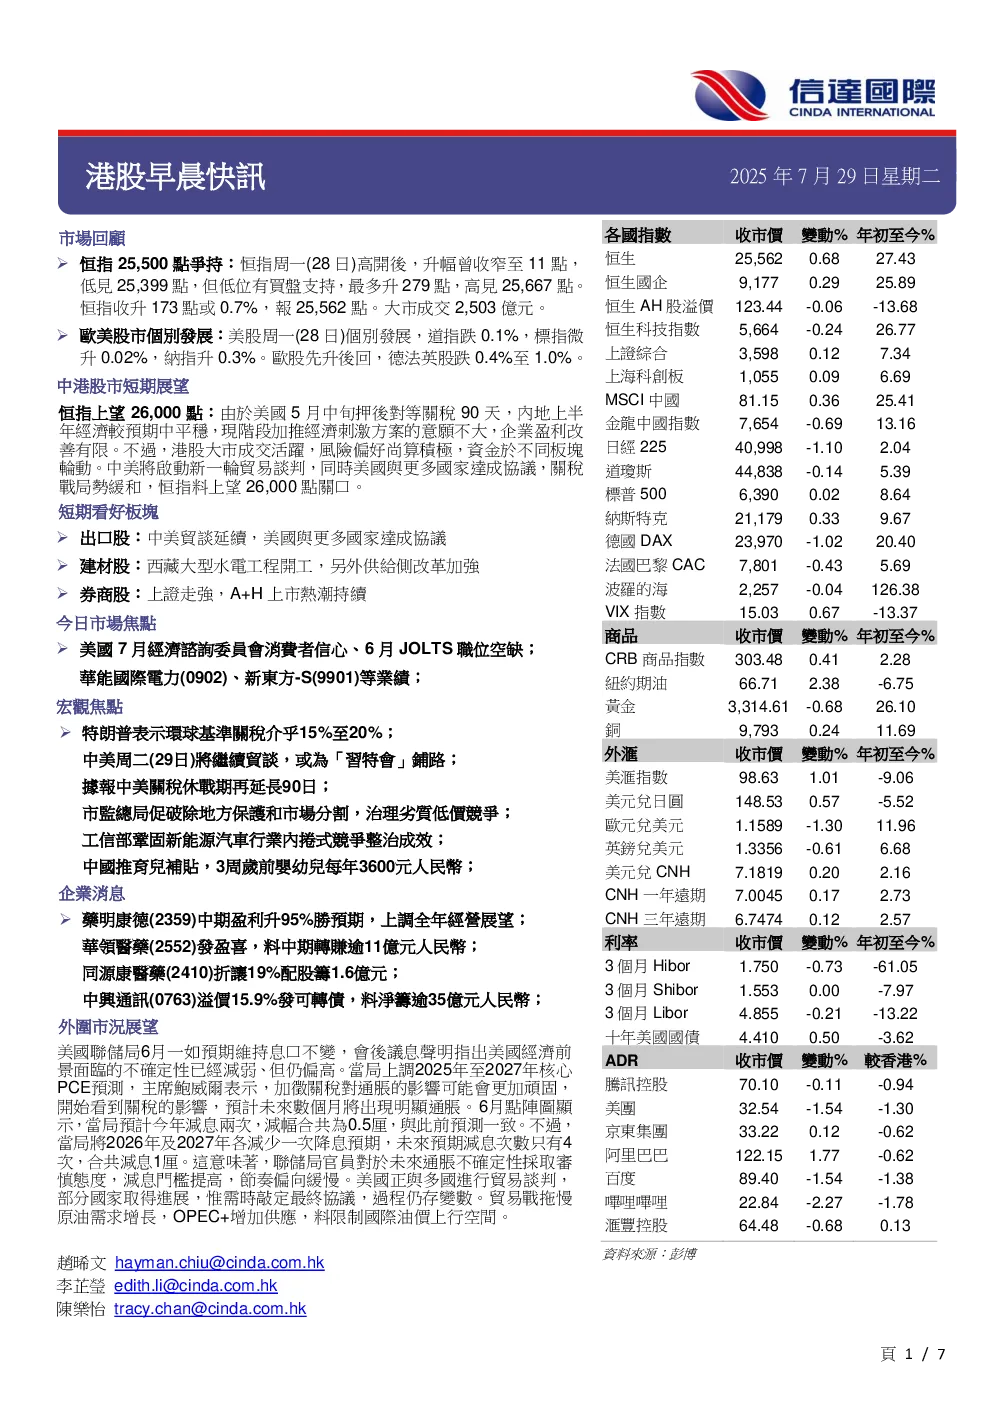
- 恒生指数在25,500点附近徘徊,收升173点至25,562点,成交额2,503亿港元。
- 美股个别发展:道指微跌,标指微升,纳指微升。
- 欧股先升后降,德法英股跌0.4%至1.0%。
中港股市短期展望
- 恒指料上望26,000点,因美国5月中旬押后对等关税90天,内地上半年经济平稳,加推经济刺激方案意愿不大,企业盈利改善有限。
- 短期看好板块:出口股(中美贸易谈判延续,美国与更多国家达成协议)、建材股(西藏大型水电工程开工,供给侧改革加强)、券商股(上证走强,A+H上市热潮持续)。
今日市场焦点
- 美国7月经济咨询委员会消费者信心、6月JOLTS职位空缺;华能国际电力(0902)、新东方-S(9901)等业绩。
- 宏观焦点:特朗普表示环球基准关税介乎15%至20%;中美周二将继续贸易谈判,或为“习特会”铺路;据报中美关税休战期再延长90日;市监总局促破除地方保护和市场分割,治理劣质低价竞争;工信部巩固新能源汽车行业内卷式竞争整治成效;中国推育儿补贴,3周岁前婴幼儿每年3600元人民币。
企業消息
- 药明康德(2359)中期盈利升95%胜预期,上调全年经营展望。
- 华领医药(2552)发盈喜,料中期转赚逾11亿港元。
- 同源康医药(2410)折让19%配股筹1.6亿港元。
- 中兴通讯(0763)溢价15.9%发可转债,料净筹逾35亿港元。
外围市況展望
- 美国联邦储备局6月一如预期维持息口不变,会后声明指出美国经济前景面临的不确定性已经减弱、但仍偏高。
- 美国与更多国家达成协议,关税战局势缓和,恒指料上望26,000点关口。
- 美国正与多国进行贸易谈判,部分国家取得进展,惟需时敲定最终协议,过程仍存变数。
- 贸易战拖慢原油需求增长,OPEC+增加供应,料限制国际油价上行空间。