宏观与策略:
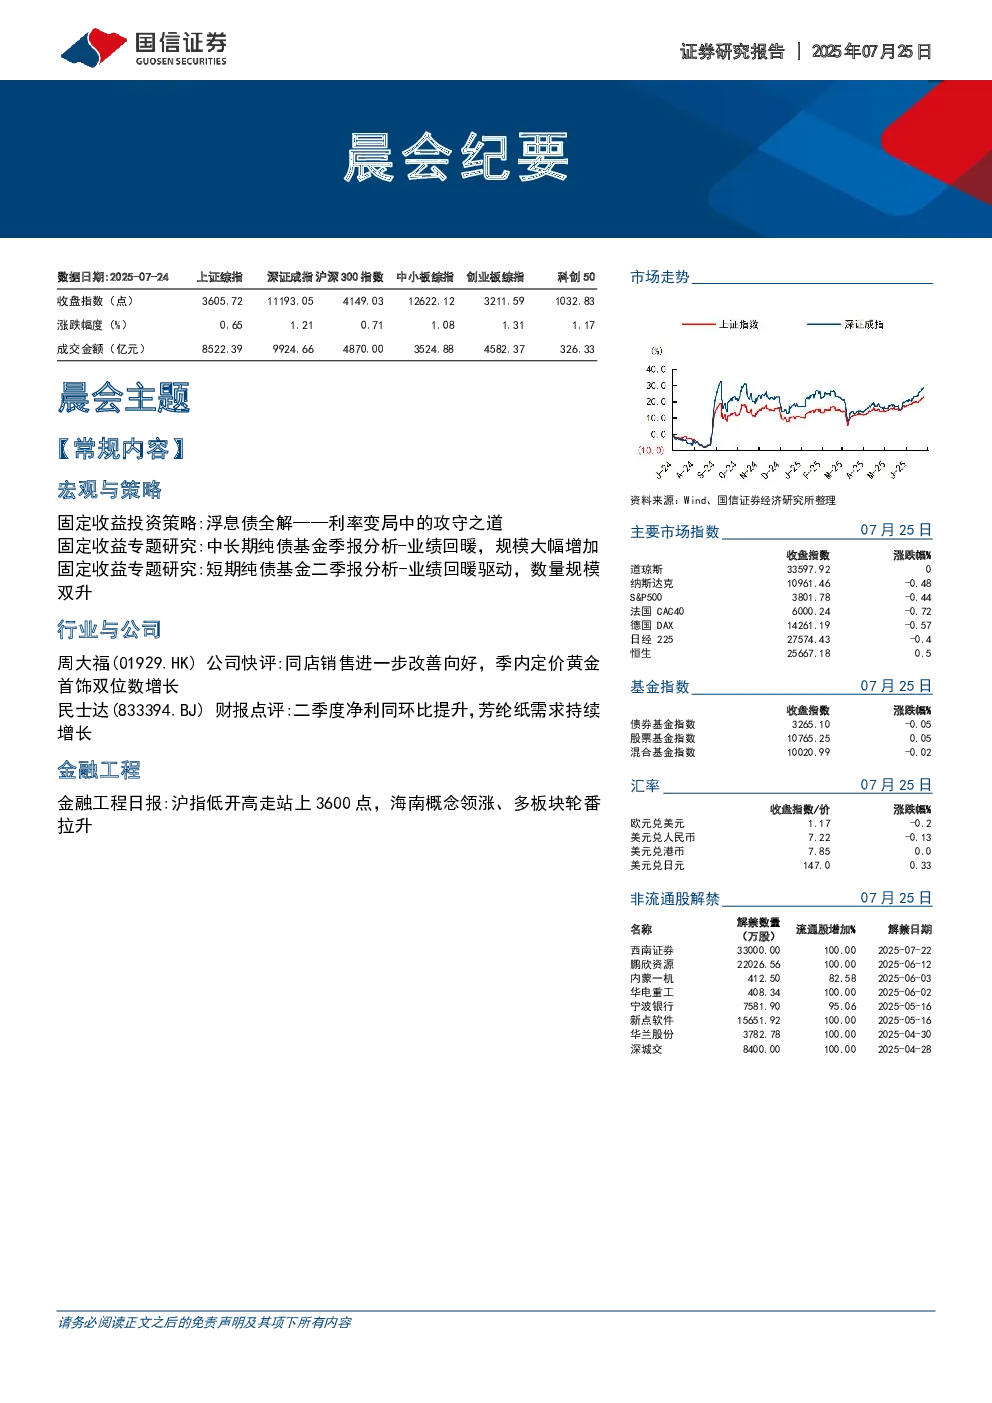
- 固定收益投资策略:中国浮息债市场总体呈现波动上升趋势,经历三轮扩张与调整,基准利率从单一走向多元。截至2024年底,浮息债存量5,201亿元,占全部债券余额0.3%,主要分布于政策性银行债、ABS和非金融企业信用债,基准利率以LPR和DR为主,期限主要集中在2-3年。浮息债估值以DCF为基础,核心原理是将未来各期票息及本金按风险调整后的贴现利率贴现至当前时点。基准利率变动与债券价值变动方向相反,估值日距离重置日越久,债券价值受利率变动影响越大。浮息债熊市抗跌,牛市偏弱。浮息国开债隐含的降息速度更快,反映1Y LPR于2025年12月即降至2.9%。
- 中长期纯债基金季报分析:截至2025年二季度末,中长期纯债基金共有2,405只,总资产80,150亿元,净资产65,234亿元,较上季度末分别增加4,099亿元和2,890亿元。平均总资产和净资产分别为39亿元和31亿元,较上季度末分别回升1.5亿元和1.0亿元。平均杠杆率为1.23,较上季度末上升0.01。2025年二季度中长期纯债单季平均净值增长率为0.98%。债券资产占比较高97.7%,主要持仓债券类型为利率债、金融债(剔除政金)和企业发行的债券。
- 短期纯债基金二季报分析:截至2025年二季度末,短期纯债基金共有363只,总资产12,345亿元,净资产10,770亿元,较上季度末分别增加2,002亿元和1,536亿元。平均总资产和净资产分别为37亿元和32亿元,较上季度末分别回升6.2亿元和4.7亿元。平均杠杆率为1.15,较上季度末上升0.04。2025年二季度短期纯债单季平均净值增长率为0.66%。债券资产占比较高97.9%,主要持仓债券类型为利率债、金融债(剔除政金)和企业发行的债券。
行业与公司:
- 周大福(01929.HK):2025年4-6月整体零售值同比下降1.9%,环比改善。中国(不含港澳台)市场同店销售下降3.3%,中国香港、中国澳门及其他市场同比增长7.8%。定价黄金产品销售同比增长20.8%。公司净关店307家,强化新形象门店建设。维持公司2026-2028财年归母净利润预测为74.25/84.14/93.28亿港元,对应PE分别为17.7/15.6/14.1倍,维持“优于大市”评级。
- 民士达(833394.BJ):2025年二季度营收及净利同环比提升。上半年实现营业收入2.37亿元,归母净利润0.63亿元。业绩增长主要得益于新能源、AI智能数据中心等行业带动芳纶纸需求增长,产能利用率提升降低单位成本,以及高附加值产品占比增加。核心产品芳纶纸毛利率41.91%。募投新型功能纸基材料项目如期投产,吨纸能耗降低12%。维持公司2025-2027年归母净利润预测为1.38/1.70/2.00亿元,对应EPS为0.94/1.16/1.37元,维持“优于大市”评级。
金融工程:
- 金融工程日报:沪指低开高走站上3600点,海南概念领涨。市场全线上涨,中证500指数表现较好。今日收盘时有78只股票涨停,有2只股票跌停。市场资金流向:截至20250723两融余额为19358亿元,其中融资余额19223亿元。ETF溢价较多的是可持续发展ETF,折价较多的是新能源车电池ETF。近半年以来大宗交易日均成交金额达到13亿元,20250723当日大宗交易成交金额为26亿元。
市场数据:
- 商品期货:黄金782.82,白银9381.00,铝20745.00,豆一4206.00,豆粕3017.00,玉米2318.00,螺纹钢3225.00。
- 国内重要信息:公布2024年11月PPI、CPI、M1、M2、新增人民币贷款、贸易顺差总额、固定资产投资累计同比、工业增加值、社会消费品零售总额同比数据。
- 非流通股解禁:西南证券、鹏欣资源、内蒙一机、华电重工、宁波银行、新点软件、华兰股份、深城交等。
- 全球证券市场统计:道琼斯工业平均指数44693.91,德国DAX指数24295.93,法CAC40指数7818.28,恒生指数25667.18,沪深300指数4149.03,美国SP500指数6363.35,纳斯达克综合指数21057.96,日经225指数41826.34。
- A股资金流入流出前十:宁德时代、中国平安、东方财富、药明康德、东山精密、北方稀土、中国能建等。
- 沪深港通资金流入流出Top10:宁德时代、中国平安、东方财富、药明康德、东山精密、北方稀土、中国能建等。