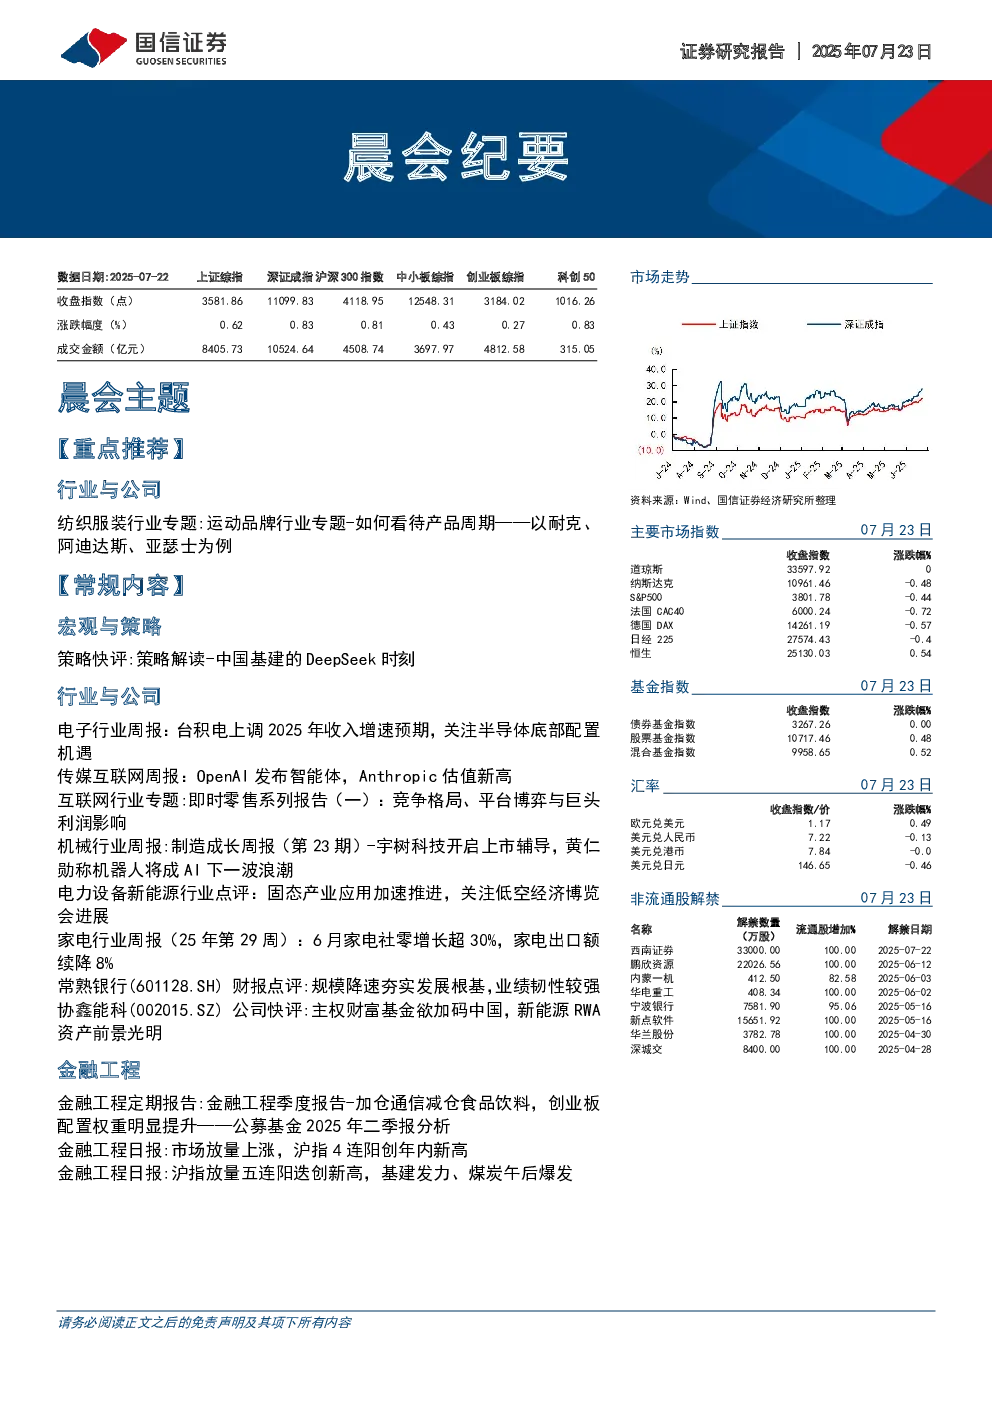
【重点推荐】行业与公司:运动品牌行业专题-如何看待产品周期——以耐克、阿迪达斯、亚瑟士为例
行业趋势: 疫情后品牌分化导致运动户外行业规模约4000亿美元,同比增长3.8%,品牌表现显著分化,股价走势差距悬殊。耐克、阿迪达斯和亚瑟士股价走势分别为倒V型、N型反转和持续新高,累计涨幅分别为-100%、-45%和110%。
公司分析:
- 耐克: 产品战略错失良机,心智下滑早于业绩拐点。2022-2023年股价下跌后短暂反弹,因供应链紊乱及库存问题初步解决,但产品端过度依赖经典款(DUNK/AF1)、ZoomX科技商业化进度不理想埋下隐忧;2024-2025年业绩大幅走弱,股价持续大跌后近日企稳,体现在专业品类市场份额有待回升而时尚品类主动收缩经典款引发业绩下滑。2025年耐克重启体育营销加强品牌建设,新品热度初现成效。
- 阿迪达斯: 绝处逢生,时尚与跑步双轮驱动。2019-2021年公司在疫情冲击后股价反弹,但后续因供应链紊乱及Yeezy解约暴跌,直至2023年新CEO引领复苏,库存优化后业绩加速增长股价大幅反转,背后核心是产品战略成功切换:时尚品类以SAMBA等复古矩阵替代Yeezy,本地化策略激活全球增长;跑步品类借Lightstrike Pro破纪录跑鞋提升影响力,科技下放至生活跑鞋EVO SL实现商业化。
- 亚瑟士: 专业高端化叠加时尚加速器,铸就10倍涨幅。股价大幅上涨主要来自业绩驱动,2019-2025年公司收入预计翻倍,净利率从不及2%提升至预计10%,业绩背后的产品周期上升趋势强劲。疫情初期,品牌专业跑鞋新品带动北美盈利反转,同步构建跑步生态圈打造全球最大的赛事报名平台;2021年后中底科技FF BLAST升级赋能专业跑鞋矩阵高端化,叠加复古潮流成功运营GEL-KAYANO 14等爆款,驱动专业跑步/运动风格部门利润率突破20%;近几年公司消费者搜索指数持续上升,营销开支占比虽低于两大品牌,通过跑步品类投入、箱根驿传等赛事赞助与时尚联名实现了高效品牌建设。
总结: 产品周期对运动品牌业绩至关重要,投资应判断周期阶段把握核心关注点。分阶段把握两个抓手:1)从顶级营销事件作为观察新品周期的起点,后续是否能转化为业绩驱动力,重点是商业化的环节,需关注科技下放效率与竞争环境;2)当产品从上升期进入瓶颈,首先体现在热度回落,此时应观察产品供应调整情况,以及是否有新品具有接力能力,同时留意大品类赛道切换的机遇。
投资建议: 关注运动品牌产品周期,把握品牌势能向上的起点。国际品牌产业链方面,建议关注耐克新品周期接替的拐点,以及阿迪达斯新品周期接力上行的持续性,看好申洲国际、华利集团和滔搏的配置机会。本土运动品牌方面,建议把握品类景气周期,关注企业产品创新能力与品牌影响力。首先看好安踏体育和李宁,同时建议关注特步国际和361度。
风险提示: 宏观经济大幅波动风险;原材料价格大幅波动风险;国际贸易和政治风险;行业竞争加剧风险;市场的系统性风险。
证券分析师: 丁诗洁、刘佳琪