美股市场
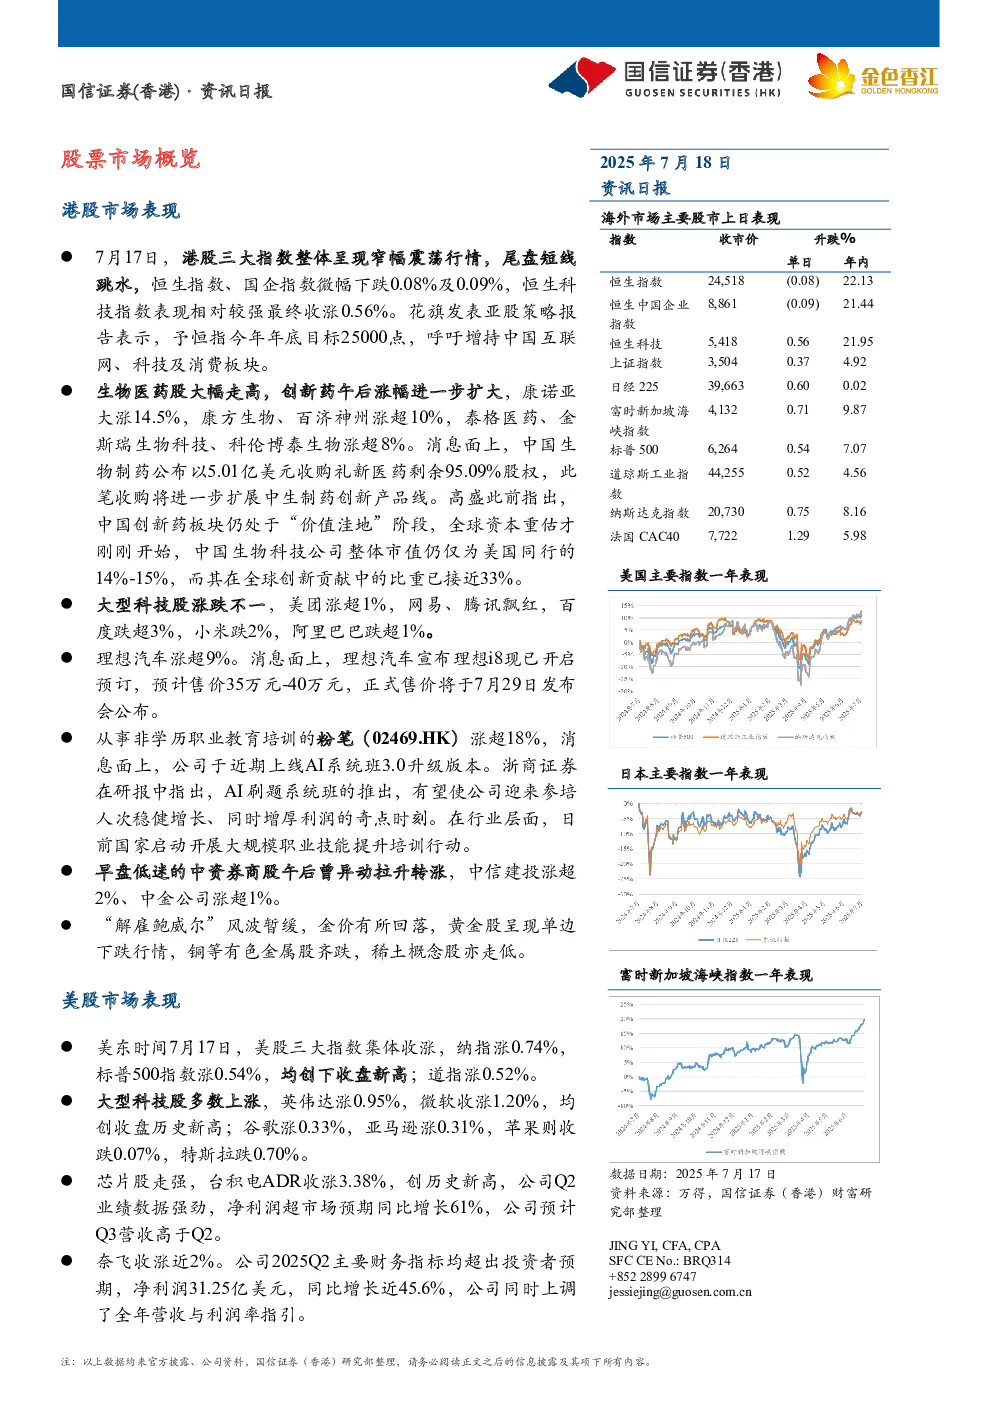
- 主要指数表现:恒生指数收于24,518,恒生中国企业指数收于8,861,恒生科技指数收于5,418,上证指数收于3,504,日经225指数上涨0.6%至39,663,富时新加坡海峡指数收于4,132,标普500指数上涨0.2%至6,264,道琼斯工业指数上涨0.2%至44,255,纳斯达克指数上涨0.1%至20,730,法国CAC40指数上涨0.1%至7,722。
- 重点个股:Lucid汽车盘前涨超60%,收盘涨超36%,优步将投资3亿美元作为其Robotaxi合作伙伴关系的一部分;联合航空涨超3%,Q2收入同比增长1.7%至152.4亿美元,净利润下滑26%;百事可乐涨超7%;蔚来涨超7%,理想涨超6%,京东涨超3%,拼多多涨超2%。
- 经济数据:美国失业救济申请人数连续第五周下降至22.1万人,就业市场保持韧性,但持续申领人数接近2021年以来最高水平;6月零售销售增长0.6%,强于预期,主要受汽车销售带动;上半年关税收入飙升至872亿美元,平均实际关税税率达20.6%;7月NAHB房产市场指数录得33,但建筑商信心连续15个月处于负值区间。
- 政策动态:美国众议院通过加密货币监管法案《天才法案》和《清晰法案》,特朗普计划签署;华夏基金宣布成立两只代币化货币市场基金。
日股市场
- 主要指数表现:日经225指数上涨0.6%,东证指数上涨0.72%。
- 行业表现:半导体股票表现不一,Lasertec半导体下跌4.77%,爱德万测试微跌0.76%,Disco上涨1.93%;工业制造业股微跌,川崎重工下跌0.3%,三菱重工下跌1.61%;三丽鸥上涨1.33%,任天堂上涨2.28%。
- 经济数据:6月出口同比减少0.5%,连续第二个月下滑,对美出口降幅扩大至11.4%,创2020年以来最大跌幅,对中国出口下降4.7%,但对欧盟出口增长3.6%;汽车出口价值暴跌26.7%,钢铁出口价值下滑29%,主因是车企为应对美国25%对等关税主动降价。
- 市场担忧:参院选举在即,市场担忧若执政联盟惨败,日元可能进一步贬值至155关口;财政扩张政策推高日本公债殖利率至多年高位,政府将维持大规模财政支出以争夺选票,导致日元缺乏支撑力。
重点图表
- 美股成交额前十:英伟达、特斯拉、苹果、Palantir、Trade Desk等。
- 日股成交额前十:Disco公司、Lasertec公司、爱德万测试等。
- 图表数据:过去一年美元指数、美国国债收益率、黄金现货美元、美元兑人民币走势,以及南下资金净买入、港股通活跃个股资金流向等。
股票池
- 美股:Alphabet、亚马逊、苹果、Meta、微软、英伟达、特斯拉、奈飞、Spotify、微策略、AMD、Palantir、AppLovin、Tempus、Sea等。
- 日股:Disco公司、Lasertec公司、爱德万测试、东京电子、藤仓株式会社、Seven & I控股、软银集团、良品计划株式会社、三井造船株式会社、三丽鸥株式会社等。