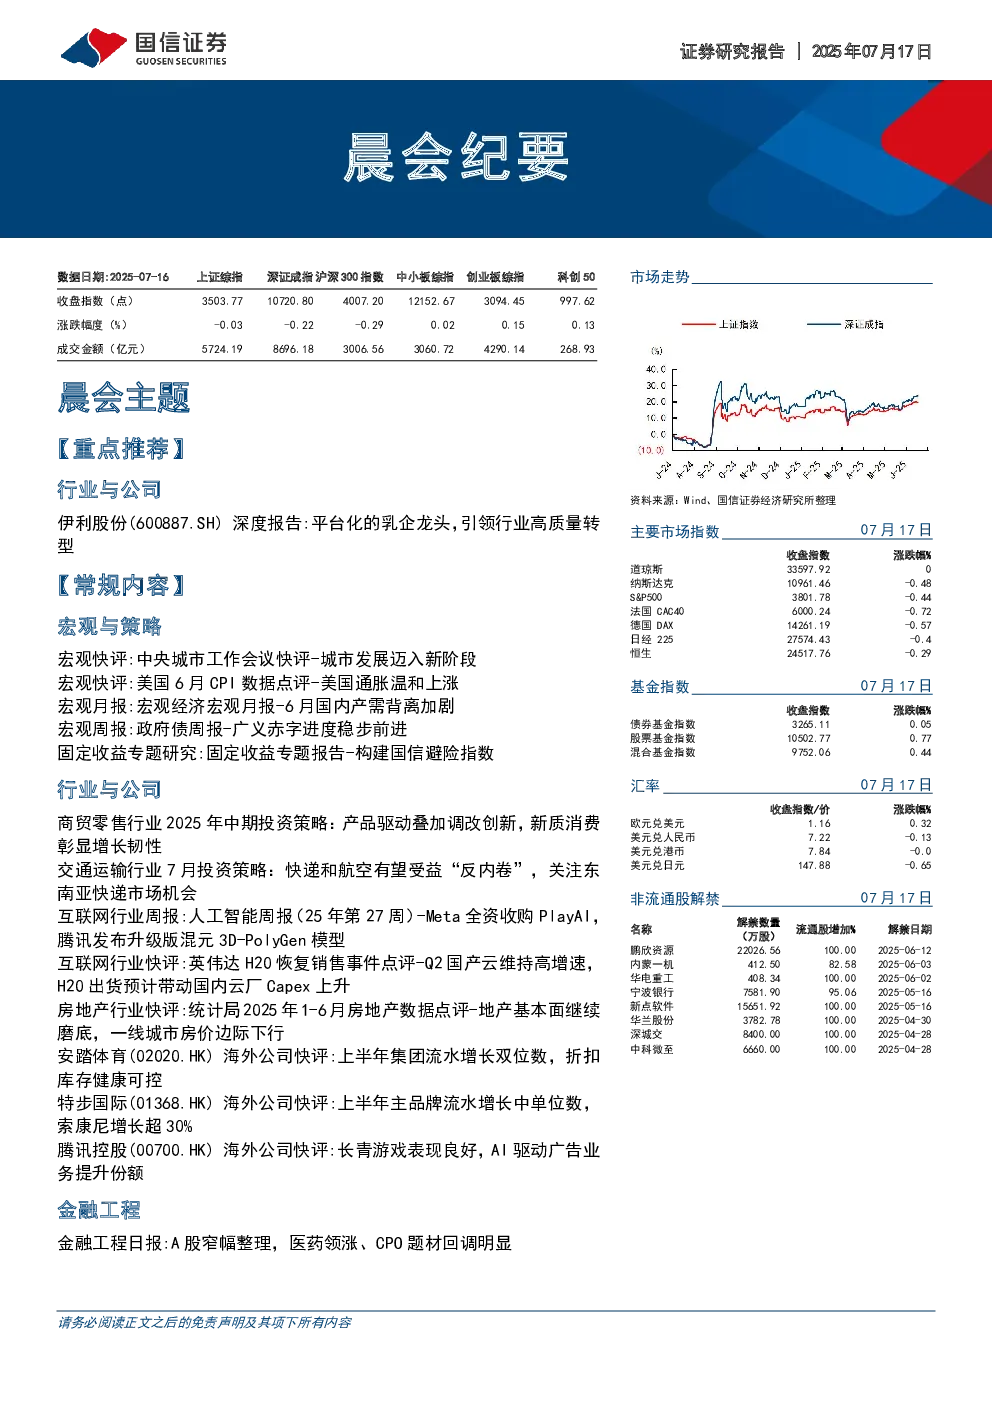
【重点推荐】行业与公司:伊利股份深度报告:平台化的乳企龙头,引领行业高质量转型发展
伊利股份作为我国乳制品企业龙头,拥有深厚的渠道和消费者基础,发展战略由份额优先转向利润优先,加强对成人粉等高附加值产品研发推广,盈利能力逐步提升,同时承诺维持70%以上的分红比例,是典型的股息率定价资产。乳制品需求平稳复苏中,供需拐点或将到来。2020年后居民健康意识提高,需求呈现脉冲式增长,其中白奶相对于乳饮料、酸奶等景气度更高,低温奶渗透率亦在逐步提升,这也带来了上游牧场产能的新一轮扩张。而2023年后,需求呈现弱复苏,行业出现供过于求,生鲜乳的价格从2021年下半年持续下行,当前价格3.04元,多数牧场处于亏损状态。2024年行业去产能共识逐步形成,上游牧场累计淘牛约30万头,按照目前去化速度,预计2025年四季度或有望出现供需拐点。中长期看,当前我国乳制品步入成熟阶段,预计2024-2028年复合增速1.61%,2028年行业规模达6117亿元。伊利核心竞争力在于全国化的品牌与渠道基础下,实现成本优势效率领先,借助强大的品牌力和极致性价比,公司市占率、盈利能力、人均薪酬、人均创利持续领先行业。展望未来,伊利以液奶为基本盘,奶粉持续提份额,积极布局低温、奶酪等,有望维持稳健增长。短期受益原奶出清盈利具备弹性,中长期伊利股息率在食品饮料行业靠前。原奶价格持续低位的背景下,上游中小牧场陆续退出,供需平衡拐点有望在2025-2026年出现。若奶价温和回升,行业竞争格局改善,伊利买赠促销减少,同步大包粉减值损失、信用减值损失收窄,公司业绩有望回升。结合公司坚持70%以上分红率,股息率在食品饮料行业属于靠前,且未来资本开支存在进一步下降空间,当前估值处于历史较低分位。盈利预测与估值:我们预计2025/2026/2027年收入分别为1193.38/1224.98/1254.38亿元,分别同比+3.1%/+2.6%/+2.4%,预计2025/2026/2027年归母净利润113.09/122.22/131.52亿元,分别同比+33.8%/+8.1%/+7.6%,EPS分别为1.78/1.92/2.07元。通过多角度估值,给予其2025年19-20xPE,合理价格区间为33.8-35.6元,对应市值区间为2149-2262亿元,较当前股价有23%-30%溢价空间,首次覆盖给予“优于大市”评级。风险提示:需求持续疲软、行业竞争加剧导致企业盈利能力受损、食品安全事故导致消费品企业品牌形象受损、原材料成本压力。