市場回顧
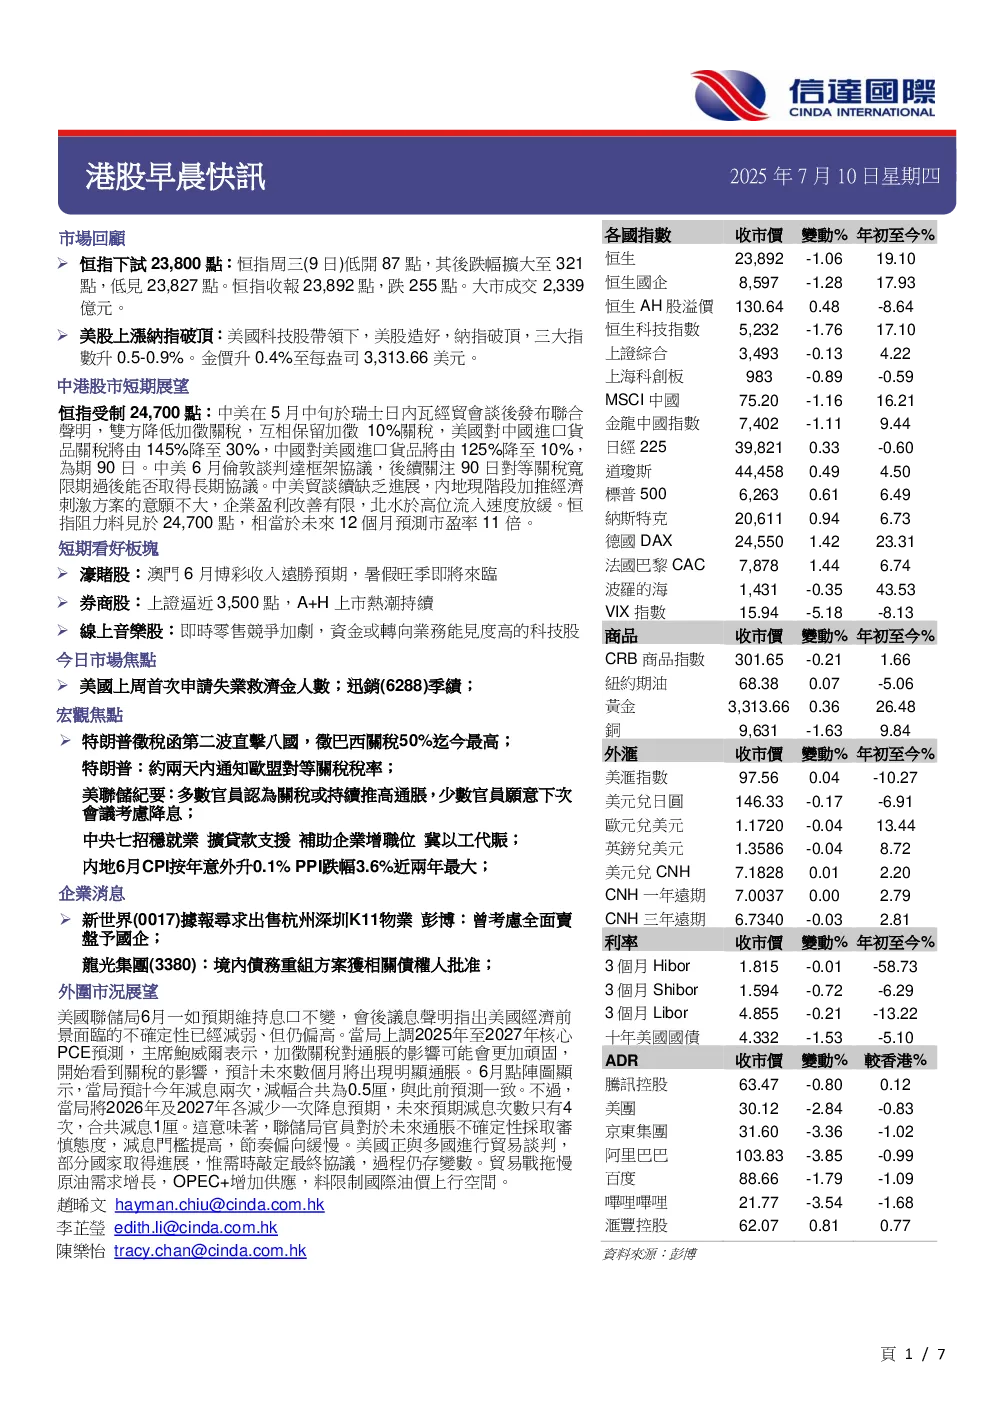
- 恒指下試23,800點:周三低開87點,跌幅擴大至321點,低見23,827點,收報23,892點,跌255點,成交2,339億元。
- 美股上漲納指破頂:納指破頂,三大指數升0.5-0.9%,金價升0.4%至每盎司3,313.66美元。
中港股市短期展望
- 恒指受制24,700點:中美貿談降低加徵關稅,但互相保留加徵10%關稅,90日寬限期後能否取得長期協議尚不明朗。
- 短期看好板塊:
- 濠賭股:澳門6月博彩收入遠勝預期,暑假旺季即將來臨。
- 券商股:上證逼近3,500點,A+H上市熱潮持續。
- 線上音樂股:即時零售競爭加劇,資金或轉向業務能見度高的科技股。
今日市場焦點
- 美國上周首次申請失業救濟金人數;迅銷(6288)季績。
- 宏觀焦點:
- 特朗普徵稅函第二波直擊八國,徵巴西關稅50%迄今最高;特朗普:約兩天內通知歐盟對等關稅稅率。
- 美聯儲紀要:多數官員認為關稅或持續推高通脹,少數官員願意下次會議考慮降息。
- 中央七招穩就業 擴貸款支援 補助企業增職位 冀以工代賑。
- 内地6月CPI按年意外升0.1% PPI跌幅3.6%近兩年最大。
- 發改委料中國今年經濟規模140萬億。
企業消息
- 新世界(0017)據報尋求出售杭州深圳K11物業 彭博:曾考慮全面賣盤予國企。
- 龍光集團(3380):境內債務重組方案獲相關債權人批准。
- 領展(0823)據稱削減60職位。
外圍市況展望
- 美國聯儲局6月維持息口不變,預計今年減息兩次,減幅合共為0.5厘,但將2026年及2027年各減少一次降息預期。
- 美國正與多國進行貿易談判,過程仍存變數。
- 貿易戰拖慢原油需求增長,OPEC+增加供應,料限制國際油價上行空間。
本周各地重要經濟數據事項
- 香港標普全球採購經理人指數、歐元區PPI、德國工廠訂單、香港外匯儲備、歐元區零售銷售、德國工業生產、德國貿易收支、中國PPI、中國CPI、美國MBA貸款申請指數、中國新增人民幣貸款、中國貨幣供應M2、日本PPI、意大利工業生產、英國RICS房價指數、美國FOMC會議紀錄、美國首次申請失業救濟金人數、美國連續申請失業救濟金人數、中國外國直接投資、德國CPI-歐盟調和數據、法國CPI-歐盟調和數據、英國工業生產、加拿大失業率。