周大福(1929)
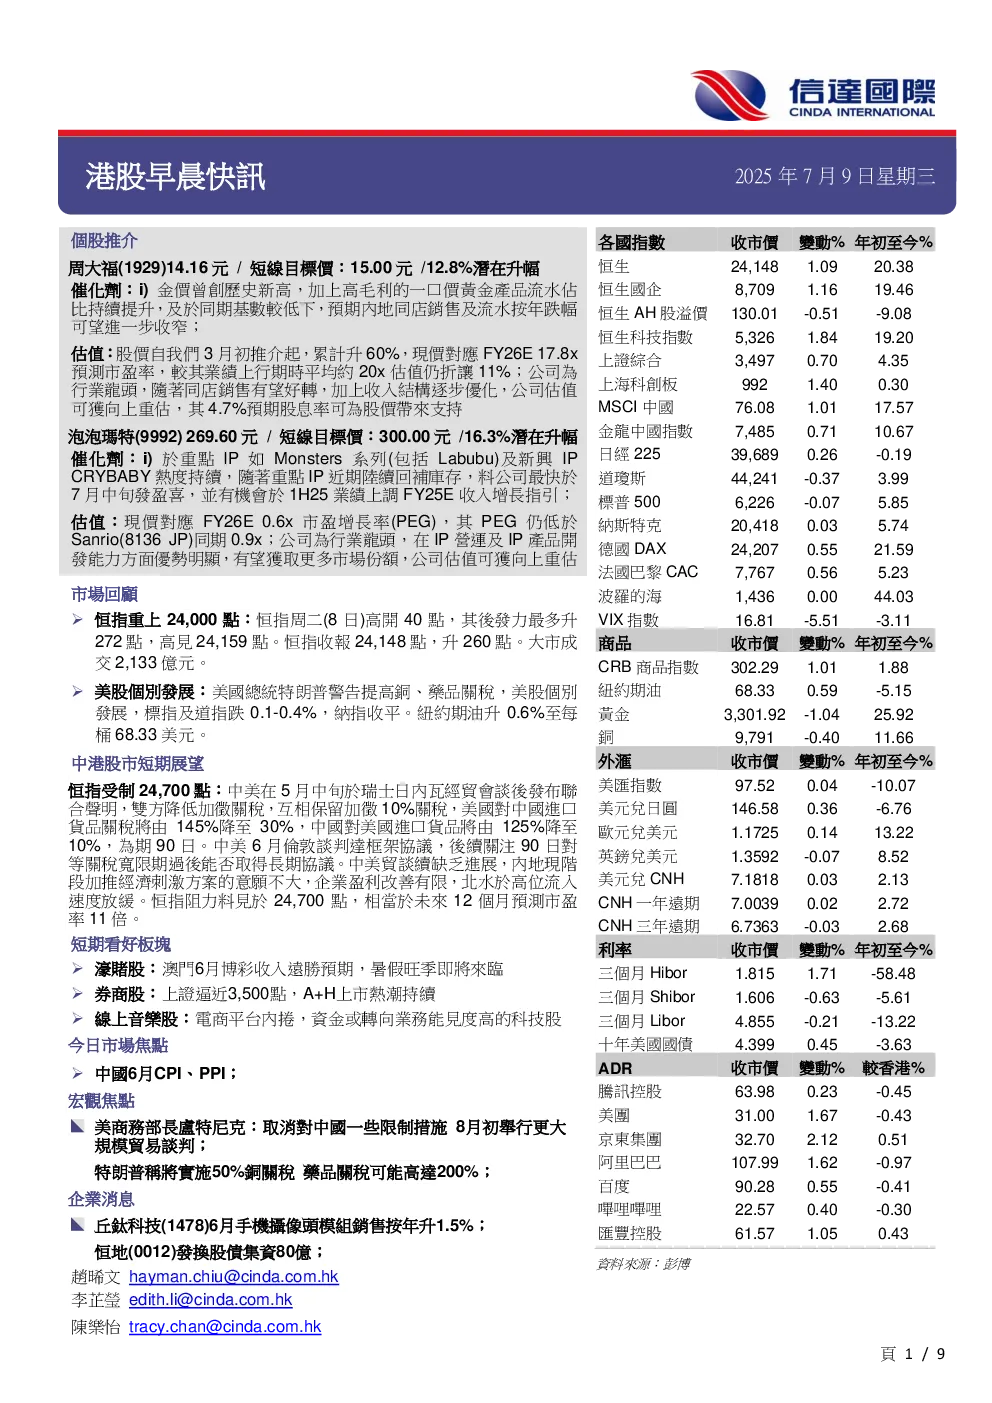
买入评级。公司FY25业绩略胜市场预期,内地零售额及同店销售均按年跌幅收窄。古法黄金市场龙头,市占率远高同行,预计可从中受惠。金价历史新高,一口价黄金产品流水占比提升,预计内地同店销售及流水按年跌幅可望进一步收窄。公司推进行业转型,逐步推出全新概念体验店,提升产品力,优化渠道,预计将提升整体店效。估值方面,现价对应FY26E 17.8x市盈率,较其业绩上行期时平均约20x估值仍折让11%。公司为行业龙头,随着同店销售有望好转,加上收入结构逐步优化,公司估值可获向上重估,其4.7%预期股息率可为股价带来支持。
泡泡瑪特(9992)
买入评级。集团1Q25销售增速达1.6x-1.7x,较4Q24加快,内地及海外市场销售增速均远高于年初指引。公司持续丰富IP矩阵,Labubu全球热度持续。近期持续补货及进行多次预售策略,可减少市场转售活动,改善消费者体验,并推动2Q25销售增长。与哪吒、迪士尼、海贼王等第三方IP的合作将带来新客户并提升品牌力。搪胶毛绒公仔拓展至LABUBU以外的IP,例如DIMOO联乘迪士尼的搪胶毛绒公仔等,将有助于延续强劲销售趋势。市场近期对盲盒规管的疑虑,公司一直遵守盲盒法规,核心用户为18-35岁成年人,后续面临的政策性风险相对较低。估值方面,现价对应FY26E 34.0x市盈率,(0.6x市盈增长率(PEG)),其PEG仍低于Sanrio同期0.9x;公司为行业龙头,在IP运营及IP产品开发能力方面优势明显,有望在市场竞争中获取更多市场份额,加海外市场维持较高速发展,公司估值可获向上重估。