港股市场表现
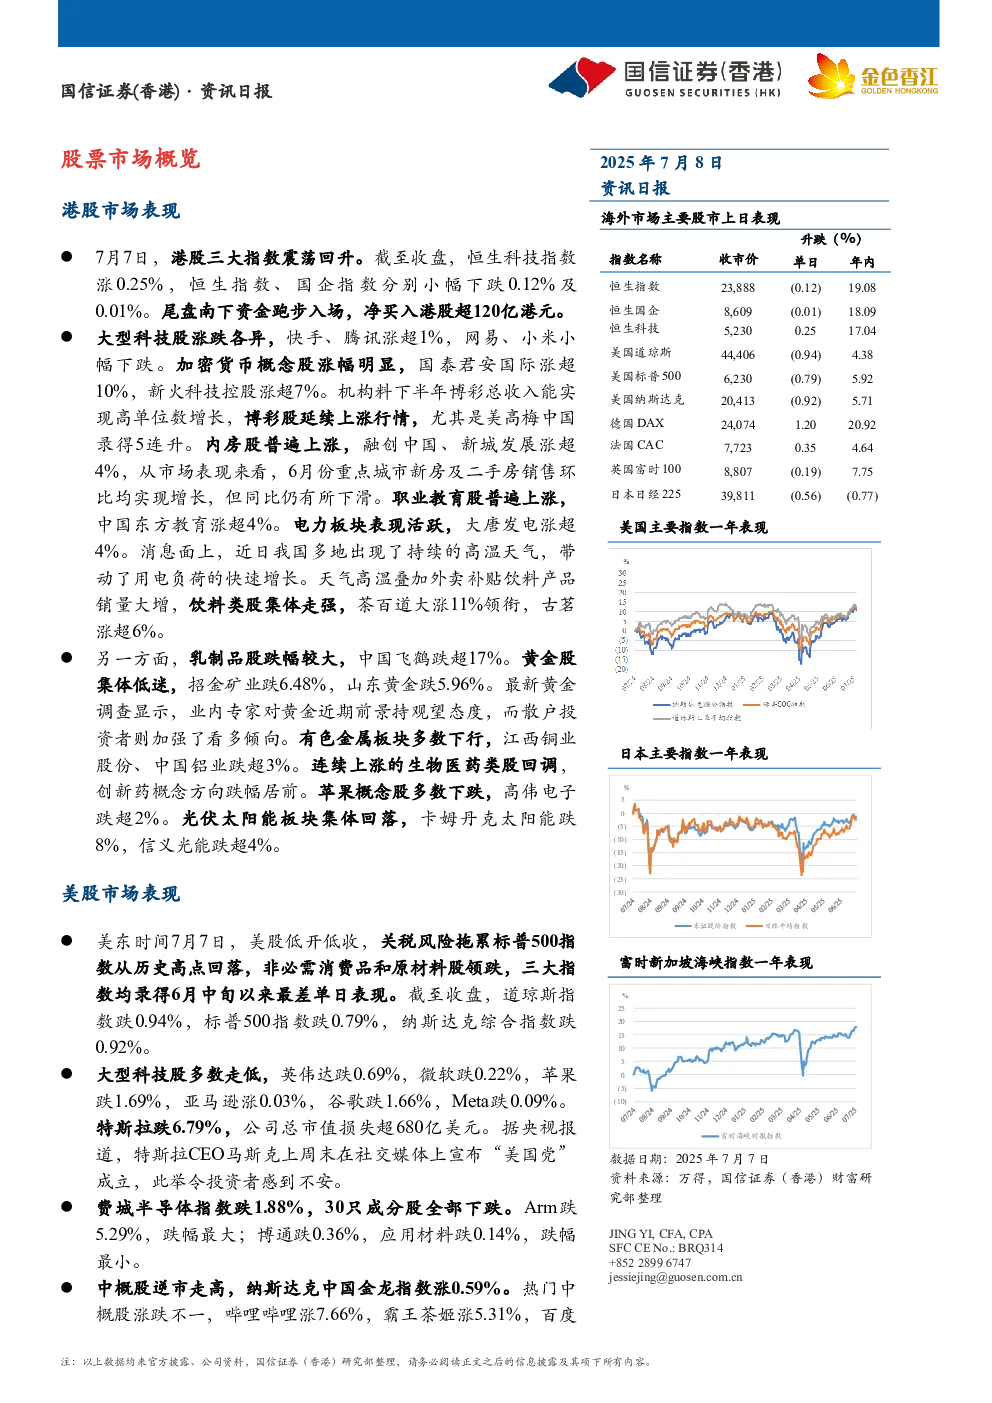
- 指数震荡回升:恒生科技指数涨0.25%,恒生指数、国企指数分别下跌0.12%和0.01%。尾盘南下资金净买入港股超120亿港元。
- 板块表现:
- 科技股:快手、腾讯涨超1%,网易、小米小幅下跌。
- 加密货币:国泰君安国际涨超10%,新火科技控股涨超7%。
- 博彩股:美高梅中国录得5连升,机构预计下半年博彩总收入实现高单位数增长。
- 房地产:融创中国、新城发展涨超4%,6月份重点城市新房及二手房销售环比增长,同比下滑。
- 职业教育:中国东方教育涨超4%。
- 电力:大唐发电涨超4%,高温天气带动用电负荷增长。
- 饮料:茶百道大涨11%,古茗涨超6%,高温叠加外卖补贴推动销量。
- 乳制品:中国飞鹤跌超17%。
- 黄金:招金矿业跌6.48%,山东黄金跌5.96%,黄金调查显示专家持观望态度,散户看多。
- 有色金属:江西铜业股份、中国铝业跌超3%。
- 生物医药:创新药概念方向跌幅居前。
- 苹果概念:高伟电子跌超2%。
- 光伏太阳能:卡姆丹克太阳能跌8%,信义光能跌超4%。
美股市场表现
- 低开低收:道琼斯指数跌0.94%,标普500指数跌0.79%,纳斯达克综合指数跌0.92%,关税风险拖累市场。
- 科技股多数走低:英伟达跌0.69%,微软跌0.22%,苹果跌1.69%,亚马逊涨0.03%,谷歌跌1.66%,Meta跌0.09%。
- 特斯拉大跌:跌6.79%,总市值损失超680亿美元,马斯克成立“美国党”令投资者不安。
- 半导体板块:费城半导体指数跌1.88%,30只成分股全部下跌,Arm跌5.29%跌幅最大。
- 中概股逆市走高:纳斯达克中国金龙指数涨0.59%,哔哩哔哩涨7.66%,霸王茶姬涨5.31%,百度涨3.98%,理想汽车涨3.06%。
日股市场表现
- 收跌:日经指数下跌0.56%,东证指数下跌0.57%,投资者评估美国总统特朗普关税细节。
- 市场情绪:等待美国关税细节明朗,投资者谨慎,日经指数下跌后转为看空。
- 经济数据:5月份经通胀调整后的工资同比下降2.9%,日本央行加息难度加大。
- 国债市场:20年期国债收益率攀升至6月初以来的最高位,投资者担忧参议院选举后财政支出。
- 板块表现:Disco上涨3.58%,Lasertec半导体下跌0.11%,爱德万测试上涨0.09%。
- 川崎重工上涨0.45%,三菱重工上涨0.38%。
- 汽车股走低,丰田下跌1.11%,本田下跌1.63%,日产汽车下跌4.91%,或与富士康合作电动车免于关闭。
重点新闻
- 贸易关税:特朗普公布对日、韩商品关税税率定为25%,对泰国、柬埔寨为36%,新关税生效日延后至8月1日。
- 欧盟贸易谈判:力争本周与美国达成框架贸易协议,葡萄牙财长预计关税税率低于10%。
- 中美关系:美国财长贝森特称预计未来几周内将与中方会面。
- 美联储政策:贝森特表示美联储今年年内预计降息两次,市场可能已消化特朗普降息观,高盛将降息时间提前至9月。
- 特斯拉股价:马斯克成立“美国党”消息令股价创逾一个月最大跌幅,评级被下调,分析师呼吁董事会干预。
- 人才竞争:Meta以数千万美元年薪挖走苹果负责人工智能模型的高管。
- 苹果诉讼:就欧盟违反《数字市场法》罚款提起上诉。
- 数据中心收购:CoreWeave以近90亿美元全股票交易收购Core Scientific。
- 中国金融政策:考虑拓宽债券“南向通”试点至非银金融机构,新增年度额度至多5000亿元。
- 央行黄金储备:6月继续增持黄金,储备连续第八个月上升。
- 基金清仓:彭博数据显示6月份SIIT非美股票基金清仓美团和拼多多,大幅减持农业银行和建设银行H股。
- 互联网补贴:野村预测二季度互联网公司补贴大战耗资或达40亿美元,阿里巴巴、美团、京东面临业绩下行风险。
- H股发行:蓝思科技确定H股发行价格为每股18.18港元,预计7月9日挂牌交易。
重点图表
- 多张图表展示相关数据,包括港股、美股、日股指数表现,行业板块表现,以及重点公司股价走势等。
股票池
- 列出股票池及评级,包括买入、增持、中性、减持、卖出评级标准,以及行业评级标准。
- 利益披露声明:报告作者为香港证监会持牌人士,国信证券(香港)及其关联机构无财务权益关联,不排除员工有个人投资。
- 免责条款:内容不代表推荐意见,不构成预测,不构成买卖要约,客户据此投资责任自负,未经授权不得转载传播。