摘要
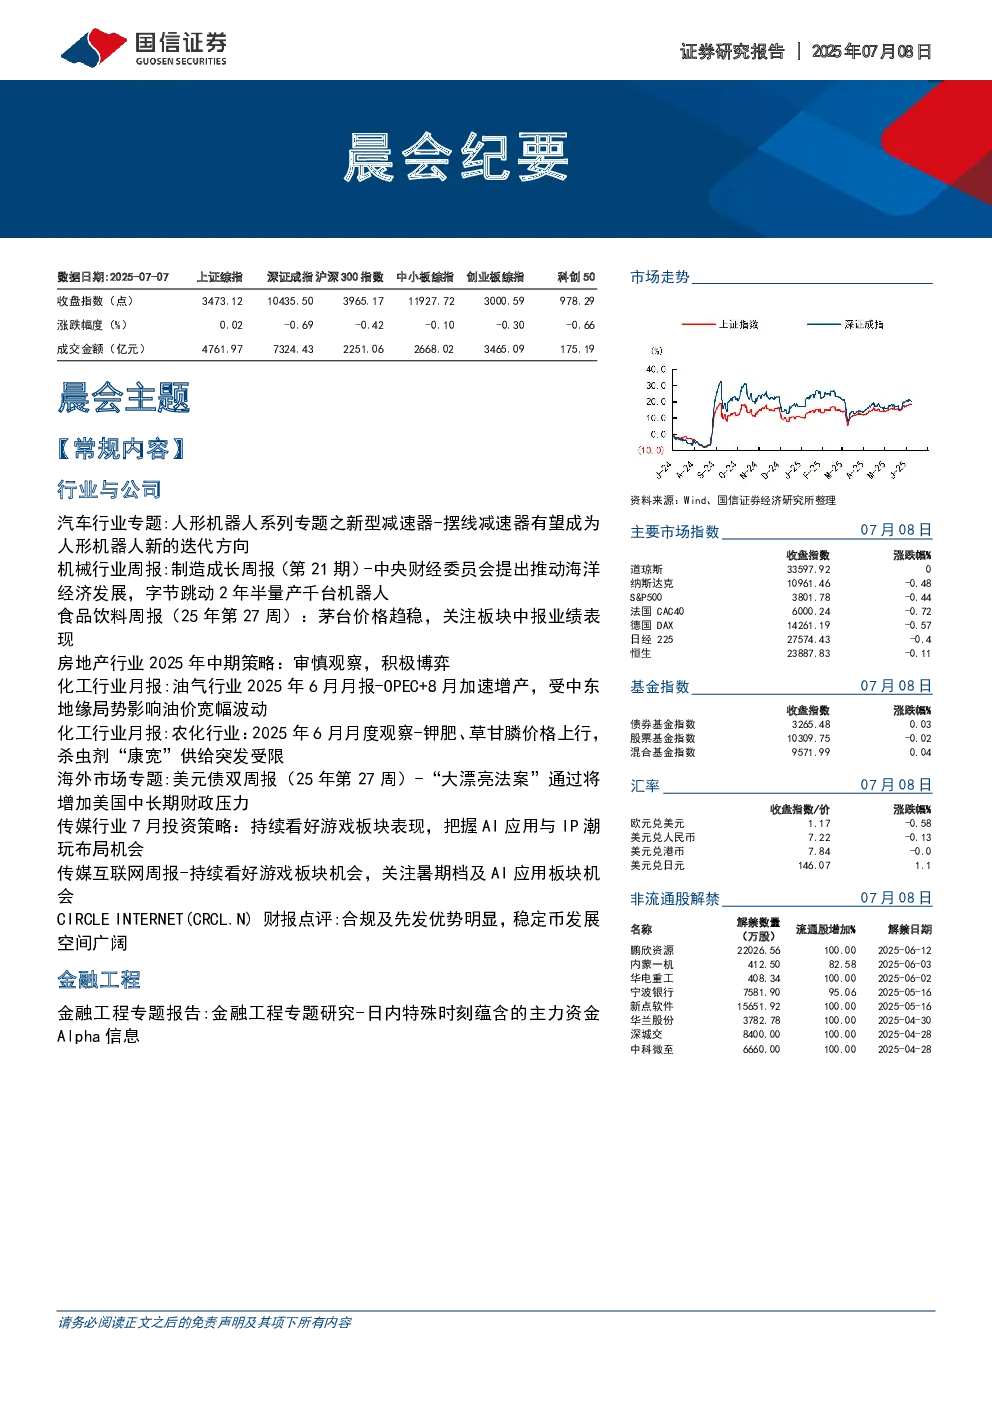
汽车行业:人形机器人领域,新型减速器-摆线减速器因其高精度、高负载能力和体积重量优势,有望成为人形机器人关节的新迭代方向,预计2030年市场空间超140亿元。具备车端齿轮和RV减速器能力的公司有望切入。
机械行业:中央财经委员会提出推动海洋经济发展,字节跳动2年半量产千台机器人。行业动态显示人形机器人发展迅速,政府政策支持力度加大。投资观点建议关注关节模组、灵巧手、减速器、丝杠等环节供应商,以及AI基建、自主可控、低空经济等领域。
食品饮料行业:茅台价格趋稳,关注板块中报业绩表现。白酒板块基本面加速磨底,关注增量政策带来的估值修复。大众品板块迎来旺季检验,啤酒、饮料板块表现较好。投资建议关注白酒龙头、数字化工程逐步显现的酒企、基地市场仍有份额提升逻辑的酒企,以及大众品中的零食、调味品等板块。
房地产行业:2025年中期策略:审慎观察,积极博弈。上半年市场重回下行趋势,景气度回到“924”之前。下半年展望显示库存供需关系未明显好转,若无增量政策,短期内市场销售端无自发修复的可能。投资策略建议关注风险出清较为充分,拿地积极,土储质量高,产品力好的企业。
化工行业:油气行业6月油价回顾显示油价宽幅波动,OPEC+宣布8月加速增产,需求端预计2025年原油需求增长72-130万桶/天。油价观点判断显示供给端OPEC+增产,需求端增长,预计2025年布伦特油价中枢在65-75美元/桶。相关标的建议关注中国海油、中国石油、卫星化学等。
化工行业:农化行业6月月度观察显示钾肥供需紧平衡,国际钾肥价格持续上行,磷化工行业景气度取决于磷矿石价格,看好磷矿石长期价格中枢维持较高水平。康宽供给突发受限,草甘膦价格上涨。投资建议关注钾肥、磷化工、农药等板块。
海外市场专题:美元债双周报:“大漂亮法案”通过将增加美国中长期财政压力。6月非农就业数据仍具韧性,但需关注结构问题。衍生品市场维持9月和12月两次降息预期。美债利率先降后升,期限利差小幅收窄。投资建议建议投资者以中短期美债配置为主,优选2-5年期品种。
传媒行业:7月投资策略:持续看好游戏板块表现,把握AI应用与IP潮玩布局机会。6月传媒板块跑赢市场,游戏市场1-5月营收持续高增长。投资观点建议关注游戏、广告媒体、影视等板块,以及高景气的IP潮玩和从0到1阶段的AI应用。
传媒互联网周报:持续看好游戏板块机会,关注暑期档及AI应用板块机会。本周传媒板块上涨2.39%,跑赢沪深300。重点关注苹果调整欧盟应用商店规则,国内外AI模型及应用持续快速迭代。投资建议建议关注业绩周期向上,中长期持续看好AI应用及IP潮玩。
CIRCLEINTERNET(CRCL.N)财报点评:合规及先发优势明显,稳定币发展空间广阔。Circle打造合规稳定币,实现金融领域突破。稳定币市场快速增长,USDT和USDC先发优势明显。Circle主打合规,稳定币份额持续提升。投资建议首次覆盖,给予“优于大市”评级。
金融工程:金融工程专题报告:金融工程专题研究-日内特殊时刻蕴含的主力资金Alpha信息。日内特殊时刻与主力资金行为刻画显示,在日内跌幅较大、股价较低、成交量较高、量价背离等日内特殊时刻的主力资金交易行为具有更多的信息含量。主力复合因子在不同宽基及风格股票池中均展现出较强的选股效果,在月频及周频调仓下,主力复合因子对个股未来收益均具备较好的预测效果。风险提示市场环境变动风险。