宏观与策略
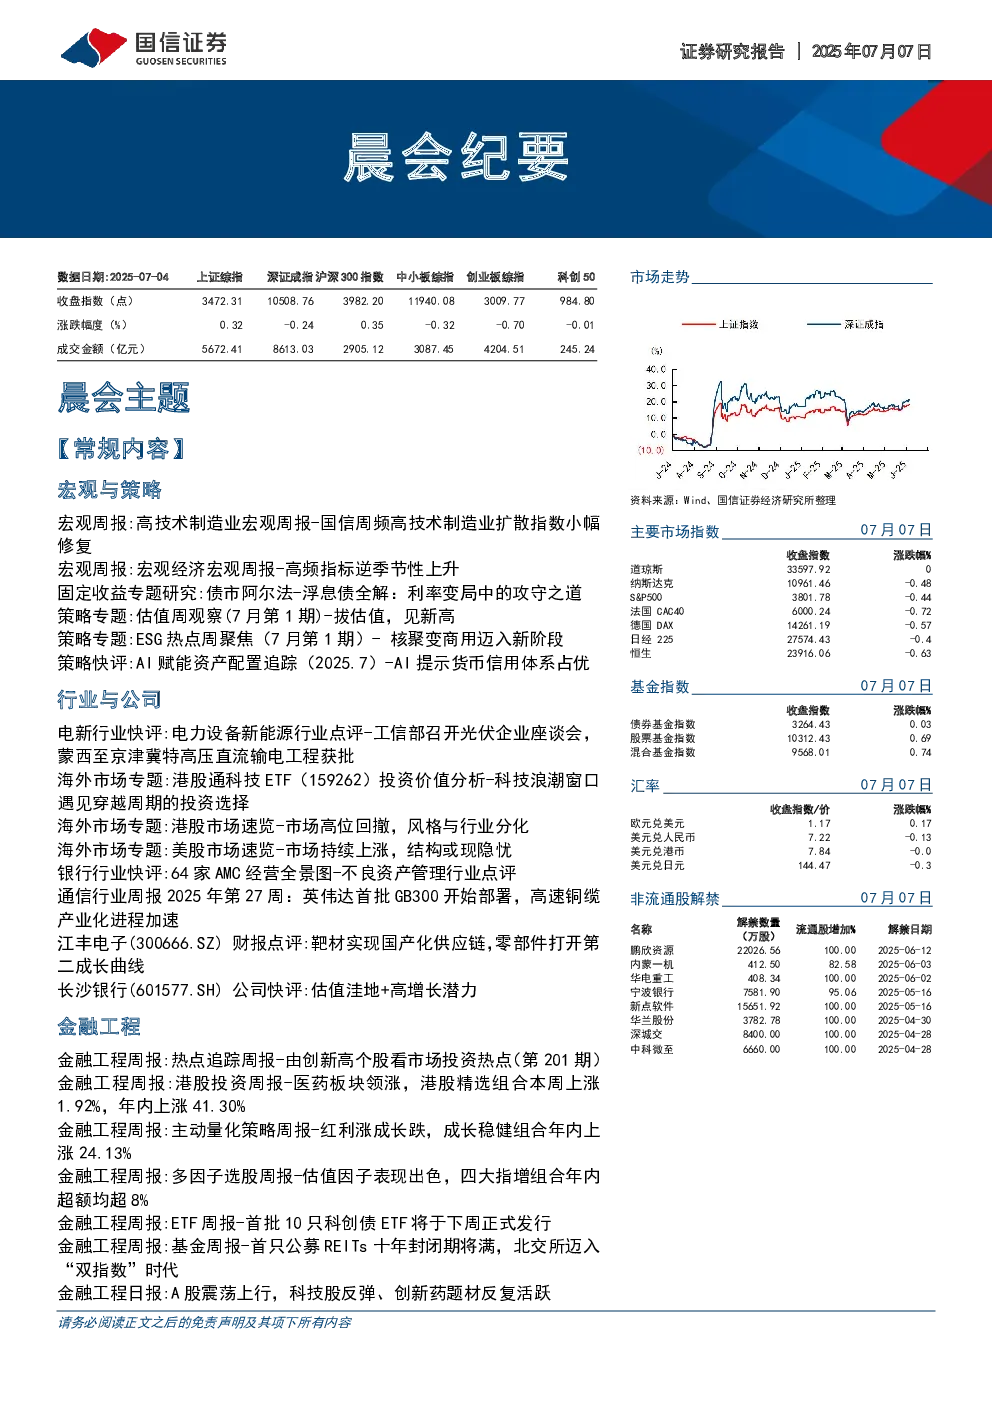
- 高技术制造业:国信周频高技术制造业扩散指数A录得0.2,B为50.8,较上期修复。动态随机存储器、丙烯腈价格上升,半导体、航空航天行业景气度上升;6-氨基青霉烷酸价格下降,医药行业景气度下降。国家医保局、国家卫健委印发《支持创新药高质量发展的若干措施》,提出5方面16条措施支持创新药发展。
- 宏观经济:国信高频宏观扩散指数A由负转正,指数B有所回升,投资领域景气回升,消费、房地产领域景气基本保持不变。预计6月CPI环比约为-0.1%,CPI同比小幅回升至零;6月PPI环比约为-0.3%,PPI同比回落至-3.4%。
- 浮息债:中国浮息债规模仍偏小,主要分布于政策性银行债、ABS以及非金融企业信用债。浮息债估值以现金流贴现法为基础,基准利率变动与债券价值变动方向相反。下半年预计存在10-20BP降息幅度。
- 估值观察:全球权益市场估值分化,A股核心宽基指数估值温和扩张,中证2000指数PE扩张最显著。银行估值处于历史高位,必选消费行业估值性价比略占优。
- ESG热点:全球ESG发展下,机构和企业通过绿色债券、融资等方式助力能源结构转型。国内ESG领域多项报告和评级信息公布,展示中国企业和政府在应对气候变化、能源结构转型等方面的积极贡献。
行业与公司
- 电新行业:工信部召开光伏企业座谈会,蒙西至京津冀特高压直流输电工程获批。建议关注特变电工及多晶硅龙头企业。
- 江丰电子:靶材实现国产化供应链,零部件打开第二成长曲线。公司2025年第一季度实现营收10.00亿元,归母净利润1.57亿元。预计2025-2027年公司营业收入同比增长30.3%/27.14%/28.0%。
- 长沙银行:估值洼地+高增长潜力。公司约0.6xPB估值提供了足够的安全边际,零售贷款占比处在上市城商行较高水平,县域金融竞争力强。维持“优于大市”评级。
金融工程
- 热点追踪:市场新高趋势追踪显示电力及公用事业、银行、有色金属等行业指数距离250日新高较近。平稳创新高股票跟踪显示科技、制造板块创新高股票数量最多。
- 港股投资:港股精选组合本周上涨1.92%,年内上涨41.30%。医药板块领涨,南向资金整体流入。
- 主动量化策略:红利涨成长跌,成长稳健组合年内上涨24.13%。
- 多因子选股:估值因子表现出色,四大指增组合年内超额均超8%。
- ETF:首批10只科创债ETF将于下周正式发行。
- 基金:首只公募REITs十年封闭期将满,北交所迈入“双指数”时代。
- 市场表现:A股震荡上行,科技股反弹、创新药题材反复活跃,封板率创近一个月新低。