市场回顾
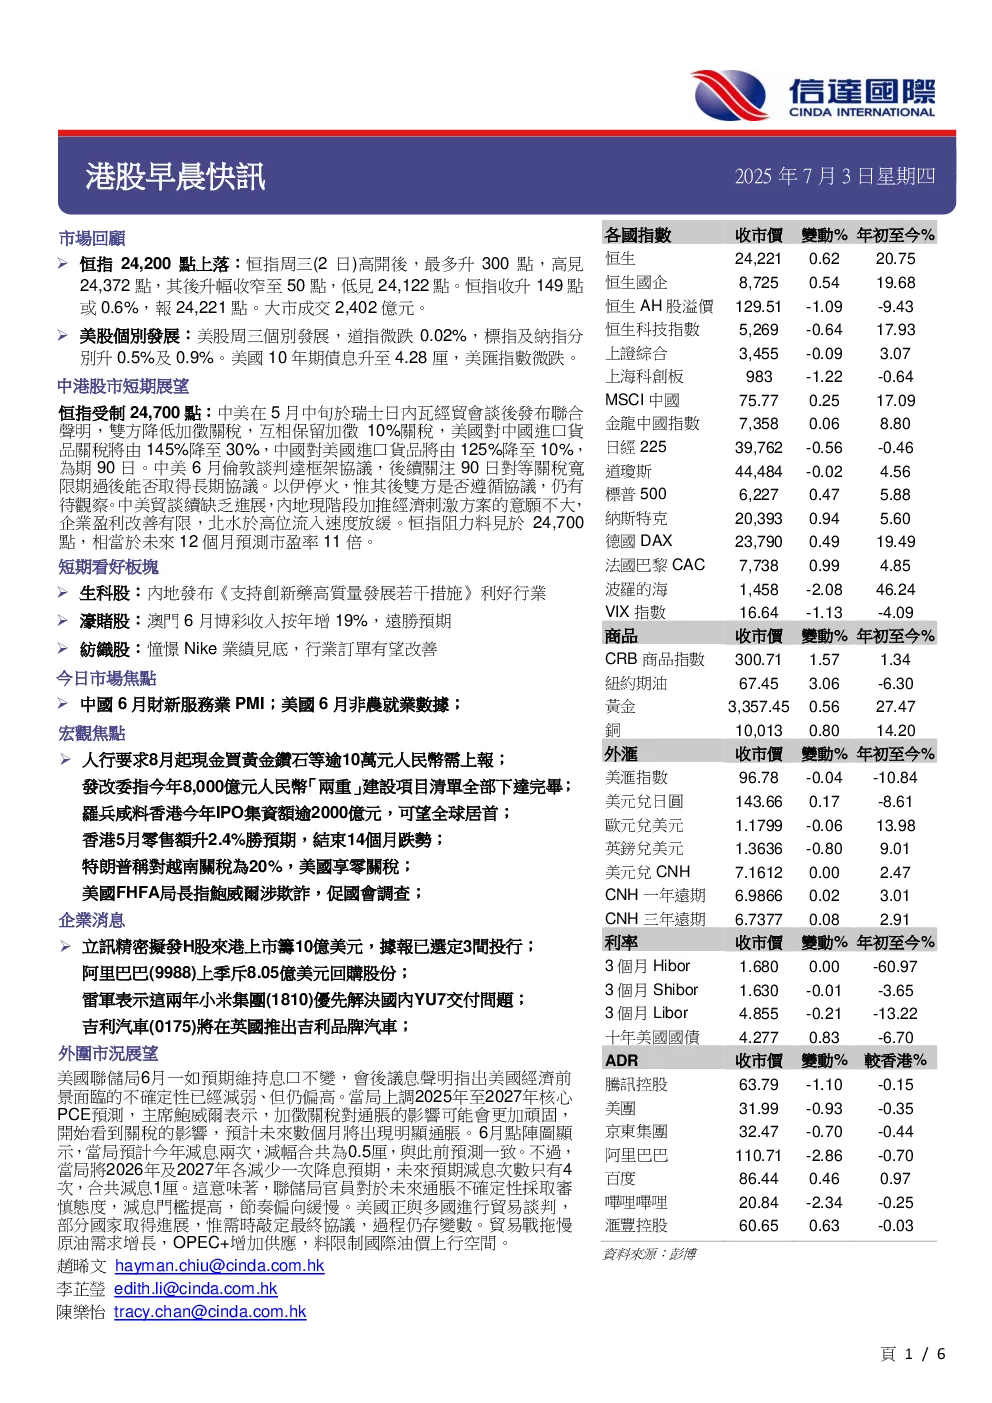
- 恒生指数周三上涨149点,收于24,221点,成交量2,402亿港元。
- 美股方面,道指微跌,标普500和纳指分别上涨0.5%和0.9%。
- 中美贸易谈判取得初步进展,关税有所降低,但长期协议仍需关注。
- 伊拉克停火协议有待观察,中东局势仍存在不确定性。
中港股市短期展望
- 恒生指数阻力位在24,700点,对应未来12个月11倍市盈率。
- 短期看好板块:生科股受益于政策利好,濠赌股受澳门博彩收入增长提振,纺织股期待Nike业绩改善带动订单复苏。
今日市场焦点
- 宏观焦点:人行逆回购缩量,利率持平;要求8月起大额现金交易上報;发改委指“两重”建设项目清单已全部下达;罗兵咸料香港今年IPO集资额超2000亿港元;香港5月零售额升2.4%胜预期;特朗普称对越南关税为20%;美国FHFA局長指鲍威尔涉欺詐;美国6月ADP私企职位减少;IMF指欧洲央行应将利率维持在2%;施纪贤支持李韻晴续任英财相;世界銀行1000強指四大内銀蟬联首4名;特斯拉第二季交付量低預期。
企業消息
- 立訊精密拟发H股来港上市筹资10亿美元。
- 阿里巴巴上季斥8.05亿美元回购股份。
- 雷军表示小米集团优先解决国内YU7交付问题。
- 吉利汽车将在英国推出吉利品牌汽车。
- 比亚迪股份据报无限期推迟墨西哥建厂计划。
- 孙宏斌指融创中國最困难的時候已经過去。
- 中国恒大称法院以书面方式決定並批准撤销轉讓申請。
本周各地重要經濟數據事項
- 中国工业利润1-5月下降1.1%;美国个人所得5月下降0.4%;美国个人支出5月下降0.1%;美国个人消费支出物价指数5月上升2.3%;美国核心个人消费支出物价指数5月上升2.7%;美国密西根大学消费者信心指数6月上升至60.7;中国官方制造业PMI 6月为49.7;中国官方非制造业PMI 6月为50.5;英国GDP第一季度终值为0.7%;澳门6月赌场收入增长19%;欧元区6月预估CPI初值为2.0%。
分析师名单
- 赵晞文 研究部董事
- 彭日飛 联席董事
- 李芷瑩 高级分析员
- 陳樂怡 高级分析员