宏观与策略
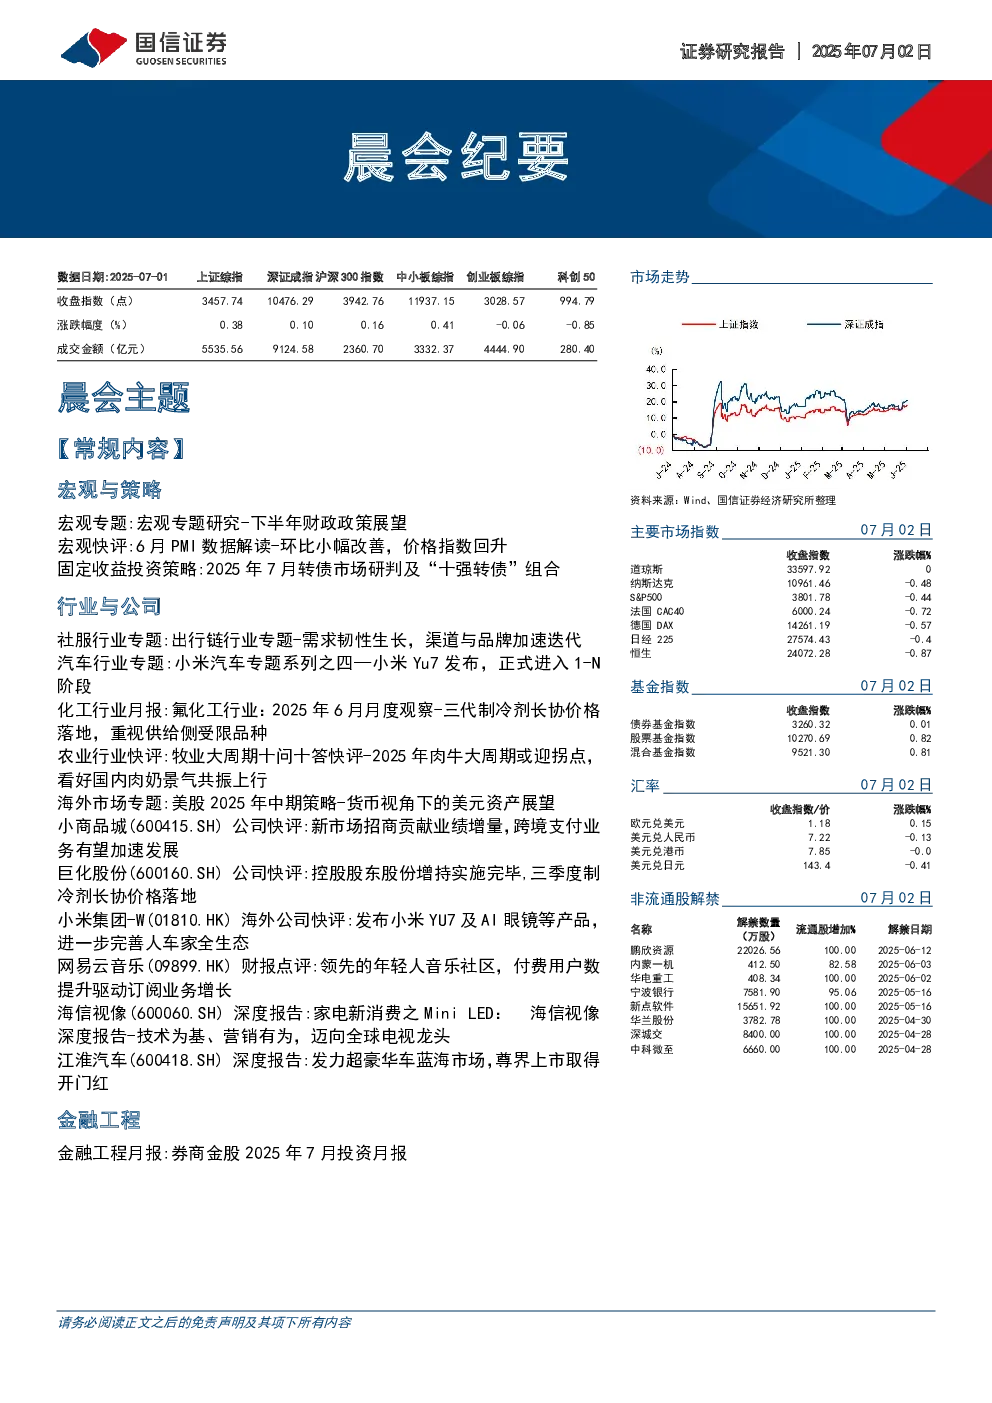
下半年财政政策展望: 上半年财政收入略有下滑,主要受价格低迷、企业利润承压、房地产市场不振等因素影响。一般公共支出增速与预算基本持平,民生类支出增速显著更高。土地出让收入持续下行。预计下半年一般公共预算收入增速不高,全年增速或在-1%至0.1%之间。支出端节奏取决于收入和债务发行节奏,预计三季度广义赤字超过3.4万亿,四季度广义赤字2.3万亿。若经济下行压力较大,可能出台增量财政政策,如“准财政”政策性金融工具、追加特别国债等。
6月PMI数据解读: 制造业PMI、非制造业PMI和综合PMI产出指数环比小幅改善,价格指数回升。
固定收益投资策略: 转债市场当前不适合低价类策略,平衡型品种最具性价比。建议根据收益目标和回撤需求选择不同操作思路,如选择正股高波强势的平衡型转债或高价低溢价偏股型品种,或选择低波行业中的中大盘品种。建议关注消费、科技、电网设备、储能、创新药等领域的投资机会。
行业与公司
社服行业: 出行链行业需求韧性生长,渠道与品牌加速迭代。B端商旅需求随宏观经济周期波动,C端旅游意愿持续维持较强韧性。平台生态价值凸显,但面临抖音、京东等新玩家的竞争。酒店行业供需为行业主要矛盾,龙头谋求拓圈,下沉市场RevPAR存在相对优势。
汽车行业: 小米汽车进入中高端SUV赛道,Yu7产品力优秀,市场端销售火爆。小米汽车成功由多因素推动,包括造车布局已久、庞大的投资生态圈、研发端支持、产品力过硬、用户基础好等。预计2025年销量40-50万辆,2026年销量有望突破80万辆。
化工行业: 三代制冷剂长协价格落地,R32、R410A价格预计三季度稳定增长。二代制冷剂R22等品种在供给快速收缩、空调维修市场的支撑下,预计2025年将出现供需缺口。三代制冷剂R32供给小幅提升,但需求端快速增长,预计2025年将保持供需紧平衡。建议关注R22、R32等二代、三代制冷剂景气度将延续的龙头企业。
农业行业: 2025年肉牛大周期或迎拐点,看好国内肉奶景气共振上行。奶牛养殖公司受益于肉奶景气共振,具备较高的盈利弹性修复空间。所有奶牛养殖企业目前均破净,PB处于历史底部区间,估值空间修复的弹性较大。建议关注优然牧业、现代牧业、中国圣牧、光明肉业。
海外市场: 美债失去价值储藏功能,黄金将取而代之。美股长牛由货币驱动,但短期经济景气度面临风险。建议在避险阶段考虑质量因子、道琼斯、红利因子、公用事业、日常消费等板块,在抄底时考虑费城半导体、纳斯达克100、纳斯达克综合、罗素2000等板块。
公司快评: 小商品城新市场招商贡献业绩增量,跨境支付业务有望加速发展;巨化股份控股股东股份增持实施完毕,三季度制冷剂长协价格落地;小米集团发布小米YU7及AI眼镜等产品,进一步完善人车家全生态;网易云音乐领先的年轻人音乐社区,付费用户数提升驱动订阅业务增长;海信视像MiniLED技术为基、营销有为,迈向全球电视龙头;江淮汽车发力超豪华车蓝海市场,尊界上市取得开门红。
金融工程: 券商金股股票池中,电子、机械、基础化工、医药、计算机行业配置较高,电子行业增配较多,医药行业减配较多。券商金股业绩增强组合今年以来在主动股基中排名28.16%分位点(977/3469)。