上周市场回顾
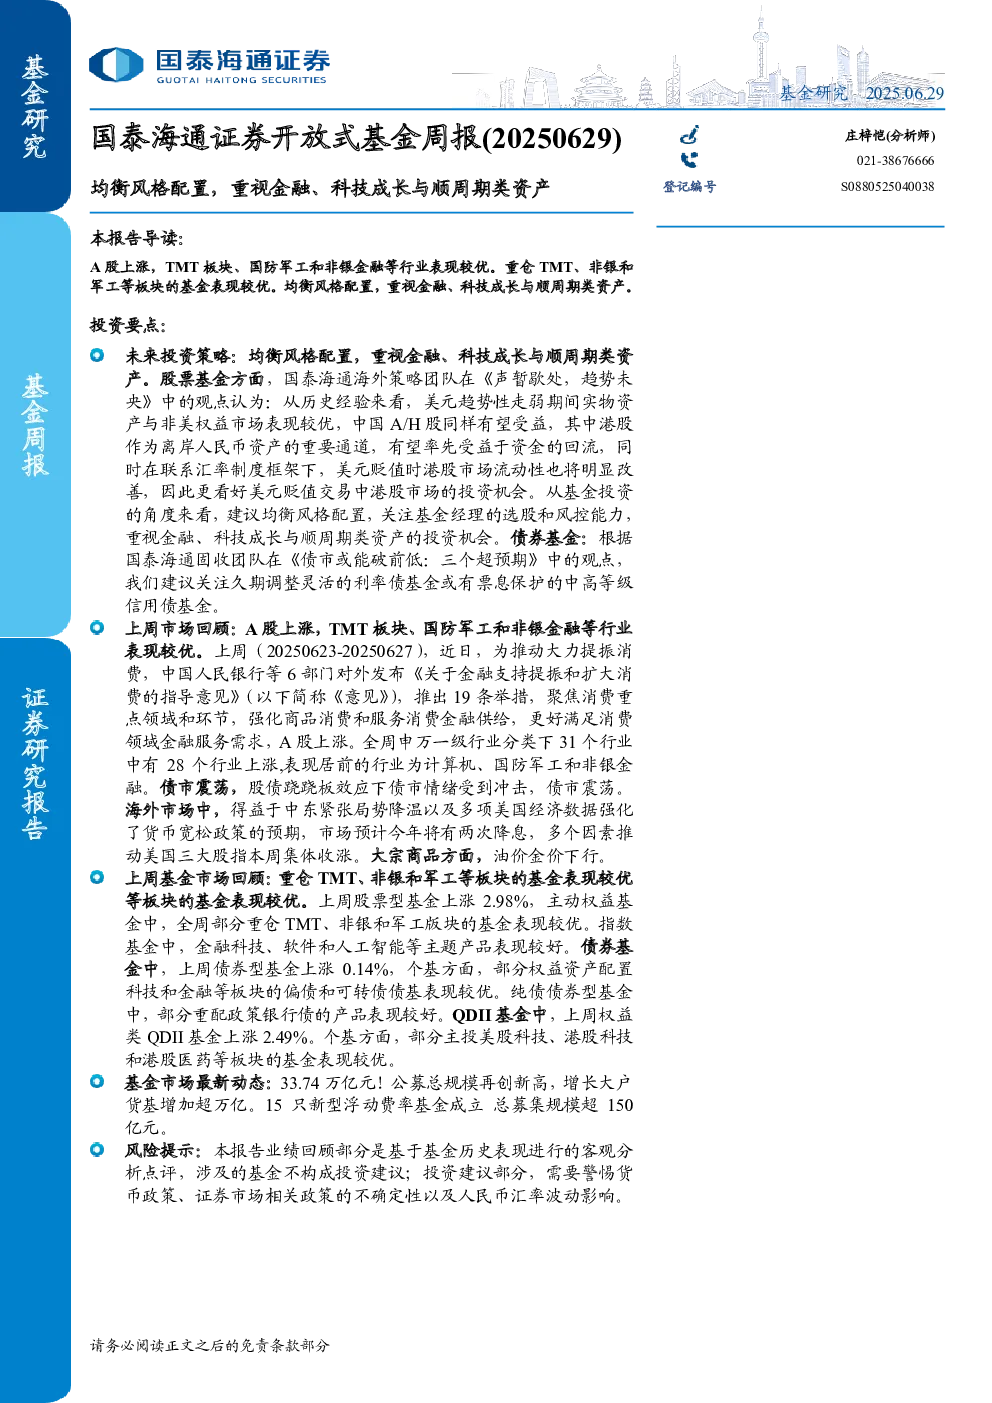
- A股上涨:受中国人民银行等6部门发布《关于金融支持提振和扩大消费的指导意见》推动,A股全周上涨。TMT板块、国防军工和非银金融等行业表现较优,其中计算机、国防军工、非银金融等分别上涨7.70%、6.90%、6.66%。主要指数方面,上证综指上涨1.91%,深证成指上涨3.73%,创业板指数上涨5.69%。
- 债市震荡:股债跷跷板效应下债市情绪受冲击,10年期国债收益率上行1BP至1.65%,信用债等级利差收窄,期限利差走阔。
- 全球股市上涨:美国三大股指集体收涨,道琼斯工业指数上涨3.82%,标普500指数上涨3.44%,纳斯达克指数上涨4.25%。欧洲和亚太主要股市整体上行。
- 大宗商品:国际油价大幅下行,能源指数下跌10.69%;金价下跌,贵金属指数下跌2.58%。
上周基金市场回顾
- 股票型基金:上涨2.98%,重仓TMT、非银和军工板块的基金表现较优。指数基金中,金融科技、软件和人工智能等主题产品表现较好。
- 债券型基金:上涨0.14%,部分权益资产配置科技和金融板块的偏债和可转债债基表现较优,纯债债券型基金中,重配政策银行债的产品表现较好。
- QDII基金:上涨2.49%,部分主投美股科技、港股科技和港股医药板块的基金表现较优。
- 其他基金:货币基金年化收益率为1.35%,黄金ETF及其联接基金下跌1.78%。
未来投资策略
- 宏观:预计积极政策将持续发力,带动国内需求改善,为企业利润修复提供支撑。
- 股票市场:建议均衡风格配置,关注基金经理的选股和风控能力,重视金融、科技成长与顺周期类资产。科技成长聚焦AI产业趋势,顺周期行业关注供给收缩带来格局改善的方向,金融与高分红板块配置价值凸显。
- 债券市场:建议关注久期调整灵活的利率债基金或有票息保护的中高等级信用债基金。
- 基金投资:股混基金建议均衡风格配置,重视金融、科技成长与顺周期类资产;债券基金建议关注久期调整灵活的利率债基金或有票息保护的中高等级信用债基金;货币基金在长期资金利率维持较低水平的情况下没有趋势性投资机会;商品基金可适当配置黄金ETF。
基金市场最新动态
- 公募基金总规模:截至2025年5月底,我国公募基金总规模为33.74万亿元,其中货币基金规模增长超4000亿,债券基金规模增长超2200亿。
- 新型浮动费率基金:15只新型浮动费率基金成立,总募集规模超150亿元。
- 新发产品情况:上周共新成立基金41只,新发基金平均募集份额为8.03亿元,总募集份额为329.19亿元。
- 下周基金分红情况:18只基金份额将进行权益登记,其中华夏特变电工新能源REIT每10份派发红利0.802元。
风险提示
- 业绩回顾部分不构成投资建议;投资建议部分需警惕货币政策、证券市场相关政策的不确定性以及人民币汇率波动影响。