-
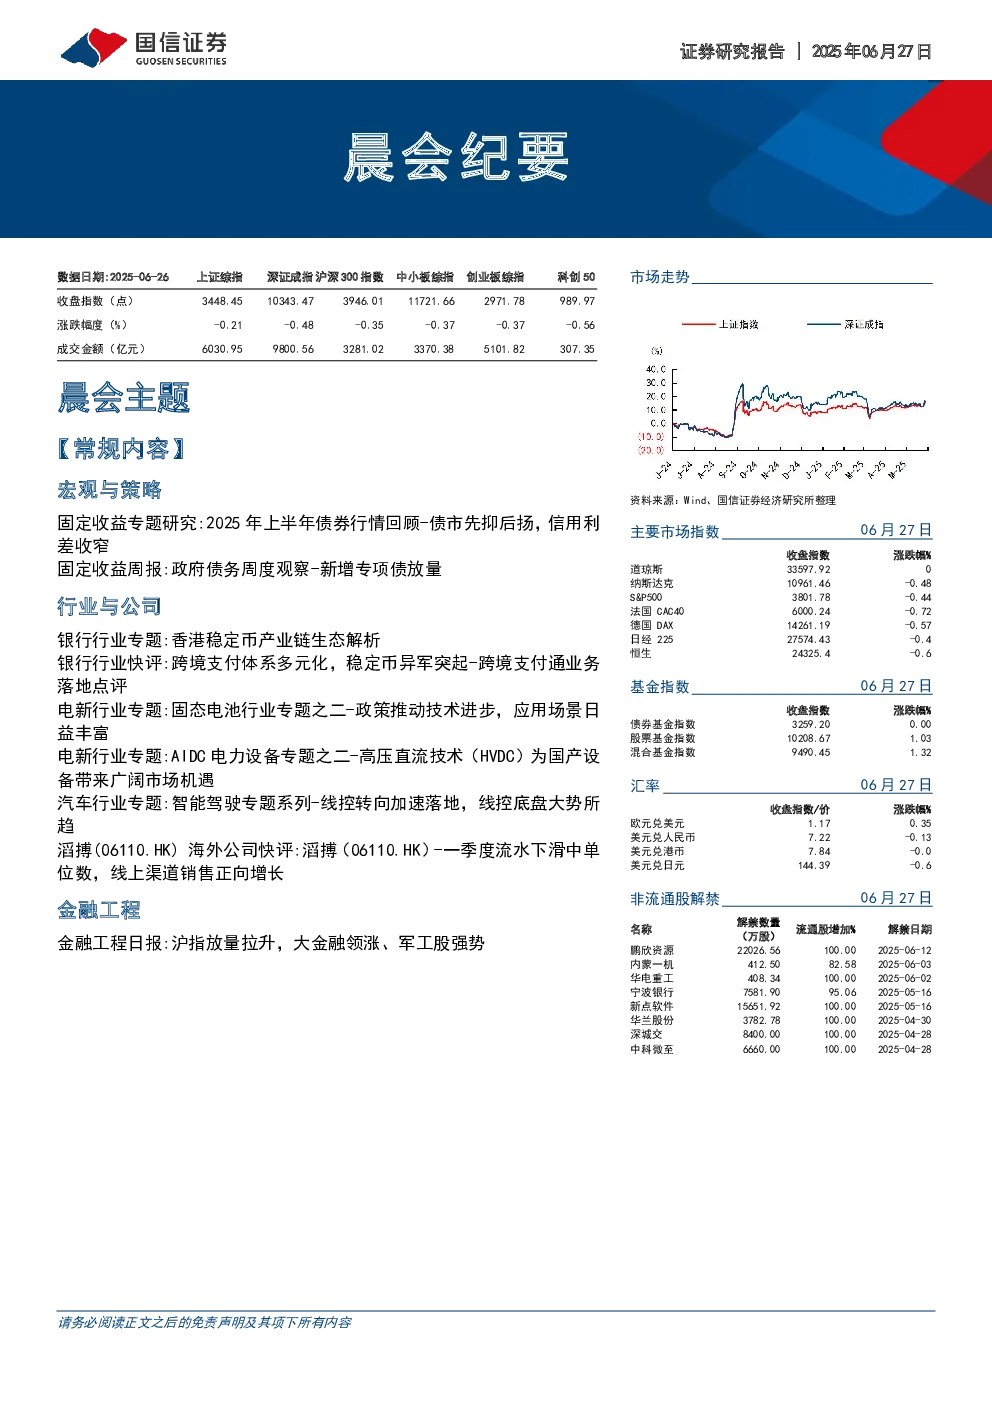
宏观与策略
- 债券市场回顾:2025年上半年,国债收益率先升后降,信用利差整体收窄。1年期、10年期国债收益率分别变动27BP、-3BP,3年AAA级信用债收益率变动-1BP。中债市场隐含评级下调金额同比略升,违约事件减少,回收率仍偏低。
- 政府债务观察:6月新增专项债放量发行,截至第25周,政府债净融资累计超去年同期,广义赤字进度达45.1%。
-
行业与公司
- 银行行业:解析香港稳定币产业链生态,参与者包括发行方、储备银行等。稳定币对跨境支付效率提升,但可能带来存款脱媒等问题。传统金融机构积极拥抱稳定币。
- 电新行业:
- 固态电池:政策推动技术进步,应用场景扩展至汽车、消费电子等领域。2027年有望实现规模化装车测试,2030年批量生产。预计2027/2030年全球渗透率分别达3%/8%。
- AIDC电力设备:AI算力需求增长,预计2030年新增算力负载达24.6GW。数据中心供配电设备市场空间达1087亿元,HVDC技术迭代空间大,固态变压器应用尚处早期。
- 汽车行业:线控转向加速落地,线控底盘成趋势。2026年高阶线控制动逐步上车,线控悬架渗透率提升,线控转向2020年渗透率超30%,市场规模超350亿元。
- 滔搏(06110.HK):一季度流水中单位数下滑,线上渠道销售正向增长。库存结构优化,折扣加深。看好公司经营韧性及长期现金回报,维持“优于大市”评级。
- 金融工程:沪指放量拉升,大金融、军工股强势。两融余额18220亿元,ETF溢价/折价情况及资金流向数据详述。
-
市场数据
- 商品期货:黄金、原油等商品价格涨跌幅数据。
- 重要信息披露:11月CPI、PPI、货币供应量、贷款数据等。
- 非流通股解禁:鹏欣资源等公司解禁数量及影响。
- 全球证券市场:主要股指涨跌幅及波动率。
- 沪深港通资金流向:A股、港股资金流入流出前十名。