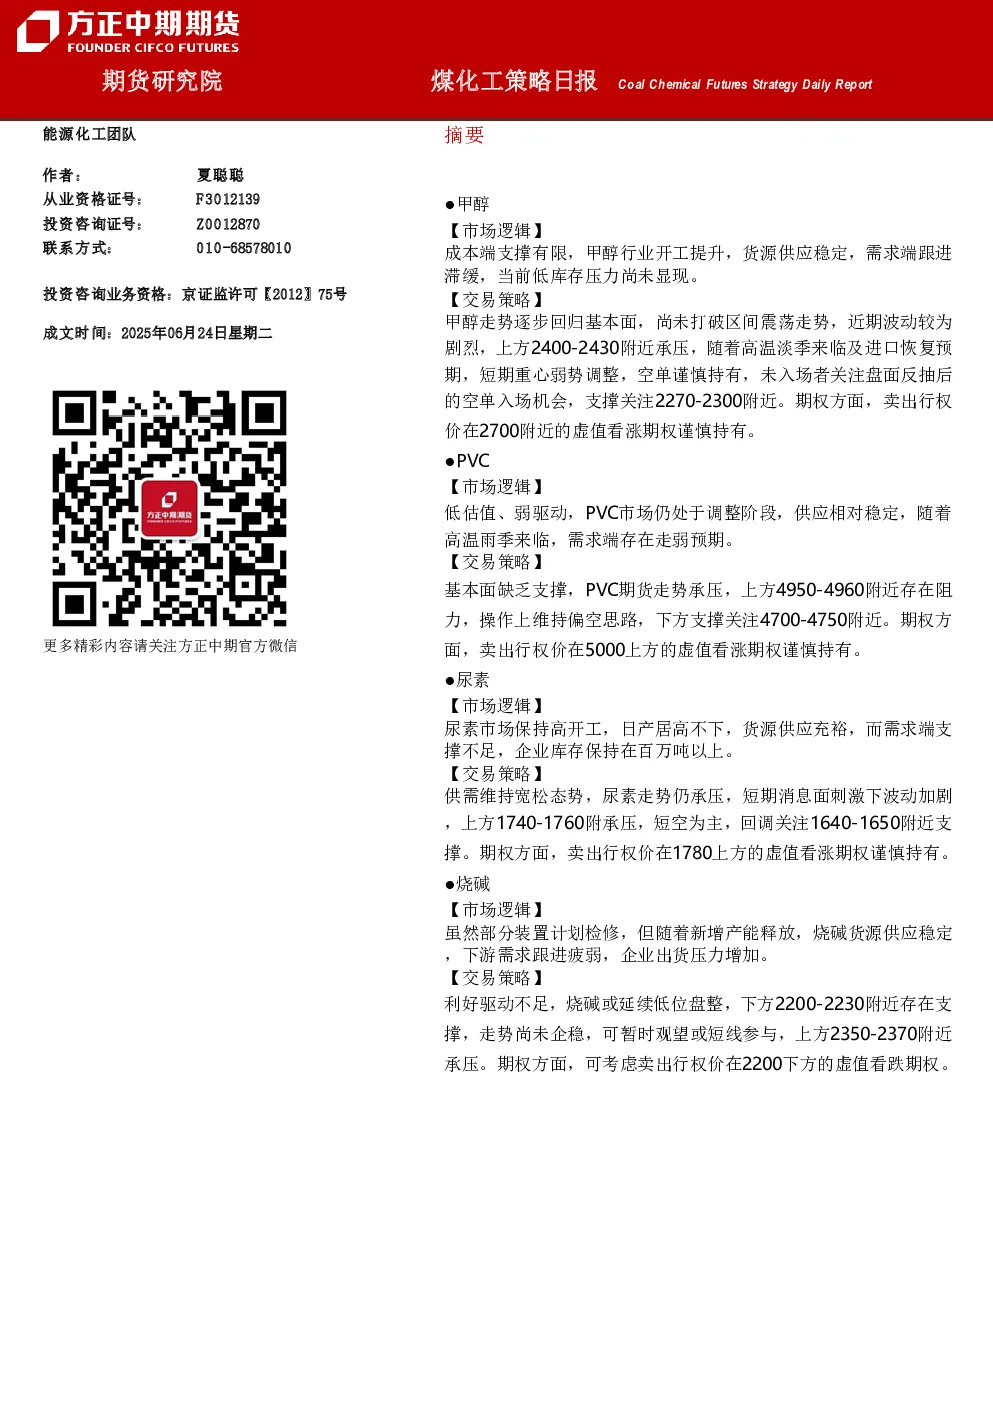
方正中期期货研究院 煤化工策略日报(2025年06月24日)
品种策略观点
- 甲醇:情绪释放,区间波动。成本端支撑有限,行业开工提升,货源供应稳定,需求端跟进滞缓,低库存压力尚未显现。策略:反抽试空,支撑位2270-2300,压力位2400-2430。
- PVC:低估值、弱驱动,走势承压。供应相对稳定,需求端存在走弱预期。策略:维持偏空思路,支撑位4700-4750,压力位4950-4960。
- 尿素:供需宽松,弱势松动。市场保持高开工,日产居高不下,货源供应充裕,需求端支撑不足。策略:波段参与,支撑位1640-1650,压力位1740-1760。
- 烧碱:利好驱动不足,低位徘徊。部分装置检修,新增产能释放,货源供应稳定,下游需求疲弱。策略:暂时观望或短线参与,支撑位2200-2230,压力位2350-2370。
期货行情回顾
- 甲醇:最高价2495,最低价2336,收盘价2379,成交量2891579,持仓量896735,涨跌幅-4.99%。
- PVC:最高价4897,最低价4802,收盘价4844,成交量1190057,持仓量934961,涨跌幅-1.06%。
- 尿素:最高价1726,最低价1672,收盘价1698,成交量439543,持仓量247071,涨跌幅-0.76%。
- 烧碱:最高价2294,最低价2262,收盘价2274,成交量421288,持仓量195529,涨跌幅-3.88%。
现货市场走势
- 甲醇:国内现货市场气氛降温,大部分地区报价走跌,沿海地区表现略强。西北主产区企业报价下调,库存降至48.86万吨。煤炭供需阶段性好转,部分煤矿暂停产销,煤价或继续小涨。
- PVC:市场气氛不佳,各地区报价下调,华东、华南地区跌幅明显。西北主产区企业报价跟降,库存下降。下游制品厂开工走低,华东、华南、华北地区平均开工分别为52%、53%、51%。
- 尿素:市场气氛转弱,大部分地区报价回落,低价货源增加。山东地区报价下调,库存高位回落至113.60万吨。下游需求跟进不足,工业需求疲弱,农业需求略增。
- 烧碱:市场气氛一般,山东、江苏、广东地区报价回落。山东地区表现分化,低浓度碱暂稳,高浓度碱略降。液氯市场窄幅震荡,企业出货好转,库存降至36.65万吨。
期现基差变动
- 甲醇:基差256,变化25。
- PVC:基差-94,变化-14。
- 尿素:基差22,变化-5。
- 烧碱:基差42,变化-7。
行业开工水平
- 纯碱:开工率86.46%,环比变化1.56%。
- 甲醇:开工率88.65%,环比变化0.67%。
- PVC:开工率78.62%,环比变化-0.63%。
- 尿素:开工率88.28%,环比变化0.48%。
- 烧碱:开工率81.20%,环比变化0.30%。
库存数据跟踪
- 甲醇:库存58.64万吨,周度变化-6.58。
- PVC:库存35.51万吨,周度变化0.03。
- 尿素:库存113.60万吨,周度变化-4.11。
- 烧碱:库存36.65万吨,周度变化-3.88。
市场供需现状
- 甲醇:供应增加,需求转弱,库存压力较大。
- PVC:供应弱稳,需求疲弱,库存压力缓解。
- 尿素:供需宽松,需求不足,库存高位。
- 烧碱:供应稳定,需求疲弱,库存去库缓慢。