市場回顧
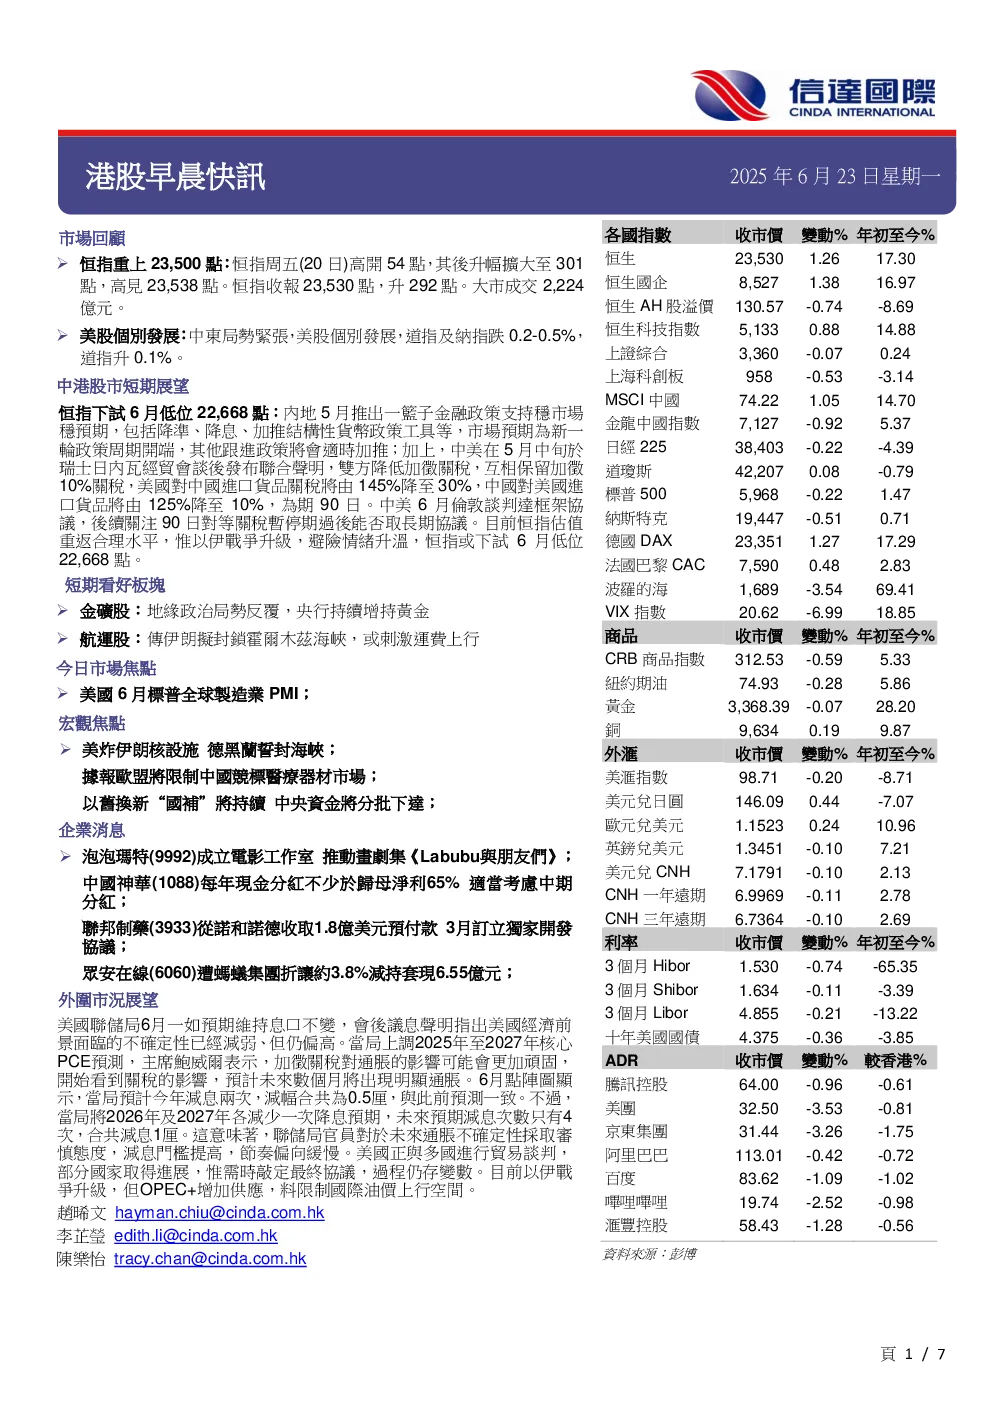
恒生指數重上23,500點,大市成交2,224億元。中東局勢緊張,美股個別發展,道指及納指跌0.2-0.5%。內地5月推出一籃子金融政策支持穩市場穩預期,包括降準、降息、加推結構性貨幣政策工具等,市場預期為新一輪政策周期開端,其他跟進政策將會適時加推;加上,中美在5月中旬於瑞士日內瓦經貿會談後發布聯合聲明,雙方降低加徵關稅,互相保留加徵10%關稅,美國對中國進口貨品關稅將由145%降至30%,中國對美國進口貨品將由125%降至10%,為期90日。中美6月倫敦談判達框架協議,後續關注90日對等關稅暫停期過後能否取長期協議。目前恒指估值重返合理水平,惟以伊戰爭升級,避險情緒升溫,恒指或下試6月低位22,668點。
短期看好板塊
金礦股:地緣政治局勢反覆,央行持續增持黃金;航運股:傳伊朗擬封鎖霍爾木茲海峽,或刺激運費上行。
今日市場焦點
美國6月標普全球製造業PMI;宏觀焦點:美炸伊朗核設施 德黑蘭誓封海峽;以舊換新“國補”將持續 中央資金將分批下達;企業消息:泡泡瑪特(9992)成立電影工作室 推動畫劇集《Labubu與朋友們》;中國神華(1088)每年現金分紅不少於歸母淨利65% 適當考慮中期分紅;聯邦制藥(3933)從諾和諾德收取1.8億美元預付款 3月訂立獨家開發協議;眾安在線(6060)遭螞蟻集團折讓約3.8%減持套現6.55億元。
外圍市況展望
美國聯儲局6月一如預期維持息口不變,會後議息聲明指出美國經濟前景面臨的不確定性已經減弱、但仍偏高。當局上調2025年至2027年核心PCE預測,主席鮑威爾表示,加徵關稅對通脹的影響可能會更加頑固,開始看到關稅的影響,預計未來數個月將出現明顯通脹。6月點陣圖顯示,當局預計今年減息兩次,減幅合共為0.5厘,與此前預測一致。不過,當局將2026年及2027年各減少一次降息預期,未來預期減息次數只有4次,合共減息1厘。這意味著,聯儲局官員對於未來通脹不確定性採取審慎態度,減息門檻提高,節奏偏向緩慢。美國正與多國進行貿易談判,部分國家取得進展,惟需時敲定最終協議,過程仍存變數。目前以伊戰爭升級,但OPEC+增加供應,料限制國際油價上行空間。
各國指數
恒生指數收報23,530點,升292點;恒生國企指數收報8,527點,升1.38點;十年美國國債收益率為4.375%。
本周各地重要經濟數據事項
中國1年期及5年期貸款基放利率維持3.00%及3.50%;香港5月綜合CPI年升1.90%;日本5月核心通脹率升至3.7%。
評級說明
股票投資評級分為買入、中性/持有、沽售三級;行業投資評級亦分為買入、中性/持有、沽售三級。
分析員名單
趙晞文、彭日飛、李芷瑩、陳樂怡