市场回顾
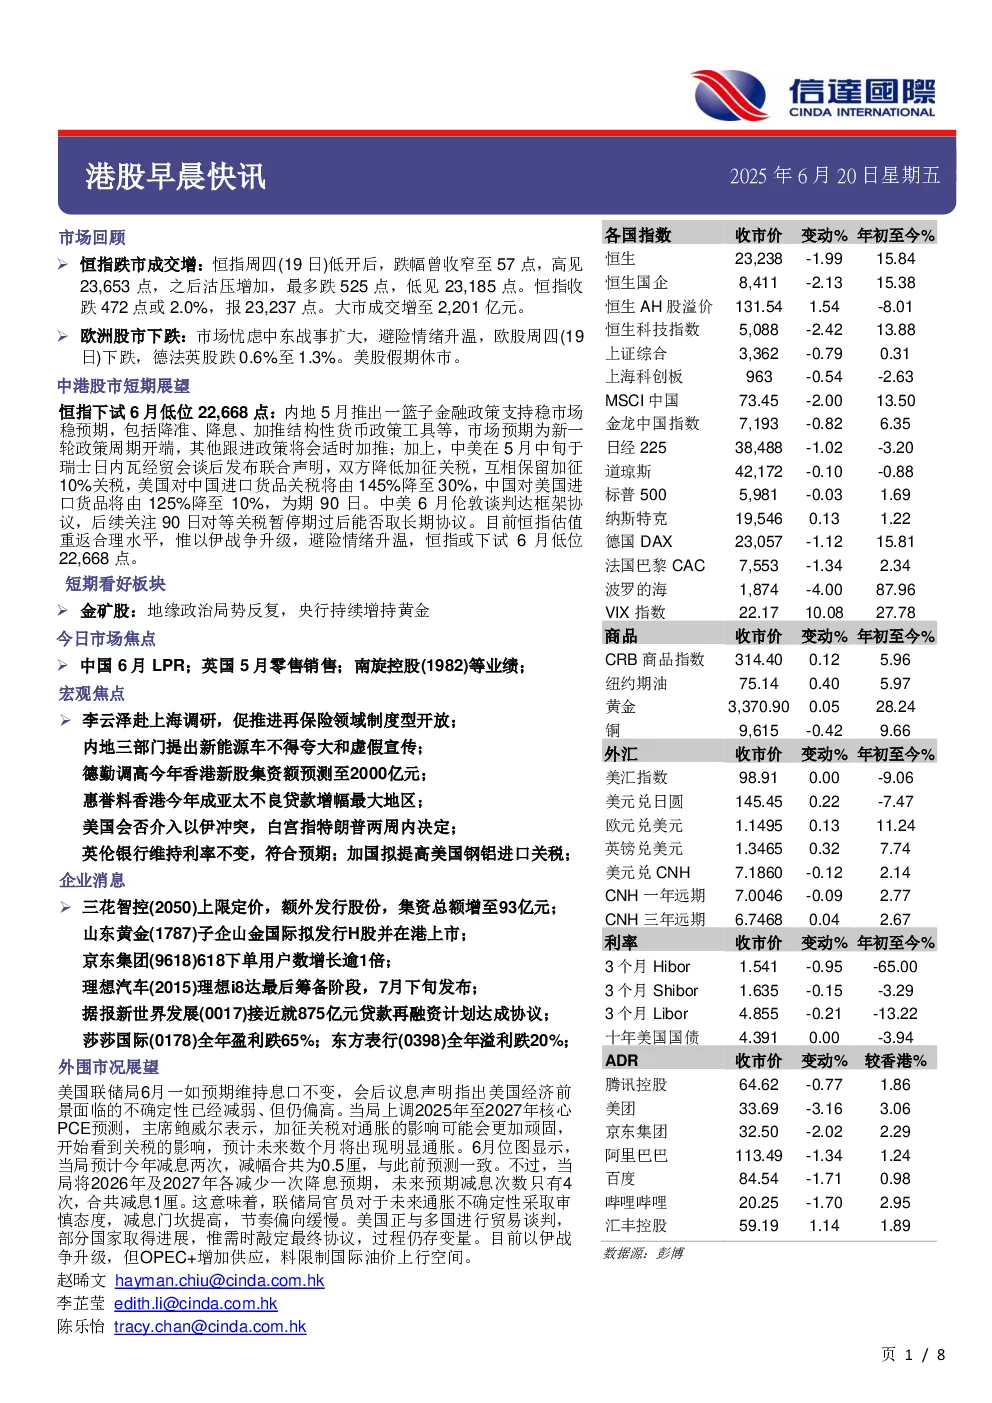
- 恒生指数周四低开后下跌,最终收跌472点或2.0%,报23,237点,成交增至2,201亿元。
- 欧洲股市下跌,因中东战事忧虑导致避险情绪升温,德法英股跌0.6%至1.3%。
中港股市短期展望
- 恒生指数可能下试6月低位22,668点,因伊战争升级导致避险情绪升温。
- 内地推出一篮子金融政策支持稳市场,包括降准、降息等,预期新一轮政策周期开端。
- 中美降低加征关税,为期90日,后续关注90日对等关税暂停期过后能否达成长期协议。
短期看好板块
今日市场焦点
- 中国6月LPR;英国5月零售销售;南旋控股等业绩。
- 李云泽赴上海调研,促推进再保险领域制度型开放。
- 内地三部门提出新能源车不得夸大和虚假宣传。
- 德勤调高今年香港新股集资额预测至2000亿元。
- 惠誉料香港今年成亚太不良贷款增幅最大地区。
宏观焦点
- 金管局指港元市场和拆息往后走向存较多变量,特别是套息交易、港元资金供求等因素。
- 美国关税政策仍存不确定性,影响中国内地和香港银行业前景。
- Gartner全球供应链25强,联想京东齐升级。
- 美国会否介入以伊冲突,白宫指特朗普两周内决定。
- 特朗普第三度延长TikTok「不卖就禁」限期。
- 欧盟倾向放弃迫特朗普,取消10%基准关税。
- 英伦银行维持利率不变,关注就业市场和中东冲突。
- 加国拟提高美国钢铝进口关税。
- 去年全球FDI跌11%。
企业消息
- 三花智控上限定价,额外发行股份,集资总额增至约93亿元。
- if椰子水母企IFBH、泰德医药、云知声今日起招股。
- 山东黄金子企山金国际拟发行H股并在港上市。
- 宇树科技传完成C轮融资。
- 京东集团618下单用户数增长逾1倍。
- 理想汽车充电站达2500座。
- 莎莎国际全年盈利跌65%。
- 东方表行全年溢利跌20%,连特息派16.7仙。
- 医思健康全年亏损扩至1.7亿元。
- 世茂服务设合伙企业,开发辽宁葫芦岛冷链物流项目。
本周各地重要经济数据事项
- 中国新增贷款、社会融资规模增量、广义货币M2等数据。
- 欧元区工业生产、法国CPI、德国CPI等数据。
- 美国密歇根大学消费者信心指数、英国Rightmove房价等数据。
- 中国固定资产投资、工业增加值、社会消费品零售总额等数据。
- 香港失业率、美国零售销售、NAHB房屋市场指数等数据。
- 欧元区CPI、英国CPI、美国MBA贷款申请指数等数据。
- 中国LPR、香港综合CPI、澳门来访旅客等数据。
- 欧元区消费者信心指数、英国零售销售等数据。
评级说明
- 股票投资评级:买入、中性/持有、沽售。
- 行业投资评级:买入、中性/持有、沽售。
分析员名单