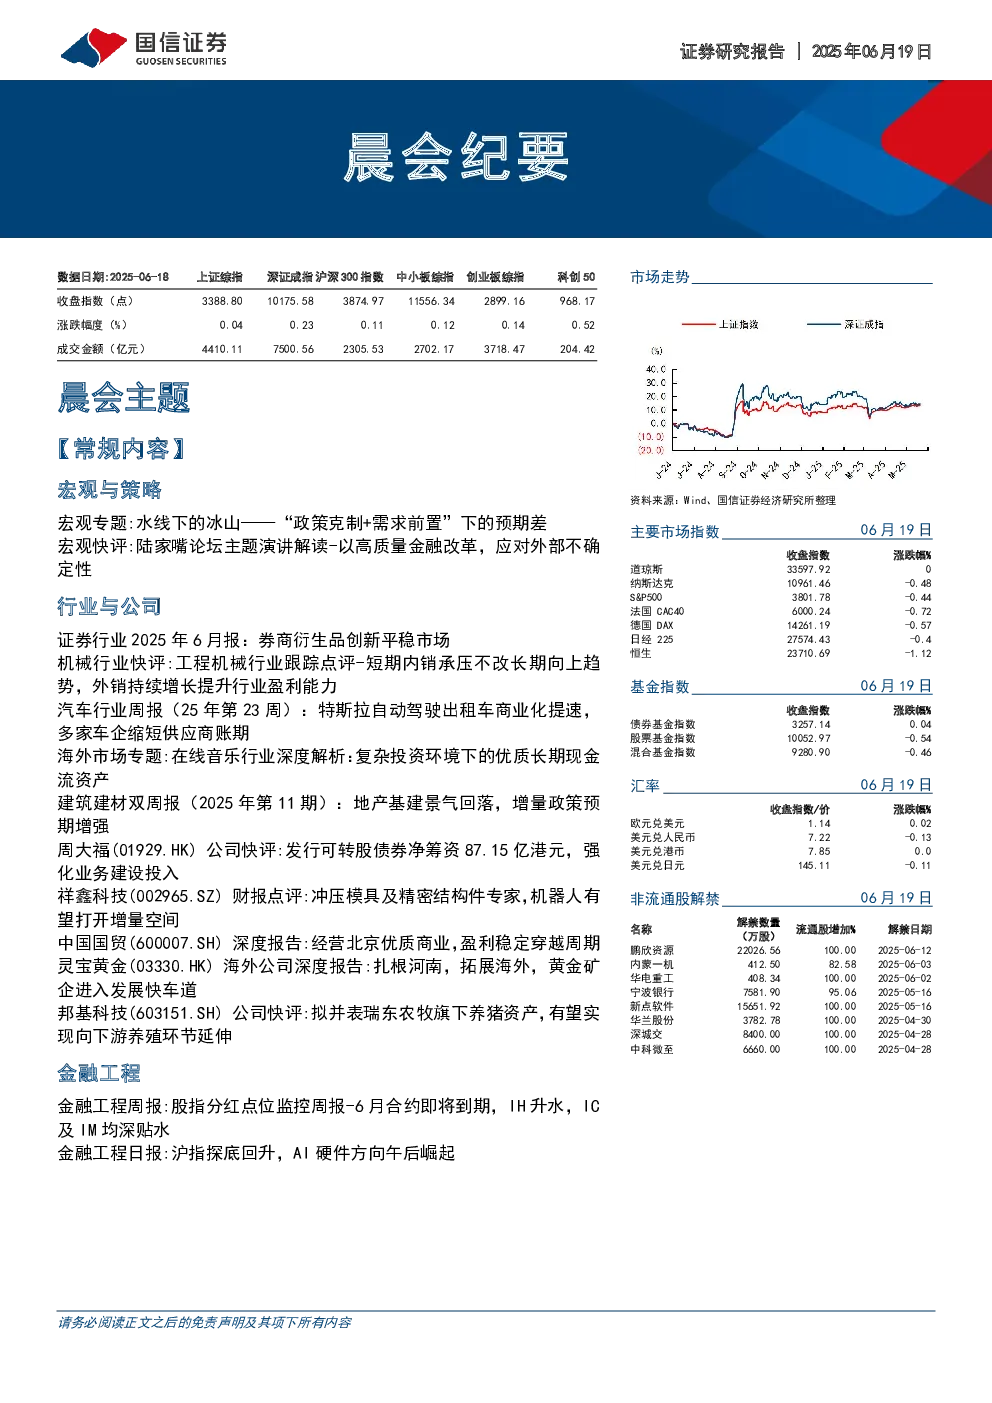
宏观与策略
- 宏观专题:水线下的冰山 - 当前宏观叙事主线已非贸易战,下半年政策逻辑和经济现实可能出现错配。经济“韧性”和贸易谈判顺利给了政策更多定力,但对于对冲性政策出台更为慎重。经济动能已逐渐透支,叠加良好表观数据下的政策克制,可能导致Q3数据显著走弱,并在9-10月最终激活对冲政策。
- 宏观快评:陆家嘴论坛主题演讲解读 - 中国将坚定不移深化金融领域的改革开放,与世界各国共创共享发展新机遇。
行业与公司
- 证券行业2025年6月报:券商衍生品创新平稳市场 - DCN等产品受到市场关注,原因包括股指期货贴水、波动率生息收益、券商投资收益等。场外衍生品对券商探索资产负债表业务大有裨益,对市场也有利于维护健康稳定。行业集中度会进一步提升,机构定价权进一步加深。
- 机械行业快评:工程机械行业跟踪点评 - 短期内销承压不改长期向上趋势,外销持续增长提升行业盈利能力。国内市场方面,5月挖掘机内销同比下降1.48%,主要系下游开工低迷和年初销售高增提前透支部分需求。出口方面,5月挖机出口同比增长5.42%,外销持续增长将提升行业盈利能力。
- 汽车行业周报(25年第23周):特斯拉自动驾驶出租车商业化提速,多家车企缩短供应商账期 - 5月汽车产销分别完成264.9万辆和268.6万辆,环比增长1.1%和3.7%,同比增长11.6%和11.2%。新能源汽车产销分别完成127万辆和130.7万辆,同比增长35%和36.9%。特斯拉自动驾驶出租车Robotaxi服务将于6月22日正式启动。
- 海外市场专题:在线音乐行业深度解析 - 音乐行业具有强双边效应,且与经济相关性较弱,我们认为音乐行业的“一超一强”公司属于优质长期现金流资产。国内订阅业务付费渗透率不断提升,腾讯音乐、网易云音乐付费用户数仍有较大提升空间。
- 建筑建材双周报(2025年第11期):地产基建景气回落,增量政策预期增强 - 2025年1-5月,固定资产投资同比+3.7%,增速环比收窄0.3个百分点,狭义基建投资同比+5.6%,增速环比收窄0.2个百分点,房地产开发投资同比-10.7%。固投和基建增速环比收窄,房地产数据仍然疲软,后续有关地产基建链的增量政策有望加速出台。
- 周大福(01929.HK)公司快评 - 发行可转股债券净筹资87.15亿港元,强化业务建设投入。公司筹资投向主要包括黄金首饰的业务发展及融资、门店升级、国内外市场的战略发展等。
- 祥鑫科技(002965.SZ)财报点评 - 冲压模具及精密结构件专家,机器人有望打开增量空间。公司持续加码新兴领域,推动低空经济与人形机器人业务成为第二增长曲线。公司全面切入人形机器人制造领域,联合客户、科研院所共建“结构件—关键零部件—本体代工”全链条能力。
- 中国国贸(600007.SH)深度报告 - 经营北京优质商业,盈利稳定穿越周期。公司坐拥首都核心地段商业地产国贸中心,房地产开发商整体进入亏损状态,但房地产经营商业绩表现相对平稳。
- 灵宝黄金(03330.HK)海外公司深度报告 - 扎根河南,拓展海外,黄金矿企进入发展快车道。公司是河南省黄金采选冶领军企业,目前形成日采选矿石7000吨的生产规模,2024年产矿产金5.2吨。
- 邦基科技(603151.SH)公司快评 - 拟并表瑞东农牧旗下养猪资产,有望实现向下游养殖环节延伸。公司当前主业为饲料生产销售,定位于高端猪料销售,猪料销售占比达90%以上。
金融工程
- 金融工程周报:股指分红点位监控周报 - 6月合约即将到期,IH升水,IC及IM均深贴水。
- 金融工程日报:沪指探底回升,AI硬件方向午后崛起 - 沪市主要指数涨跌互现,科创100指数表现较好。电子、通信、国防军工、银行、电新行业表现较好。