核心观点
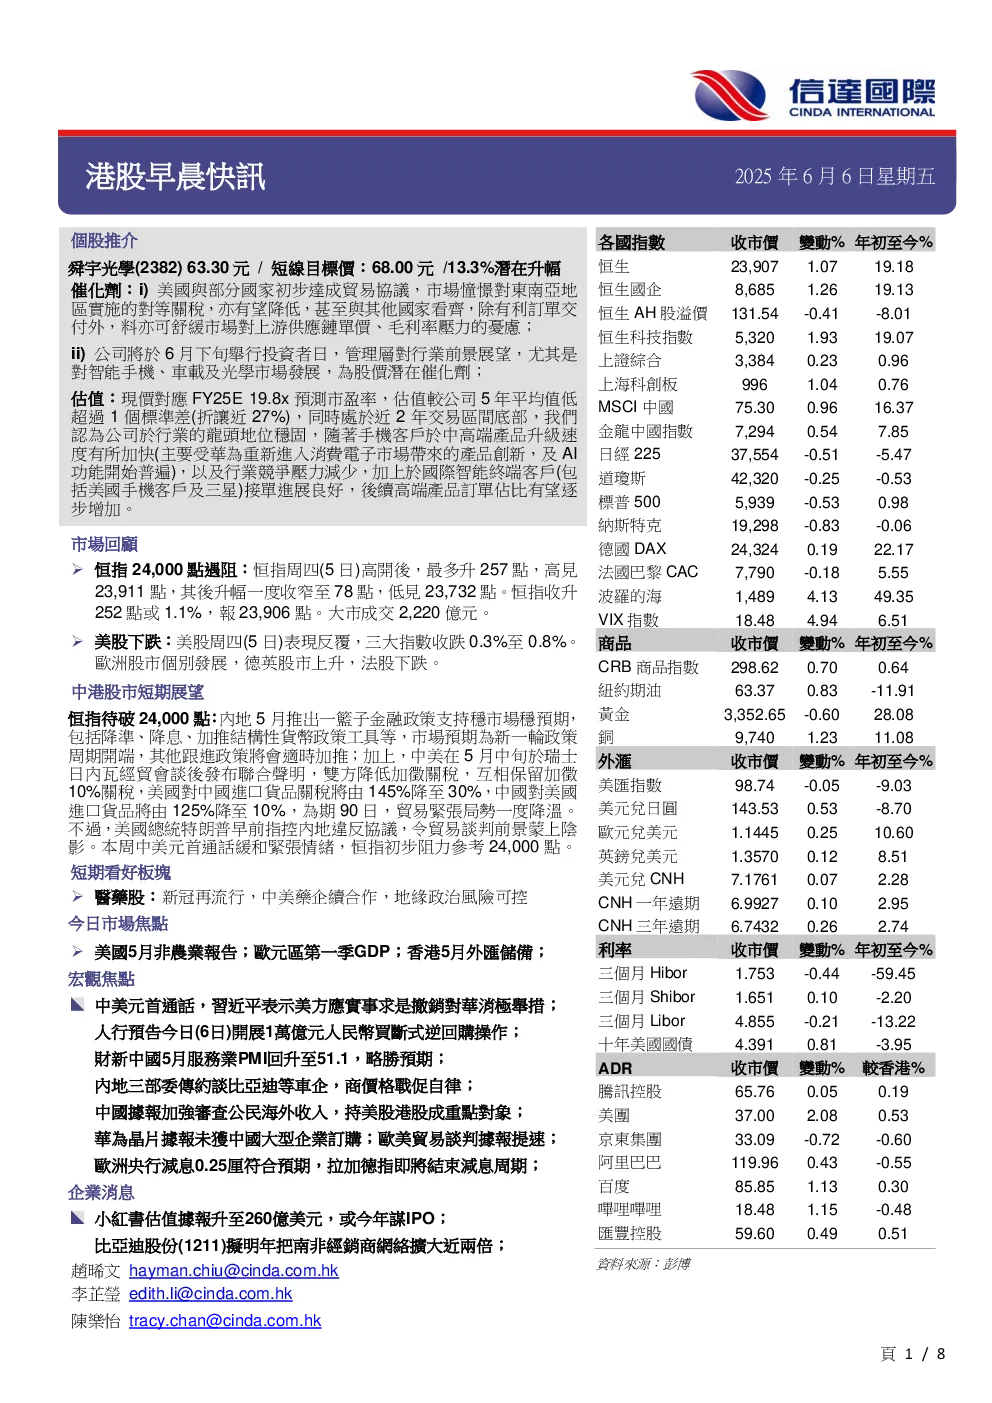
舜宇光学作为行业龙头,受益于智能手机客户中高端产品升级速度加快和行业竞争压力减少,高端产品订单占比有望逐步增加。美债与部分国家初步达成贸易协议,市场憧憬对东南亚地区实施的對等关税有望降低,除有利訂单交付外,料亦可舒緩市場對上游供應鏈單價、毛利率壓力的憂慮。
关键数据
- 舜宇光学FY24净利润略较市场预期高4.4%。
- 公司FY25E HLS/VLS/HCM出货量指引分别按年+5%/15-20%/8-10%。
- 公司今年首4个月VLS出货量符合进度,HLS和HCM出货量略落后于进度。
- IDC于5月底下調今年球智能手機出貨量增長至0.6%。
- 财新中國5月服務業PMI回升至51.1。
- 内地首5月新能源車零售增30%。
研究结论
公司FY24-2027年收入及盈利年複合增長分別為10.2%/18.7%,現價對應FY25E 19.8x預測市盈率,估值較公司5年平均值低逾1個標準差(折讓近27%),同時處於近2年交易區間底部。公司於行業的龍頭地位穩固,後續高端產品訂單佔比有望逐步增加,股價潛在升幅13.3%。