- 宏观与策略:
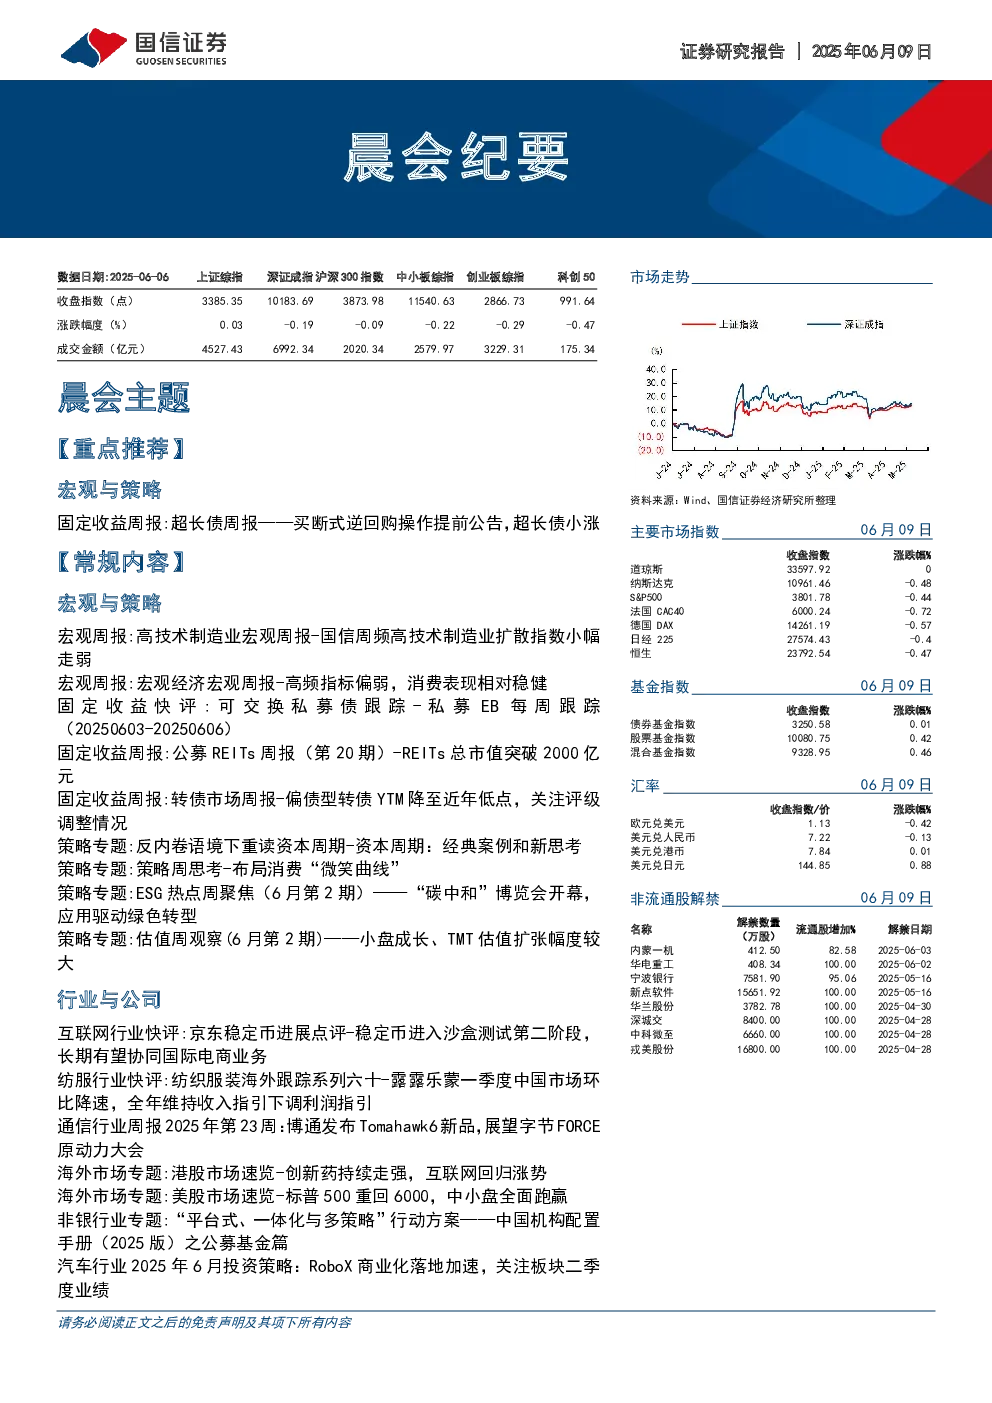
- 超长债周报:央行提前公告将进行1万亿买断式逆回购操作,资金面宽松,但贸易战谈判进展不明,债市小涨,超长债也小幅上涨。30年国债和10年国债利差为22BP,处于历史偏低水平。4月经济展现出韧性,但通缩风险依然明显。预计随着政策托底效应的减弱,债市收益率下行概率更大,但当前30年国债期限利差偏低,期限利差保护度有限。
- 高技术制造业:国信周频高技术制造业扩散指数小幅走弱。动态随机存储器价格上升,半导体行业景气度上升;丙烯腈、六氟磷酸锂价格下降,航空航天、新能源行业景气度下降。近期中美贸易摩擦出现阶段性缓和,投资者悲观预期有所消散。
- 宏观经济:高频指标偏弱,消费表现相对稳健。国信高频宏观扩散指数A维持负值,指数B继续回落。投资、房地产领域景气有所回落,消费领域景气基本保持不变。预计下周十年期国债利率将上行,上证综合指数将下行。
- 固定收益:
- 可交换私募债跟踪:本周新增项目信息如下:辽宁成大股份有限公司2025年面向专业投资者非公开发行可交换公司债券项目获交易所受理,拟发行规模为50亿元。
- 公募REITs周报:REITs总市值突破2000亿元,三单公募REITs取得新进展,公募REITs市场持续扩容。能源、交通、消费REITs涨幅最大。截至6月6日,公募REITs年化现金分派率均值为5.8%,高于当前主流固收资产的静态收益率。
- 转债市场周报:偏债型转债YTM降至近年低点,关注评级调整情况。上周股市震荡上涨,受英伟达FY1Q26收入持续创新高、博通宣布Tomahawk6交换芯片已启动交付等事件带动,TMT板块表现较好。预计权益市场将延续指数震荡、内部主题轮动格局,静待科技产业进展带动新一轮科技行情向上。
- 策略专题:
- 反内卷语境下重读资本周期:资本周期分析框架通过供给端指标预判行业变化,为投资者提供了把握市场节奏的有效工具。应重点监测企业资本开支与盈利数据的匹配度,判断行业是否处于过度投资阶段。
- 布局消费“微笑曲线”:消费行业围绕微笑曲线的两端布局,左端关注软饮料为代表的大众品消费,右端关注走出二次成长曲线的新消费。目前处在第二到三阶段的切换。
- ESG热点周聚焦:“碳中和”博览会开幕,应用驱动绿色转型。全球ESG发展呈现以减碳为中心,发展碳捕集、绿色能源、优化生产技术等方面。
- 估值周观察:小盘成长、TMT估值扩张幅度较大。近一周海外市场整体上涨,估值温和扩张。A股核心宽基估值温和扩张,小盘成长扩张强势。一级行业涨多跌少,TMT估值扩张幅度较大。
- 行业与公司:
- 互联网行业:京东稳定币进入沙盒测试第二阶段,将面向零售和机构提供移动端及PC端应用产品,测试场景主要包括跨境支付、投资交易、零售支付等。长期有望协同国际电商业务。
- 纺服行业:露露乐蒙一季度中国市场环比降速,全年维持收入指引下调利润指引。中国市场收入虽环比降速但仍为增速最快区域,公司仍看好中国市场,对全年25%-30%增长充满信心。
- 通信行业:博通发布Tomahawk6新品,展望字节FORCE原动力大会。算力持续高景气度。关注AI云侧和端侧发展,以及AIDC变化。
- 海外市场:
- 港股市场:创新药持续走强,互联网回归涨势。资金显著回流,科技医药领先。
- 美股市场:标普500重回6000,中小盘全面跑赢。特斯拉大量流出,其余总体流入。
- 非银行业:“平台式、一体化与多策略”行动方案。公募基金相较于银行理财子公司和保险资管核心优势在于其高度专业化、灵活透明和市场化的运作机制。
- 汽车行业:RoboX商业化落地加速,关注板块二季度业绩。乘联会初步统计5月全国乘用车市场零售193万辆,同比去年5月增长13%,较上月增长10%。
- 金融工程:
- 中证800自由现金流指数投资价值分析:自由现金流是公司理论的最大分红金额,也是公司分红能力的直接来源。中证800自由现金流指数投资价值较高,适合长期持有。
- 热点追踪周报:本周制造、周期板块创新高股票数量最多;中证2000、中证1000、中证500、沪深300、创业板指、科创50指数中创新高个股数量占指数成份股个数比例分别为:14.85%、11.60%、9.00%、11.67%、6.00%、10.00%。
- 港股投资周报:港股精选组合本周上涨4.07%,年内上涨36.51%。
- 主动量化策略周报:成长稳健组合年内上涨19.35%,相对股基指数超额13.98%。
- 多因子选股周报:四大指增组合本周均跑赢基准,中证1000增强组合年内超额11.66%。
- 基金周报:易方达基金财富子公司获批设立,公募REITs总市值突破2000亿元。
- ETF周报:本周科技ETF领涨,其中AIETF涨幅中位数超4%。
- 金融工程日报:A股午后涨势扩大,TMT板块领涨、稳定币概念持续活跃。
- 市场数据:
- 商品期货:黄金下跌,原油上涨,白银上涨,铜上涨,铝下跌,铅上涨,豆一上涨,锌下跌,豆粕上涨,镍上涨,玉米上涨,锡上涨,螺纹钢上涨。
- 股票市场指数:道琼斯工业平均指数上涨,德国DAX指数下跌,法国CAC40指数上涨,恒生指数下跌,沪深300指数上涨,美国SP500指数上涨,纳斯达克综合指数下跌,日经225指数上涨,恒生指数下跌。
- Top10A股资金流入流出:迈瑞医疗、宁德时代、中国平安等资金流入较多;拓普集团、新易盛等资金流出较多。
- Top10港股资金流入流出:腾讯控股、快手-W、工商银行等资金流入较多;小米集团-W、建设银行、石药集团等资金流出较多。