市场表现
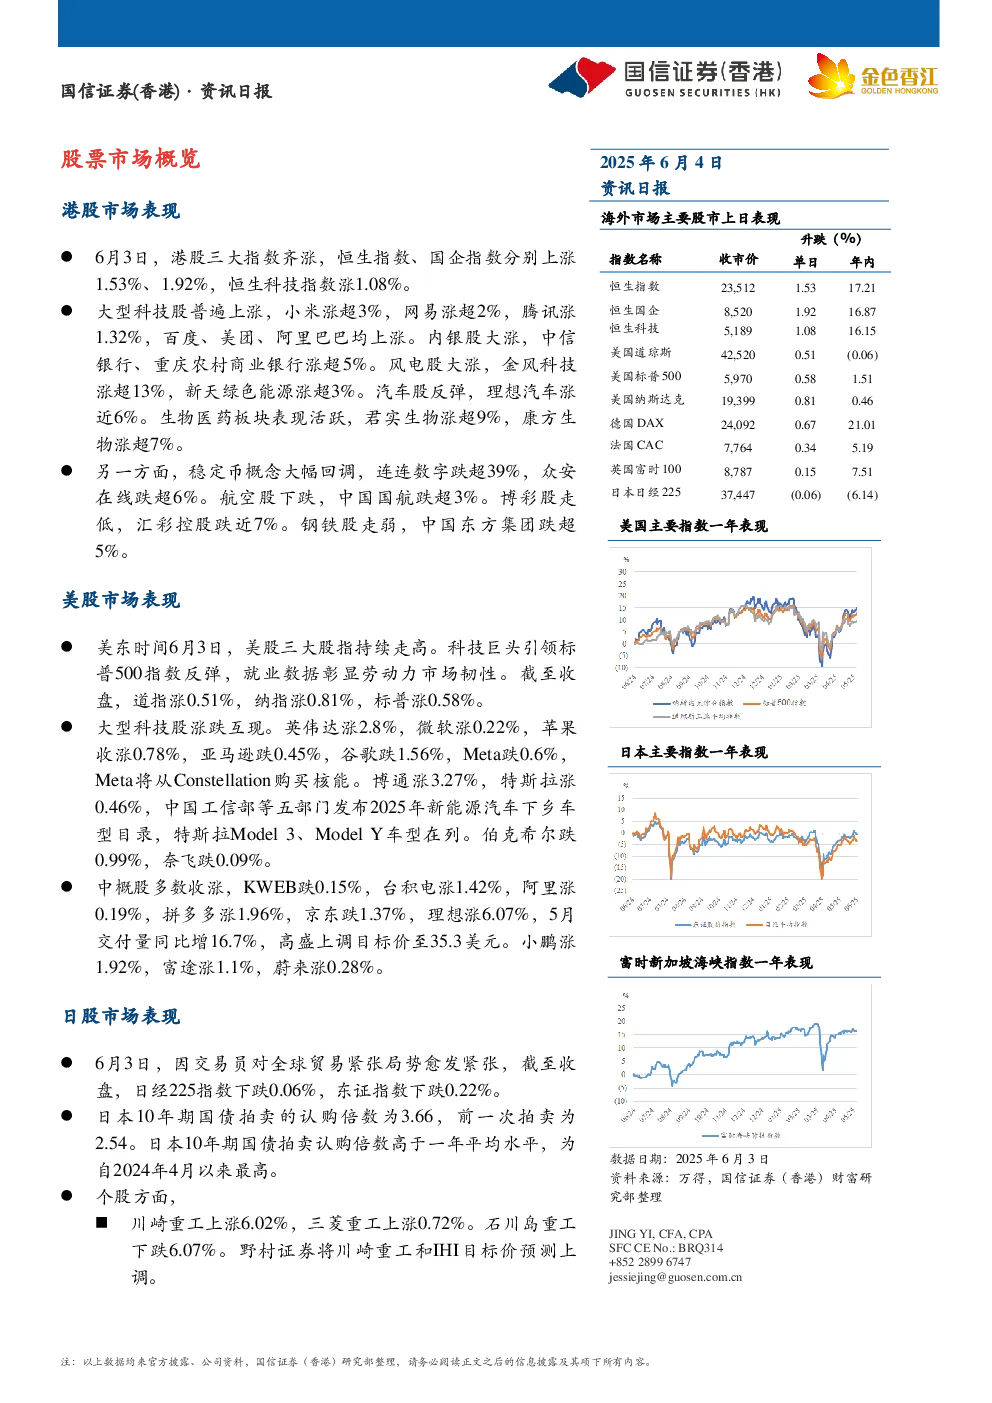
- 港股:三大指数齐涨,恒生指数涨1.53%,国企指数涨1.92%,恒生科技指数涨1.08%。大型科技股普遍上涨,小米涨超3%,网易涨超2%,腾讯涨1.32%,百度、美团、阿里巴巴均上涨。内银股大涨,中信银行、重庆农村商业银行涨超5%。风电股大涨,金风科技涨超13%,新天绿色能源涨超3%。汽车股反弹,理想汽车涨近6%。生物医药板块表现活跃,君实生物涨超9%,康方生物涨超7%。稳定币概念大幅回调,连连数字跌超39%,众安在线跌超6%。航空股下跌,中国国航跌超3%。博彩股走低,汇彩控股跌近7%。钢铁股走弱,中国东方集团跌超5%。
- 美股:三大股指持续走高,道指涨0.51%,纳指涨0.81%,标普涨0.58%。科技巨头引领标普500指数反弹,英伟达涨2.8%,微软涨0.22%,苹果收涨0.78%,亚马逊跌0.45%,谷歌跌1.56%,Meta跌0.6%。博通涨3.27%,特斯拉涨0.46%,中国工信部等五部门发布2025年新能源汽车下乡车型目录,特斯拉Model 3、Model Y车型在列。伯克希尔跌0.99%,奈飞跌0.09%。中概股多数收涨,KWEB跌0.15%,台积电涨1.42%,阿里涨0.19%,拼多多涨1.96%,京东跌1.37%,理想涨6.07%,5月交付量同比增16.7%,高盛上调目标价至35.3美元。小鹏涨1.92%,富途涨1.1%,蔚来涨0.28%。
- 日股:日经225指数下跌0.06%,东证指数下跌0.22%。日本10年期国债拍卖的认购倍数为3.66,为自2024年4月以来最高。川崎重工上涨6.02%,三菱重工上涨0.72%。石川岛重工下跌6.07%。野村证券将川崎重工和IHI目标价预测上调。
重点新闻
- 经济展望:OECD今年第二次下调全球经济展望,将美国经济增速预测从2.8%降至1.6%,称美国是受特朗普关税冲击最大的国家之一。
- 贸易政策:特朗普签署命令,自美东时间6月4日0点01分起将钢、铝关税上调至50%,从英国进口的钢铝关税税率维持25%不变。
- 劳动力市场:美国4月职位空缺与劳动力流动调查显示,可用职位总数接近740万,较3月增加19.1万个,高于市场预期,招聘活动加快,表明用工需求依然稳健。
- 税收政策:美国众议院通过的《大漂亮法案》税收与支出议案中,一条条款提出,对于被美国认定存在“歧视性”税收政策的国家,将大幅提高该国企业和个人在美投资的税率。大摩认为,该条款为美国政府“将贸易战转变为资本战创造了空间”,如果美债被纳入该条款的征税范围,预计美债收益率曲线将进一步陡化、美元下行风险加大。
- 通胀数据:欧元区5月通胀率放缓程度超预期,八个月来首次跌至2%目标位以下。
- Meta核电采购:Meta签署20年核电采购协议,从2027年中期将包揽伊利诺伊州Clinton核电站约1.1吉瓦的发电量,同时微软、谷歌、亚马逊也在积极布局核电市场。
- 数据中心租赁:Applied Digital(APLD)与CoreWeave签订两份15年期租赁协议,租赁期内将为数据中心运营商带来约70亿美元收入,CoreWeave暴涨逾25%。
- 中美关系:白宫表示,关注中国对日内瓦协议遵守情况,中美两国元首将很快进行通话。美国向越南发出一份冗长清单,要求该国工厂减少使用中国的材料和零部件。
- 中日关系:中国总理李强表示,在当前国际形势下,中国和日本要扩大贸易投资规模。
- 国内经济:中国端午节假期国内出游总花费同比增长5.9%,出游人次同比增长5.7%。
- 高盛预测:高盛经济学家称,当前美国对华加征的关税可能对中国GDP产生约1个百分点的影响,预计美元将进一步贬值。
- 新能源汽车:特斯拉、小鹏等品牌部分车型入选中国2025年新能源汽车下乡活动目录。理想汽车公布,5月交付量达40856辆,同比增长16.7%。理想MEGA Home在5月下旬开启交付,稳定交付量预计可以达到2500-3000辆/月。
- 小米汽车:小米创始人雷军在小米投资者大会上表示,小米汽车业务亏损正在逐步收窄,预计在今年第三、四季度实现盈利。
- 中信证券:中信证券获证监会批复发行面值总额不超过150亿元科技创新公司债券。
重点图表
- 表1:美股成交额前十
- 表2:纳斯达克中国金龙指数成交额前十
- 表3:日股成交额前十
- 图1:过去一年美国国债收益率走势
- 图2:过去一年美元指数走势
- 图3:过去一年黄金现货美元走势
- 图4:过去一年美元兑人民币走势
- 图5:过去一年美元兑日元走势
- 图6:近60日南下资金净买入(亿元)
- 图7:近一周港股通活跃个股资金流向
股票池