晨会纪要
市场数据
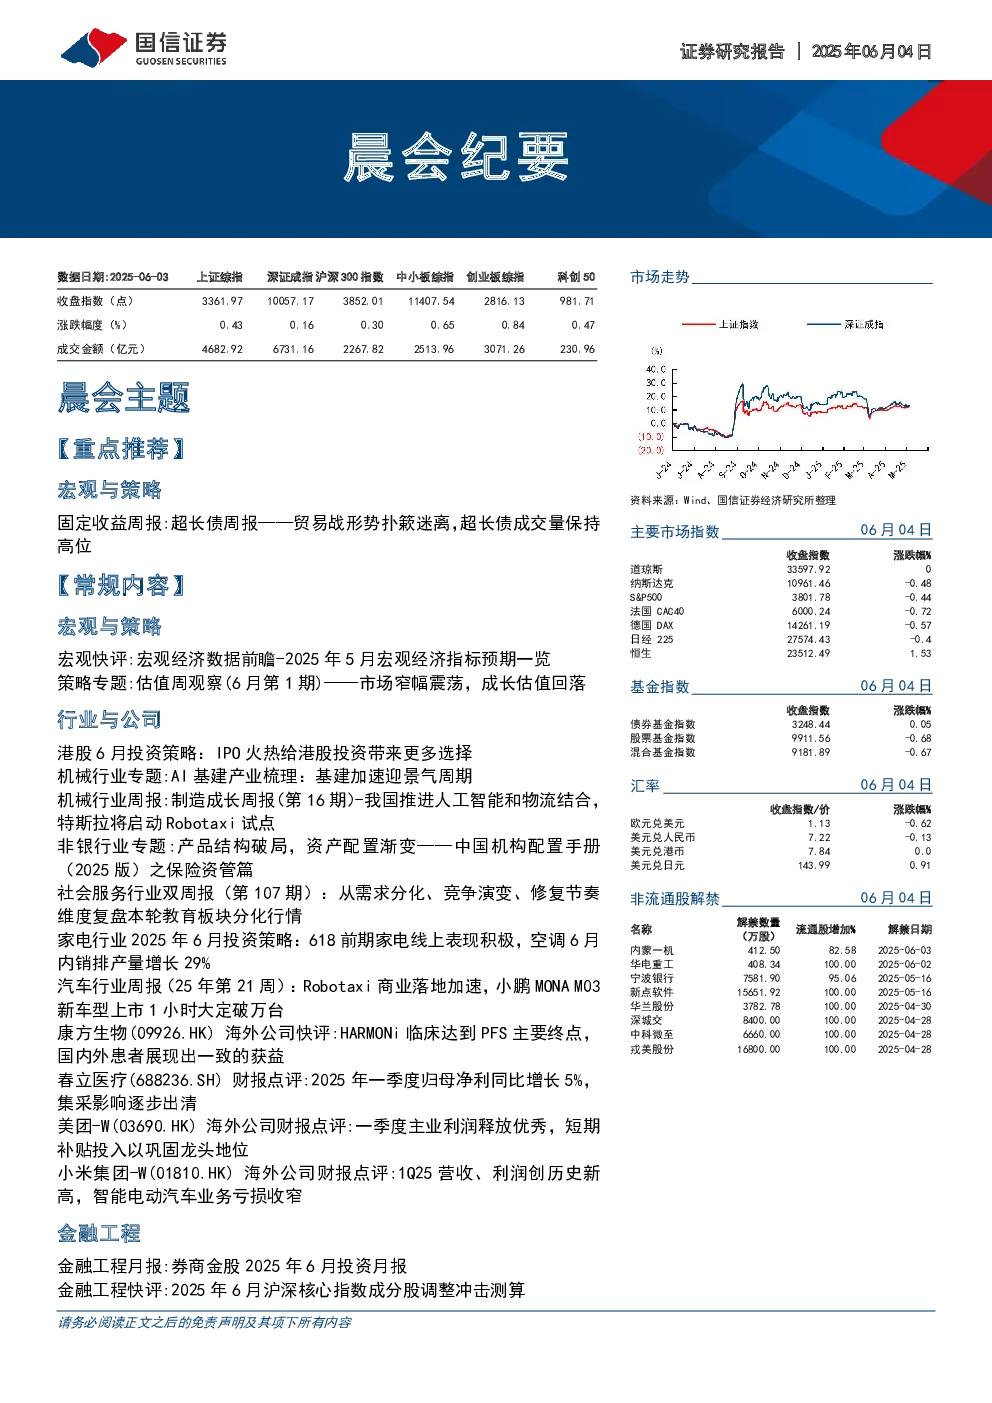
- 主要指数:上证综指涨0.43%,深证成指涨0.16%,沪深300指数涨0.30%,中小板综指涨0.65%,创业板综指涨0.84%,科创50指数涨0.47%。
- 成交金额:4682.92亿元。
- 晨会主题:重点推荐超长债周报,探讨贸易战形势与超长债成交量;常规内容包括宏观与策略、行业与公司分析等。
重点推荐:超长债周报
超长债复盘
- 贸易战形势扑朔迷离,债市跟随波动。
- 资金面维持宽松,隔夜利率回落至1.4%,超长债小幅承压,全周V型走势。
- 成交活跃度上升,品种利差走阔。
超长债投资展望
- 30年国债与10年国债利差23BP,处于历史偏低水平。
- 4月经济展现韧性,GDP同比增速约4.1%,通胀依然通缩。
- 中美贸易摩擦缓和,短期焦点在二季度经济数据,债市收益率下行概率大。
- 30年国债期限利差偏低,保护度有限。
一级发行与成交量
- 超长债发行量较少,总发行量大幅下降。
- 成交量活跃度小幅上升。
利差分析
风险提示
常规内容
宏观与策略
宏观快评:宏观经济数据前瞻
- 5月国内经济增长动能保持稳健。
- 预计CPI环比约为-0.4%,同比-0.4%;PPI环比约-0.3%,同比-3.2%。
- 工业增加值同比小幅回落至5.5%,社会消费品零售总额同比小幅回落至5.0%。
- 固定资产投资累计同比持平上月4.0%;出口同比或小幅上升至8.5%左右。
策略专题:估值周观察
- 海外市场整体上涨,估值温和扩张。
- A股核心宽基估值微幅波动,大盘与成长估值回落。
- 必选消费行业估值性价比占优,食品饮料、农林牧渔估值修复潜力大。
- 新兴产业涨跌不一,金融科技表现突出。
行业与公司
港股6月投资策略
- IPO火热,港股投资选择增多。
- 建议持有22500点以上不再加仓,关注云计算、新消费与医药、红利方向等板块。
- 新股机会大,今年以来中位数涨幅高达128%。
机械行业专题:AI基建产业梳理
- 智算需求爆发推动数据中心持续增长,AI基建中供配电和制冷是核心环节。
- 全球政府、互联网企业、运营商均投入巨额资本建设AI基础设施。
- 供配电系统价值量超50%,制冷占比超20%。
- 投资建议:关注燃机产业链热端叶片、制冷环节液冷、冷水机组等。
机械行业周报:制造成长周报
- 我国推进人工智能和物流结合,特斯拉将启动Robotaxi试点。
- 人形机器人领域关注关节模组、灵巧手、减速器等环节。
- AI基建领域关注燃气轮机和冷水机组等环节。
- 自主可控领域关注通用电子测量仪器、光刻机真空镀膜设备等。
非银行业专题:产品结构破局,资产配置渐变
- 保险资金通过资金池运作实现资产负债联动。
- 低利率环境是险资配置挑战,需拉长久期、提前锁定收益、加大红利类资产配置。
- 未来产品设计和配置将进一步协同发力。
社会服务行业双周报
- 教育板块分化显著,高中教育、K9高年龄段需求旺盛。
- K12教培竞争进入新阶段,品牌教研能力重要性提升。
- 修复节奏存在差异,部分板块情绪修复。
- 投资建议:维持“优于大市”评级,配置同程旅行、美团-W等。
家电行业2025年6月投资策略
- 618前期家电线上表现积极,空调6月内销排产量增长29%。
- 白电排产增长小幅提速,空调内销景气度高。
- 投资建议:白电推荐格力电器、美的集团等;厨电推荐老板电器;小家电推荐小熊电器等。
汽车行业周报
- Robotaxi商业落地加速,小鹏MONAM03新车型上市1小时大定破万台。
- 中长期关注自主崛起和电动智能趋势下增量零部件机遇。
- 一年期看好强新品周期的华为汽车及车型元年的小米汽车产业链。
- 投资建议:推荐零跑汽车、小鹏汽车、吉利汽车等整车;推荐科博达、华阳集团等智能化部件。
海外公司快评与财报点评
- 康方生物:HARMONi临床达到PFS主要终点,国内外患者获益一致。
- 春立医疗:2025年一季度归母净利同比增长5%,集采影响逐步出清。
- 美团-W:一季度主业利润释放优秀,短期补贴投入以巩固龙头地位。
- 小米集团-W:1Q25营收、利润创历史新高,智能电动汽车业务亏损收窄。
金融工程
- 券商金股2025年6月投资月报,机械、医药行业配置较高。
- 2025年6月沪深核心指数成分股调整冲击测算。
- 沪市低开高走,大金融领涨,创新药题材持续活跃。