市场表现概览
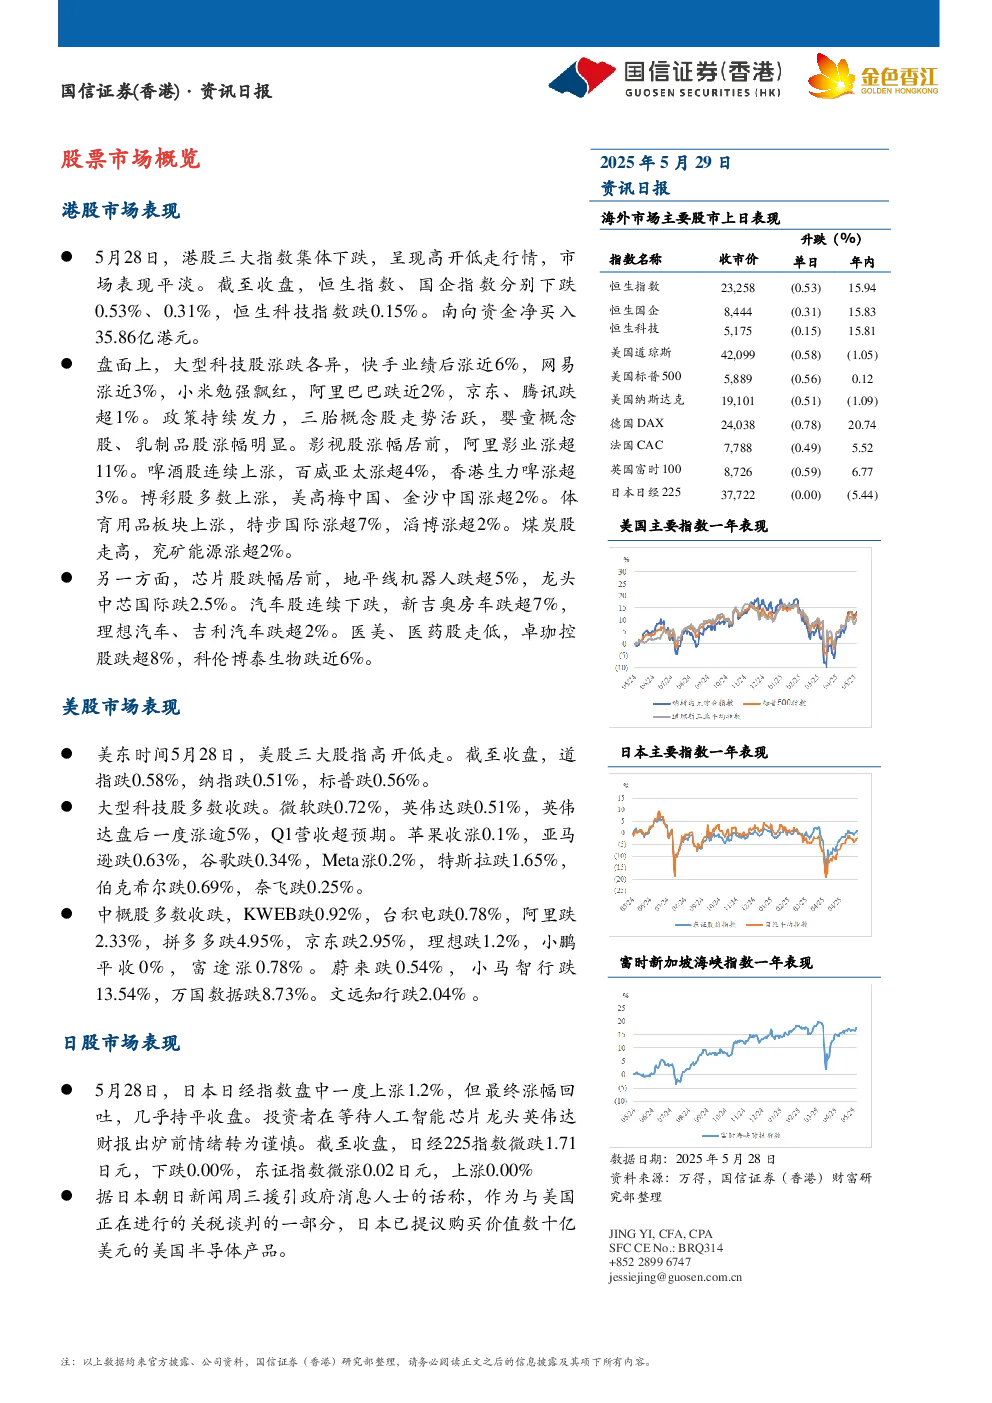
- 港股:三大指数集体下跌,恒生指数、国企指数分别下跌0.53%、0.31%,恒生科技指数跌0.15%。南向资金净买入35.86亿港元。
- 板块:科技股涨跌不一,快手涨近6%,网易涨近3%,小米勉强飘红,阿里巴巴跌近2%;政策利好三胎概念股,婴童、乳制品股涨幅明显;影视股(阿里影业涨超11%)、啤酒股(百威亚太涨超4%)、博彩股(美高梅中国、金沙中国涨超2%)、体育用品板块(特步国际涨超7%)、煤炭股(兖矿能源涨超2%)表现活跃;芯片股(地平线机器人跌超5%,中芯国际跌2.5%)、汽车股(新吉奥房车跌超7%,理想汽车、吉利汽车跌超2%)、医美、医药股(卓珈控股跌超8%,科伦博泰生物跌近6%)跌幅居前。
- 美股:三大股指高开低走,道指跌0.58%,纳指跌0.51%,标普跌0.56%。
- 板块:大型科技股多数收跌,微软跌0.72%,英伟达跌0.51%(盘后一度涨逾5%),苹果收涨0.1%,亚马逊跌0.63%,谷歌跌0.34%,Meta涨0.2%,特斯拉跌1.65%;中概股多数收跌,阿里跌2.33%,拼多多跌4.95%,京东跌2.95%,理想跌1.2%,小鹏平收,蔚来跌0.54%,小马智行跌13.54%,万国数据跌8.73%,文远知行跌2.04%。
- 日股:日经指数盘中一度上涨1.2%,最终涨幅回吐,微跌0.00%。
- 板块:英伟达芯片测试设备供应商爱德万测试涨1.6%;Metaplanet涨9.50%(持有7800枚比特币);汽车股本田上涨1.3%,丰田由涨转跌跌0.3%,日产汽车因筹资计划股价一度飙升4.6%后收跌0.3%;任天堂跌0.45%(苹果将推专用游戏应用对标Switch 2)。
关键数据与新闻
- 日本芯片设备:4月销售额达4470.38亿日元,创1986年以来新高,同比增长14.9%,连续第16个月增长。
- 政策与地缘政治:美国对华半导体限制加码,目标芯片设计软件;日本提议购买数十亿美元美国半导体产品;美国将加强对中国申请者签证审查;香港监管部门要求养老基金制定美国债券信用评级相关风险应对计划;中国或放松对欧洲芯片企业的稀土出口管制。
- 企业动态:特斯拉计划6月12日在奥斯汀推出无人驾驶出租车服务;英伟达Q1营收同比增长69%达441亿美元,数据中心营收同比增长73%;苹果酝酿软件品牌重塑,下一代操作系统将以年份标识;LVMH副首席执行官称中国人出境游和海外消费减少,本土品牌需求上升;韦尔股份拟募集至多10亿美元在香港上市;Shein考虑将IPO地点从伦敦转到香港。
研究结论
- 全球市场情绪趋于谨慎,尤其在英伟达财报发布前;科技板块内部分化明显,政策利好与地缘政治风险并存。
- 日本芯片设备市场持续高增长,但个股表现受供需与地缘政治影响较大。
- 中美科技竞争加剧,对中国半导体产业影响持续;中国企业出海与本土化战略调整并行。