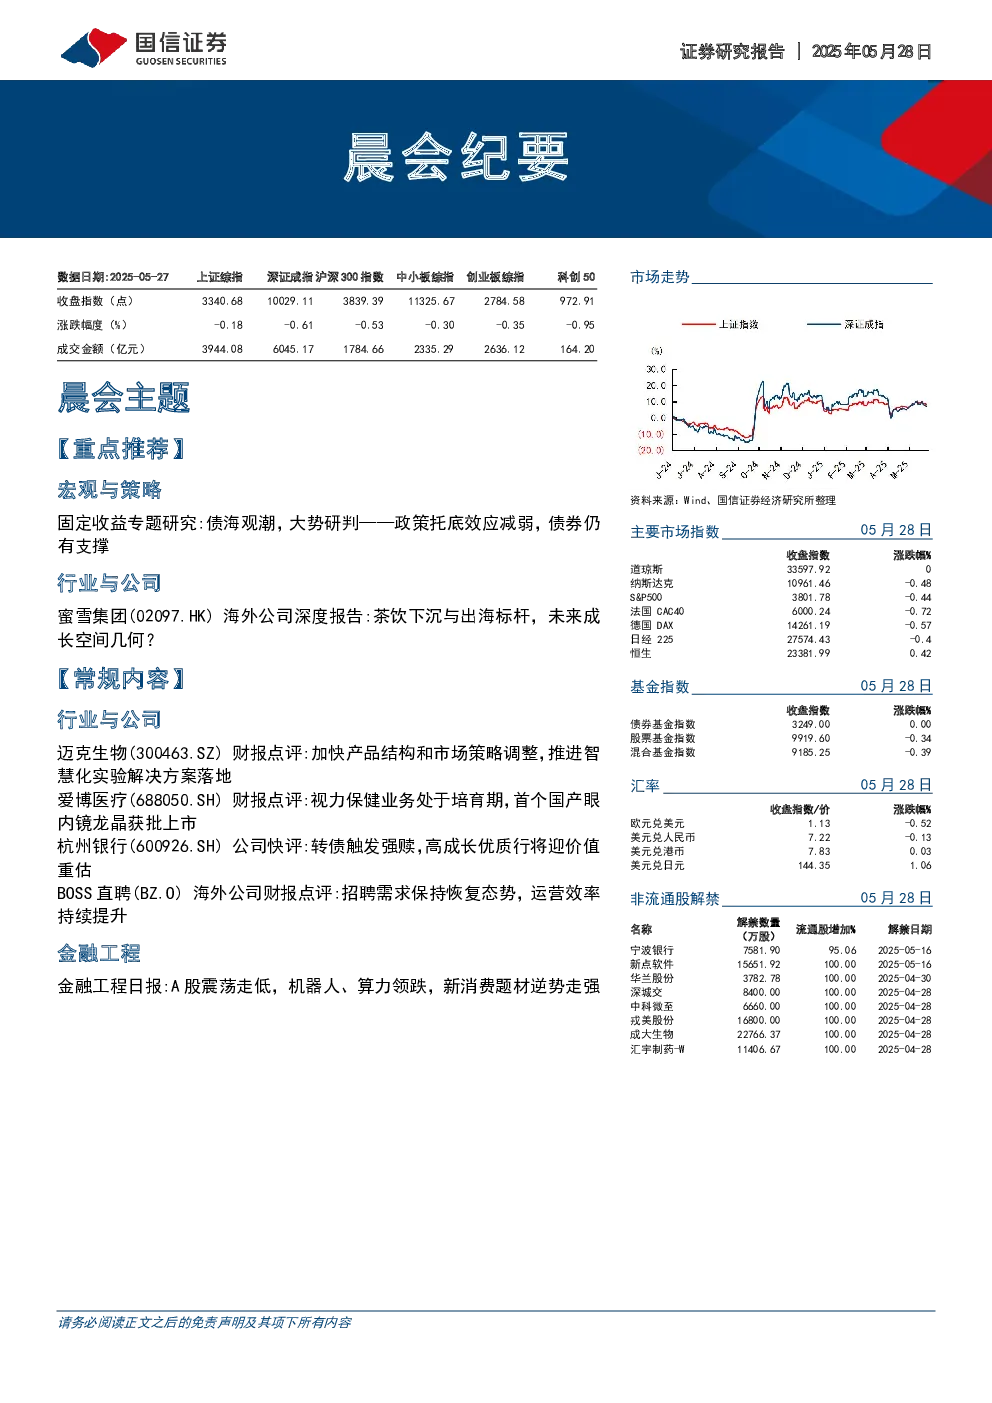
- 宏观与策略:5月贸易摩擦缓和,降准降息落地,避险情绪降温。利率债方面,5月短期限品种收益率下行,长期限品种收益率上行;信用债方面,全部品种信用利差收窄;违约方面,5月违约金额降至今年以来最低。美国制造业景气回升,新增就业保持韧性;美国通胀低位企稳,通胀预期有所回升;欧元区通胀低位企稳,日本经济景气回升。国内基本面:4月份GDP同比增速约为5.1%,较3月明显回落0.8个百分点,仍高于全年经济增速目标值。工业、服务业、建筑业生产增速均有所回落,但工业生产增速仍然处于历史高位。需求方面,4月国内消费、投资、出口增速均有所下行,其中出口增速处于历史高位,消费和投资增速偏低。预计短期债市焦点将回到国内二季度经济数据,随着政策托底效应的减弱,债市收益率下行概率更大。
- 行业与公司:
- 蜜雪集团(02097.HK):现制茶饮NO.1,下沉与加盟标杆。2024年,公司营收248.3亿元/+22.3%,归母净利润44.4亿元/+41.4%,收入/利润CAGR(2021-2024年)达33.9%/32.4%。门店加盟模式主导,2024年末国内三线及以下门店占比57.4%。2024年商品销售/设备销售/加盟服务收入占比分别94.5%/3.0%/2.5%。创始人兄弟持股83%拥有绝对话语权。预计2025-2027年归母净利润为55.4/66.5/78.3亿元,同增24.8/20.1%/17.7%。首次覆盖给予“优于大市”评级。
- 迈克生物(300463.SZ):加快产品结构和市场策略调整,业绩表现承压。2024年公司实现营收25.49亿(-11.98%),归母净利润1.27亿(-59.44%)。公司近年不断着力于代理业务剥离与自主产品聚焦,持续加强自主产品研发投入,大力推进智慧化实验室整体解决方案的落地。预计2025-27年归母净利润为2.73/3.54/4.24亿,同比增速115.2%/29.7%/19.8%。维持“优于大市”评级。
- 爱博医疗(688050.SH):视力保健业务处于培育期,首个国产眼内镜龙晶获批上市。2024年公司实现营收14.10亿(+48.24%),归母净利润3.88亿(+27.77%)。公司是眼科创新研发平台型企业,在研项目丰富,有晶体眼人工晶状体(PR)已于2025年1月获批上市。预计2025-27年归母净利润为4.69/5.78/7.17亿,同比增长20.7%/23.4%/23.9%。维持“优于大市”评级。
- 杭州银行(600926.SH):转债触发强赎,高成长优质行将迎价值重估。公司治理机制和区域经济优势明显,高成长属性价值彰显。伴随贸易冲击逐步显现,逆周期政策有望进一步加码,以杭州银行外代表的城投占比较高的银行也有望进一步受益。维持“优于大市”评级。
- BOSS直聘(BZ.O):招聘需求保持恢复态势,运营效率持续提升。2025Q1,公司营业收入19.2亿元,同比+13%,环比+19%,达到公司24Q4业绩会的指引上限。预计2025-27年经调整利润33.5/43.1/52.7亿元,同比增长24%/29%/22%。维持“优于大市”评级。
- 金融工程:A股震荡走低,机器人、算力领跌,新消费题材逆势走强。