猜你想问
这份研报主要分析了哪些有色和贵金属品种?
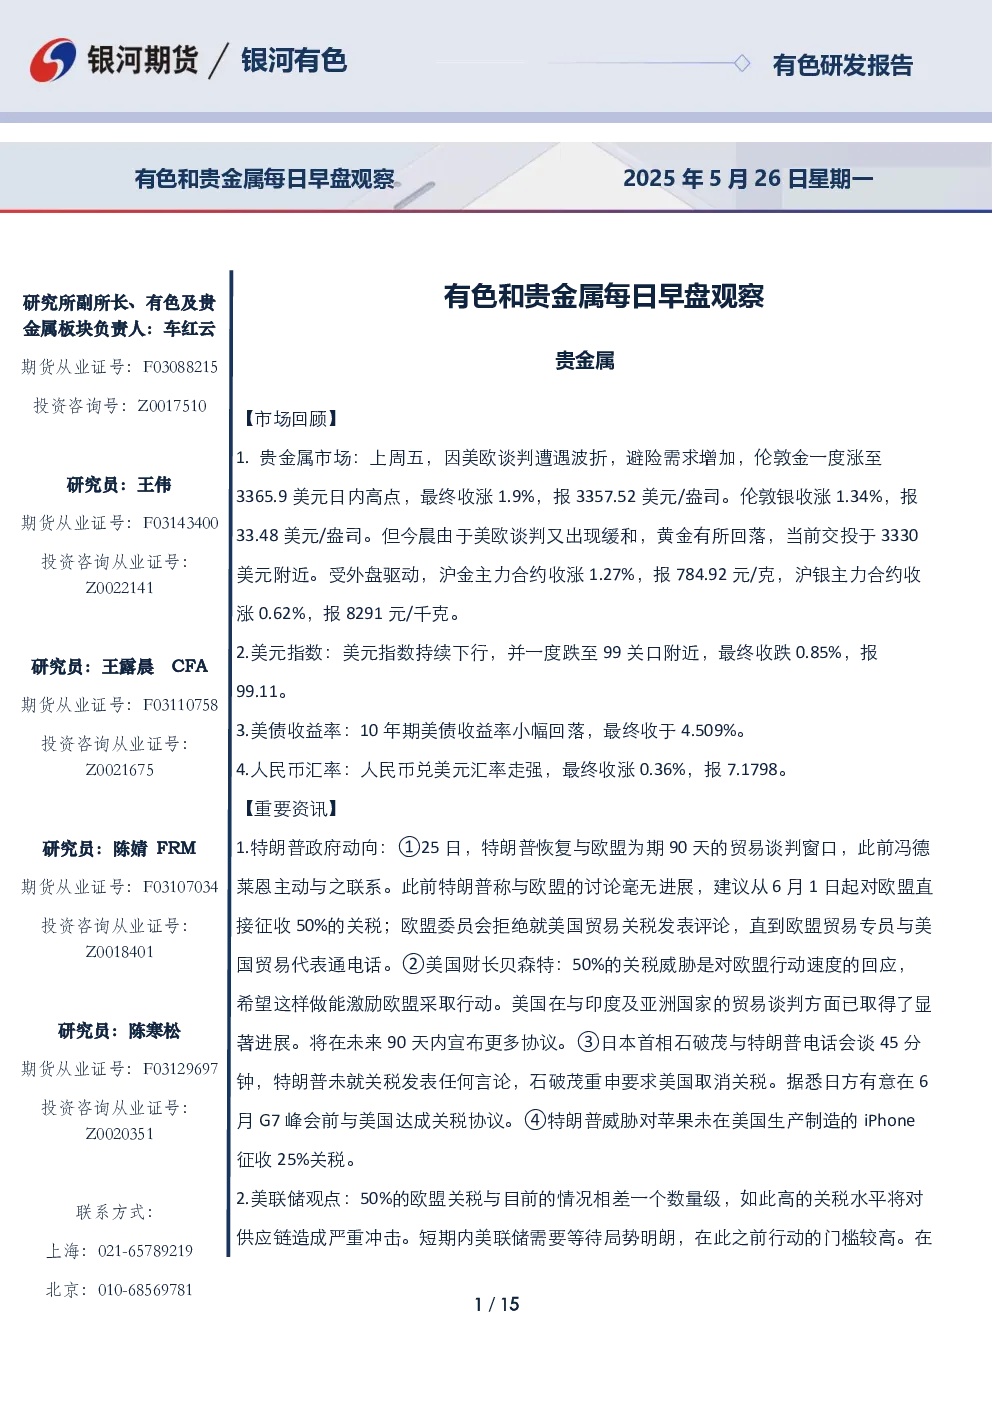
本研报涵盖了贵金属中的黄金、白银,以及工业金属中的铜、铝、锌、铅、镍、不锈钢和工业硅,还分析了多晶硅和碳酸锂等关键材料,全面追踪了这些品种的市场动态和基本面变化。
报告对铜市场的供需情况有何分析?
报告指出,特朗普与欧盟的贸易谈判不确定性影响了加工费和冶炼厂生产,COMEX与LME的价差导致美国虹吸效应,国内进口铜下滑。LME库存去库而国内社库微增,但库存仍处低位,市场可能呈现长时间back结构。需求方面,价差和升贴水改善带动下游采购,但消费淡季影响下需求保持韧性。
报告如何看待铝价未来的走势?
报告认为,美国对欧盟关税的反复影响市场对需求走势的担忧,但国内铝锭库存持续下降且低于往年同期,预计铝价将维持震荡运行。LME铝库存及国内铝锭库存下降,进口量攀升,铝表观消费保持增长趋势。6月库存或降至50余万吨以下,对月差和基差形成支撑。
报告对锌价的分析有哪些关键点?
报告显示,国内冶炼厂陆续复产叠加进口锌锭流入,锌锭供应好转。下游新增订单未明显改善,仅维持刚需采购。国内社会库存相对低位对锌价形成支撑,但需关注库存累库拐点,锌价或随供应放量有所下跌。报告建议区间震荡操作,逢高可轻仓试空。
研报提示了哪些投资风险?
报告指出,美欧贸易谈判的持续不确定性可能影响有色金属价格,特朗普的关税政策仍存在变数,需关注其对供应链和消费的潜在冲击。此外,镍矿供应受天气影响,多晶硅和碳酸锂的库存和价格波动,以及工业硅的供需变化等,都可能带来投资风险,需谨慎评估。
你可能感兴趣
有色和贵金属每日早盘观察
银河期货2025-04-01
有色和贵金属每日早盘观察
银河期货2024-11-27
有色和贵金属每日早盘观察
银河期货2024-12-15
有色和贵金属每日早盘观察
银河期货2024-12-03
有色和贵金属每日早盘观察
银河期货2024-11-14
有色和贵金属每日早盘观察
银河期货2024-11-13
有色和贵金属每日早盘观察
银河期货2024-11-05
有色和贵金属每日早盘观察
银河期货2024-11-18
有色和贵金属每日早盘观察
银河期货2025-03-06
有色和贵金属每日早盘观察
银河期货2025-03-24