宏观与策略
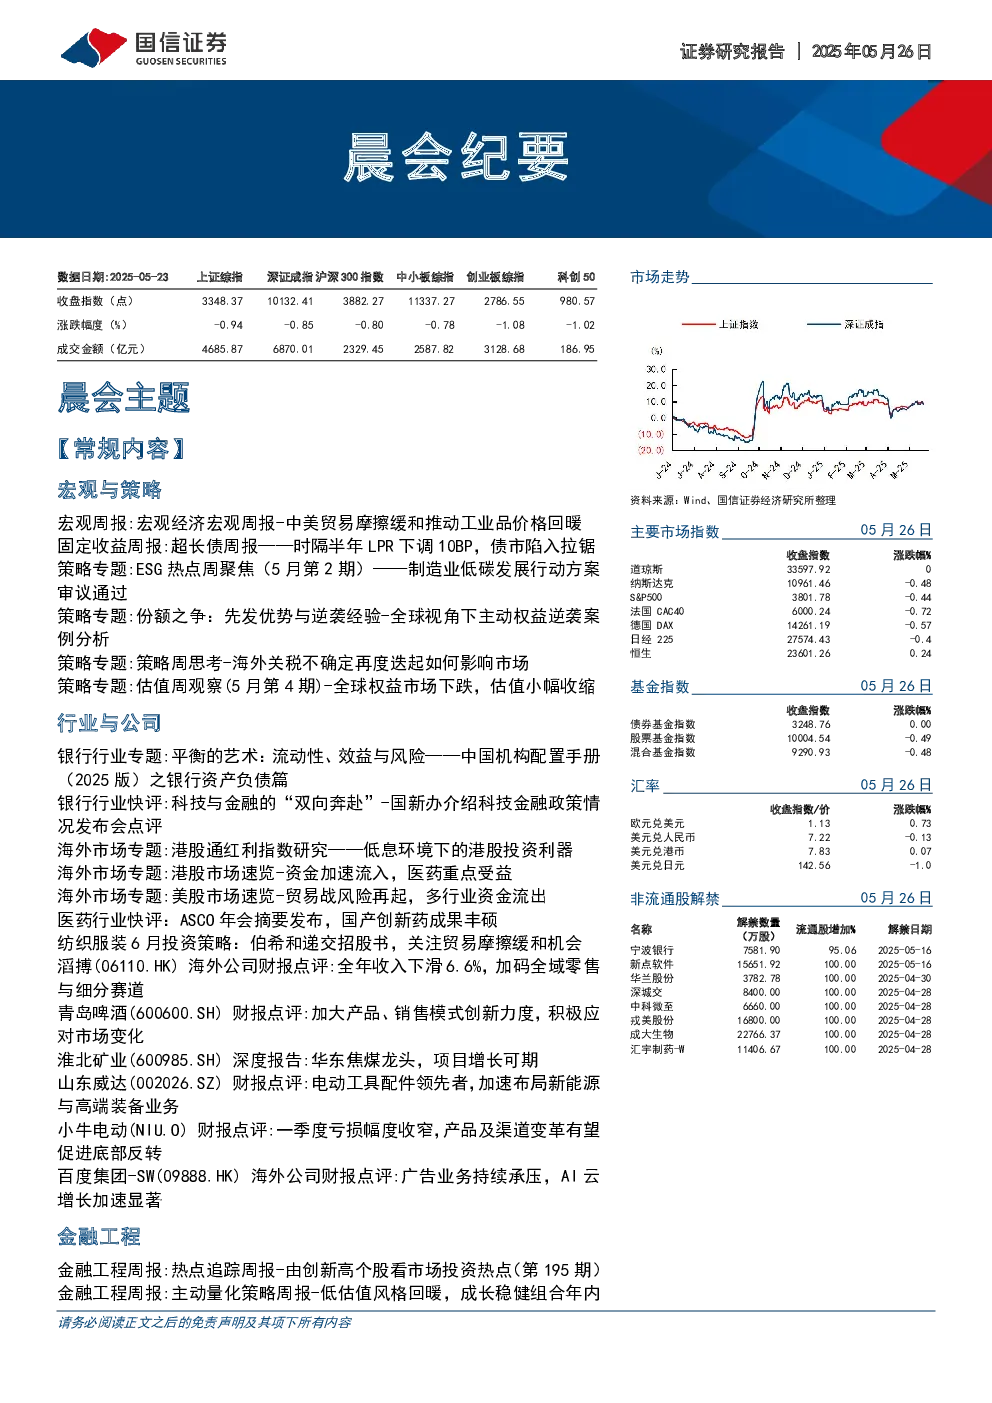
- 宏观经济:中美贸易摩擦缓和推动工业品价格回暖。经济增长动能有所回落,预计下周十年期国债利率上行,上证综合指数下行。
- CPI与PPI:5月CPI环比约为-1.0%,同比回落至-0.4%;PPI环比约为-0.2%,同比回落至-3.1%。
- 固定收益:LPR下调10BP,债市陷入拉锯,超长债先涨后跌。30年国债和10年国债利差处于历史偏低水平,预计债市收益率下行概率更大。
- ESG热点:制造业低碳发展行动方案审议通过,政策引领驱动产业创新。国内ESG政策监管、市场实践与技术创新协同推进。
- 主动权益逆袭案例分析:全球被动化趋势增强,主动基金获取超额收益难度变大。美国、欧洲、澳洲、日本等市场主动型基金战胜指数比例整体不高,逆袭机构存在共性经验。
- 海外关税影响:关税政策对美国各行业影响差异化,应关注行业进口依赖度与成本转嫁能力。全球权益市场投资布局上,应避开高风险行业,转向受益方,筛选具备定价能力的企业。
- 黄金储备:亚洲经济体黄金储备增长较快,降低对美元资产依赖。黄金作为对冲美元体系风险的重要资产,价值凸显。
- 贝森特政策沟通:关税缓和后前期受损板块出现困境反转行情,投资者应把握政策转向带来的板块轮动机会。
- 全球权益市场估值:海外市场整体下跌,估值小幅收缩。A股核心宽基估值整体小幅收缩,中小市值标的估值继续回落。必选消费行业估值性价比占优。
- 新兴产业:整体收跌,黄金与金融板块表现亮眼。
行业与公司
- 银行行业:新一轮银行存款利率下行对商业银行资产负债管理形成多维度冲击,倒逼银行资产负债策略加速转型。负债端低利率环境下存款分流压力加剧,资产端面临收益压缩与结构调整的双重挑战。
- 科技与金融:国新办介绍科技金融政策情况,提振银行科技金融信贷需求,利好重点区域银行发展。
- 港股通红利指数:红利资产受到市场较高关注,中证港股通高股息指数表现突出,政策支持、税制优化与外部环境共振推动红利资产成为港股市场中长期配置的优选方向。
- 港股市场:资金加速流入,医药重点受益。恒生指数涨1.1%,恒生科技跌0.7%。医药行业受政策支持,盈利预测快速上修。
- 美股市场:贸易战风险再起,多行业资金流出。标普500跌2.6%,纳斯达克跌2.5%。技术硬件与设备、耐用消费品与服装、能源、运输、银行等行业资金流出量较大。
- 医药行业:ASCO年会摘要发布,国产创新药成果丰硕。多项国产创新药将在年会发布研究成果,多个具有同类首创/同类最佳潜力的国产创新药分子将有数据读出。
- 纺织服装:伯希和递交招股书,关注贸易摩擦缓和机会。5月以来纺服板块股价迎来反弹,A股纺服板块上涨幅度好于大盘。
- 银行公司:滔搏全年收入下滑6.6%,加码全域零售与细分赛道。收入与净利润下滑符合预期,现金流充裕支撑高派息。
- 青岛啤酒:加大产品、销售模式创新力度,积极应对市场变化。新总裁上任后,团队稳定下来,市场动作更加积极,预计2025年量利增长确定性高。
- 淮北矿业:华东焦煤龙头,项目增长可期。公司是华东炼焦煤龙头企业,经营显著改善,资产负债结构优化,煤炭产量尚有较大提升空间。
- 山东威达:电动工具配件领先者,加速布局新能源与高端装备业务。公司是全球电动工具钻夹头领先企业,业务板块持续拓展,电动工具需求回暖,公司配件业务优势地位稳固。
- 小牛电动:一季度亏损幅度收窄,产品及渠道变革有望促进底部反转。公司积极调整产品、渠道策略,有望迎来销量及业绩向上拐点。
- 百度集团:广告业务持续承压,AI云增长加速显著。智能云加速至同比+42%,非GAAP运营利润保持正值,技术赋能与生态拓展并行,客户结构持续优化。
金融工程
- 热点追踪:市场新高趋势追踪显示银行、汽车、家电等行业指数距离250日新高较近。利用创新高个股进行市场监测,基础化工、机械、医药行业创新高个股数量最多。
- 主动量化策略:低估值风格回暖,成长稳健组合年内排名主动股基前8%。四大指增组合本周均跑赢基准,中证1000增强年内超额8.57%。
- 港股投资:港股创新药领涨,港股精选组合年内上涨33.14%。南向资金整体呈现流入走势,医药行业资金流入较多。
- 基金:卡塔尔控股入资华夏基金,国有大行集体下调存款利率。另类基金业绩表现最优,目标日期基金中位数业绩表现最优。
- ETF:本周新成立3只中证诚通国企数字经济ETF。ETF业绩表现分化,消费ETF涨跌幅中位数为0.55%,收益最高。
- 市场表现:A股午后单边下行,汽车、医药逆市走强、大金融普跌。机构专用席位净流入较多的股票是一心堂、宏工科技等,陆股通净流入较多的股票是雪人股份、慧博云通等。