核心观点
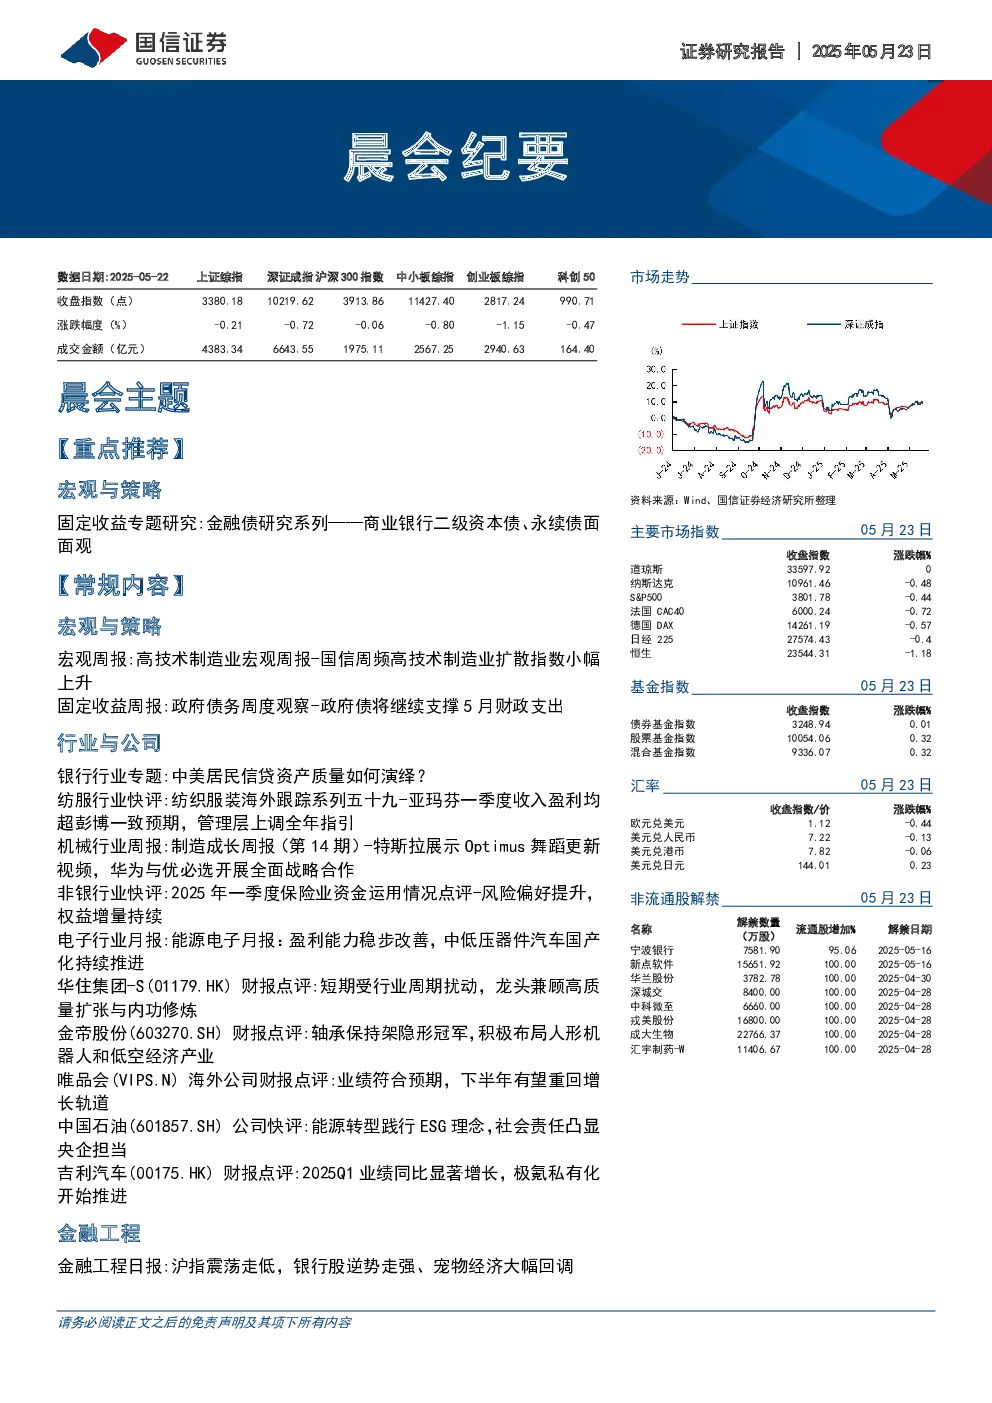
- 金融债:商业银行二级资本债和永续债的收益率波动规律受多种因素影响,未来投资展望需结合宏观经济环境和政策变化进行综合判断。
- 高技术制造业:国信周频高技术制造业扩散指数小幅上升,丙烯腈、动态随机存储器价格上升,航空航天、半导体行业景气度上升;六氟磷酸锂价格下降,新能源行业景气度下降。
- 政府债务:政府债将继续支撑5月财政支出,国债和地方债净融资均超出去年同期,预计将继续对财政支出形成较强支撑。
- 银行行业:中美居民信贷资产质量存在差异,美国居民偿债能力对现金流量表依赖度更高,我国居民资产负债表相对更健康。预计2026年上市银行或迎来零售不良生成拐点,重点关注个人经营性贷款和消费贷资产质量走向。
- 纺服行业:亚玛芬一季度收入盈利均超彭博一致预期,管理层上调全年指引,关税风险可控。各业务、渠道、地区均双位数增长,全年指引上调彰显管理层信心。
- 机械行业:人形机器人、AI基建、低空经济等领域发展迅速,相关公司值得关注。重点关注关节模组、灵巧手、减速器、电机等环节的供应商。
- 非银行业:保险业资金运用情况点评,风险偏好提升,权益增量持续。拓宽保险投资渠道成为稳定中长期投资收益水平的重要手段。
- 电子行业:能源电子行业盈利能力稳步改善,中低压器件汽车国产化持续推进。汽车仍为最主要增量市场,头部公司竞争格局渐稳定。
- 华住集团:短期受行业周期扰动,龙头兼顾高质量扩张与内功修炼。国内酒店同店RevPAR有所下探,规模扩张贡献主要增长。海外酒店轻资产与重组推进对短期业绩存在扰动。
- 金帝股份:轴承保持架隐形冠军,积极布局人形机器人和低空经济产业。新能源与风电业务高增,双轮驱动战略成效显著。汽零及eVTOL领域收获大订单,创新开发eVTOL电机总成并交付样品。
- 唯品会:业绩符合预期,下半年有望重回增长轨道。收入端受需求疲软、竞争加剧等因素影响,但退货率已逐步趋近稳定。SVIP增长,积极通过多种举措推动SVIP增长。
- 中国石油:能源转型践行ESG理念,社会责任凸显央企担当。公司国内天然气产量在公司国内油气当量产量中占比升至54.4%,油气产业结构进一步优化。新能源新业务投资同比增幅21.7%,全年风光发电量同比增长一倍多。
- 吉利汽车:2025Q1业绩同比显著增长,极氪私有化开始推进。旗下燃油车和新能源车双增长,技术方面发布“千里浩瀚”智驾系统和自研“神盾金砖电池”。