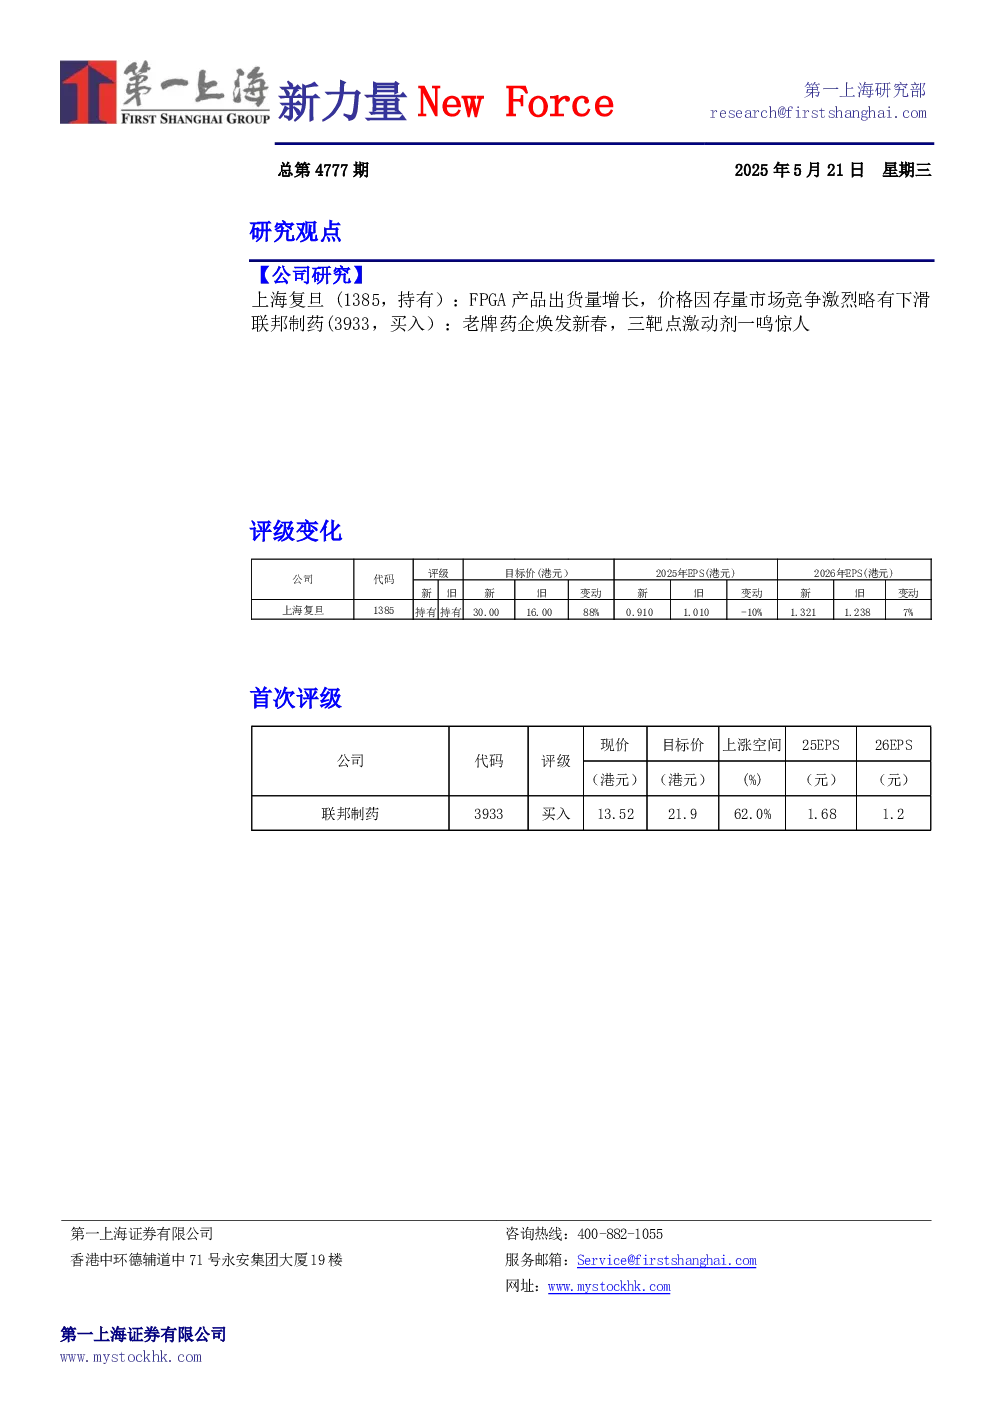
上海复旦 (1385,持有)
- 业绩摘要:2025Q1收入8.9亿元,同比下滑0.5%。各产品线收入分别为:安全与识别芯片2.0亿元、非挥发性记忆体2.4亿元、智能电表芯片1.0亿元、FPGA及其他芯片3.1亿元、测试服务收入0.3亿元。毛利率58.1%,同比增加149bps,环比下降5bps。营业利润1.3亿元,同比下滑25.2%。归母净利润1.4亿元,扣非归母净利润1.3亿元,同比下降14.2%。扣非每股收益为0.17元。
- FPGA业务:本季度FPGA业务收入同比增长11.6%,订单主要来自28nm FPGA产品需求。28nm FPGA产品自2018年推出市场已有6年,目前市场竞争激烈导致价格有所下滑但出货量环比恢复增长。公司多款基于1xnm FinFET的FPGA产品已完成样片测试,部分产品2025年将开始小批量销售,预计2026年开始贡献收入。PSoC产品占FPGA业务收入的25%。展望2025年,公司指引FPGA业务出货量将继续增长,但价格受市场竞争影响将会有小幅下滑。
- 其他产品:智能电表产品本季度收入同比增长11.3%,其中车规到白电产品的出货量均有不错的增长。MCU业务得益于精确的成本控制毛利率有小幅增长,未来将继续发展更多高可靠工业及车规级MCU产品。非挥发存储业务收入受存储产品价格下滑,同比下滑18.8%,其中高可靠产品占比70%。安全识别业务收入同比增长1.2%,4月底拿到蚂蚁集团“碰一碰”芯片订单有望在2025年开始贡献收入。
- 目标价与评级:目标价30.00港元,持有评级。预计公司未来三年的收入CAGR为11.0%,对应净利润CAGR为23.8%。采用PE估值法,对应2026年利润的23.5倍PE。
- 风险因素:产品销售状况不及预期、产品价格调整、市场竞争加剧、研发进展不及预期、产能被限制风险。
联邦制药(3933,买入)
- 抗生素业务:深耕抗生素全产业链布局,6-APA、青霉素G钾工业盐、阿莫西林等原料药均处于市场前列。相关产品价格趋势影响下,短期中间体原料药业务可能有所波动,但产业环保壁垒高,市场格局难以撼动,公司龙头地位稳固。
- 胰岛素业务:24年胰岛素专项国采续标,公司参与集采的6个品种全部A类中标,且降价幅度可控。在国产替代及国内胰岛素需求向第三代产品迭代的过程中,公司市场份额得以进一步提升。未来公司的四代胰岛素产品也即将上市。
- 创新药业务:UBT251获诺和诺德青睐,I期临床展现竞争力。12周减重15.1%表现亮眼,与诺和诺德的合作有望加速推进该药的临床开发及后续海外商业化的实现。另治疗干眼症的小分子RASP(活性醛)抑制剂位于IIa期临床,治疗特应性皮炎的JAK1抑制剂在II期临床。
- 动保业务:积极布局动保业务,创造第二增长点。公司凭借其在抗生素领域的深厚底蕴,积极进军高重合度的动保产业。产能方面公司正在建设三个动保相关新生产基地,并在制剂方面进一步拓展胰岛素、JAK1等与自身人用制剂管线相重合的药品,更是通过对外合作等方式进入高端宠物消费品业务。
- 目标价与评级:目标价21.9港元,首次覆盖并给予买入评级。预计公司25-27年收入分别+4.7%、-9.7%和+3.0%至144.0亿、130.0亿和133.9亿元。25-27年利润同比+14.5%、-28.3%。