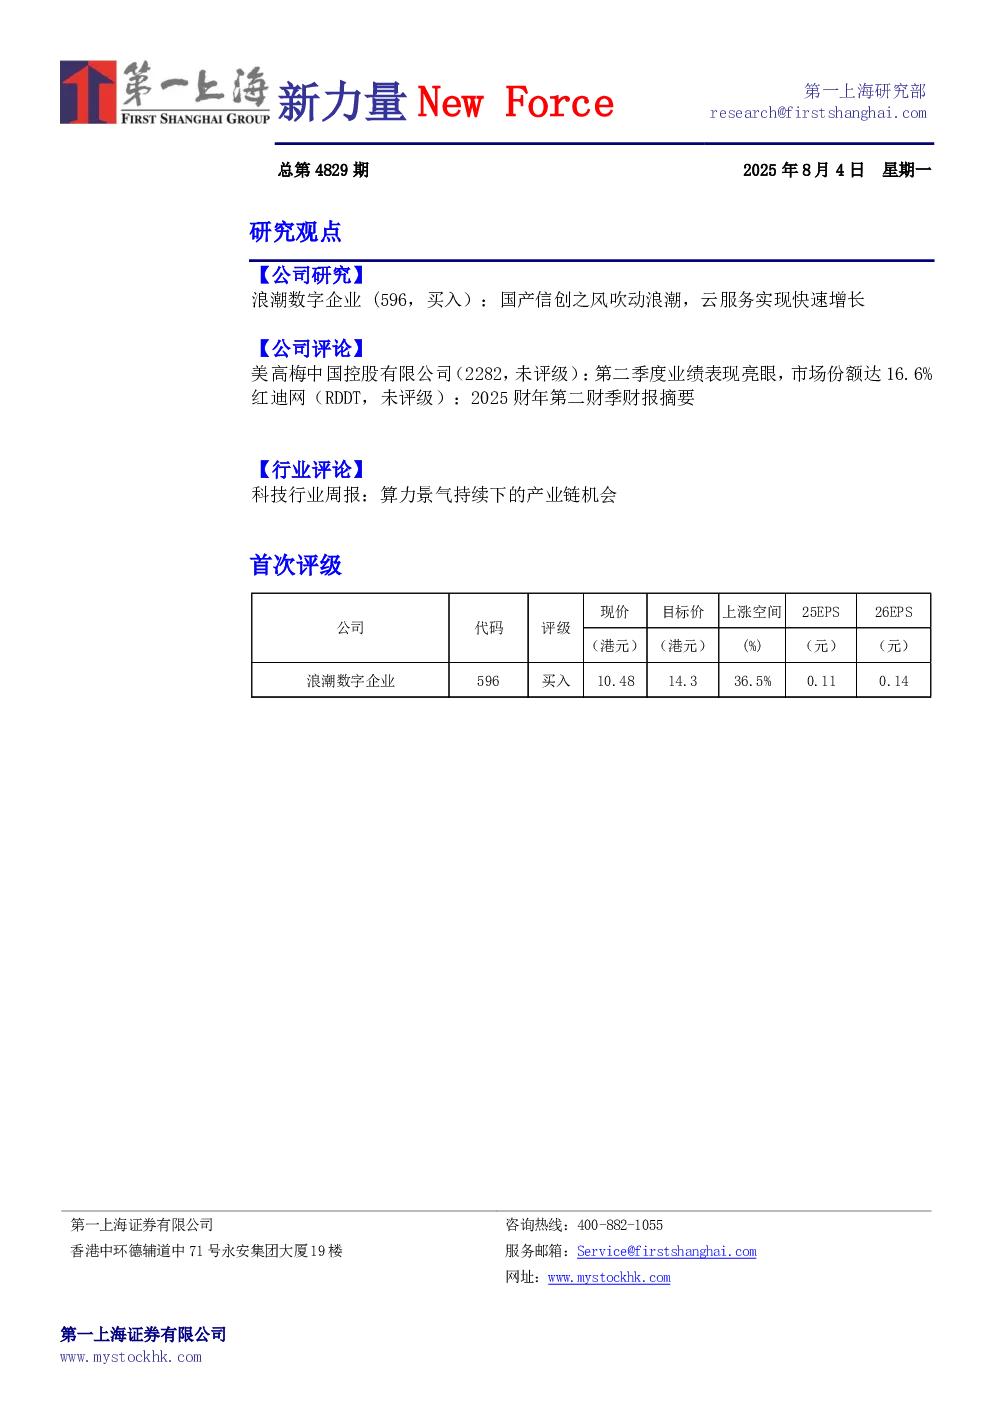
浪潮数字企业(596,买入):国产信创之风吹动浪潮,云服务实现快速增长
- 浪潮数字企业是一家专注于企业数字化转型服务的上市企业,服务79户央企、190家中国500强、超过120万家企业客户。
- 国内数字化转型、国产化替代浪潮加速,ERP系统被纳入信创改造重点领域,为国内厂商带来市场机遇。
- 浪潮数字企业作为国资背景的ERP头部厂商,契合央国企对信息与数据安全的高度诉求,构筑起独特的信任壁垒。
- 云服务收入从2020年的5.1亿元飙升至2024年的27.6亿元,五年复合年增长率达53.3%,2024年首次实现盈利,经营利润达1.3亿元。
- 目标价14.3港元,首次覆盖并给予买入评级,预计2025-2027年公司归母净利润分别为5.3/6.5/8.0亿元。
美高梅中国控股有限公司(2282,未评级):第二季度业绩表现亮眼,市场份额达16.6%
- 2025年第2季度,美高梅中国收益额为86.7亿港元,同比增长8.9%,环比增长8.4%;经调整后的EBITDA同比增长2.8%,环比增长6.1%。
- 贵宾业务投注额同比增长19.4%,中场业务同比增长8.6%;市场份额提升至16.6%。
- 澳门美高梅收益额为33.8亿港元,同比增长3.8%,环比增长7.3%;美狮美高梅收益额为52.8亿港元,同比增长12.4%,环比增长9.1%。
- 集团总流动资金为28.7亿美元,负债约为28亿美元,对未来维持市场份额和EBITDA率充满信心。
红迪网(RDDT,未评级):2025财年第二财季财报摘要
- 2QFY25实现营收5.00亿美元,同比增长78%,环比增长约6%;调整后EBITDA为1.67亿美元,同比增长由负转正。
- 广告收入为4.65亿美元,同比增长84%;数据授权与其他收入达3500万美元,同比增长约60%。
- 全球日活跃用户达1.104亿人,同比增长21%;海外市场用户增长加速,推动多语言广告投放能力完善。
- 核心增长驱动因素:AI模型优化广告系统、高价值语义数据授权、平台生态闭环初具雏形。
- 公司维持2025年全年营收指引在20-21亿美元,同比增长62-67%;AI商业化成为中长期战略重点。
科技行业周报:算力景气持续下的产业链机会
- 强烈看好AI应用驱动的算力需求持续高增长,海内外AI应用进入普及的拐点时刻,国内外算力产业链共振。
- 海外算力产业链建议关注高端PCB、光模块、服务器ODM等细分行业,行业景气度将高企。
- 国产算力供应链建议关注寒武纪、中芯国际等核心算力硬件产业链公司,以及华虹半导体等先进制程供应商。
- 传统模拟芯片的周期复苏机会:模拟芯片受益于国产化替代和local-for-local需求,晶圆厂产能利用率维持高位,终端价格上涨。