大市分析
港股在19000点整数关企稳后展开反弹,互联网龙头领涨,恒指回升至19600点水平,技术性回稳信号出现。大市成交量增加,资金参与积极性回好。内地10月工业企业利润回好,11月宏观经济数据预计将成为市场关注点。国务院常务会议提出加强对平台经济的统筹指导,加大政策支持力度,推动互联网龙头股低位回升。内需消费股表现突出,市场憧憬后续将有更多支持刺激内部需求的增量政策出台。恒指收盘报19603点,上升444点或2.31%。港股主板成交量回升至1389亿多元,沽空比例16.08%。港股通第十日出现净流入,录得接近53亿元的净流入额度。
公司研究
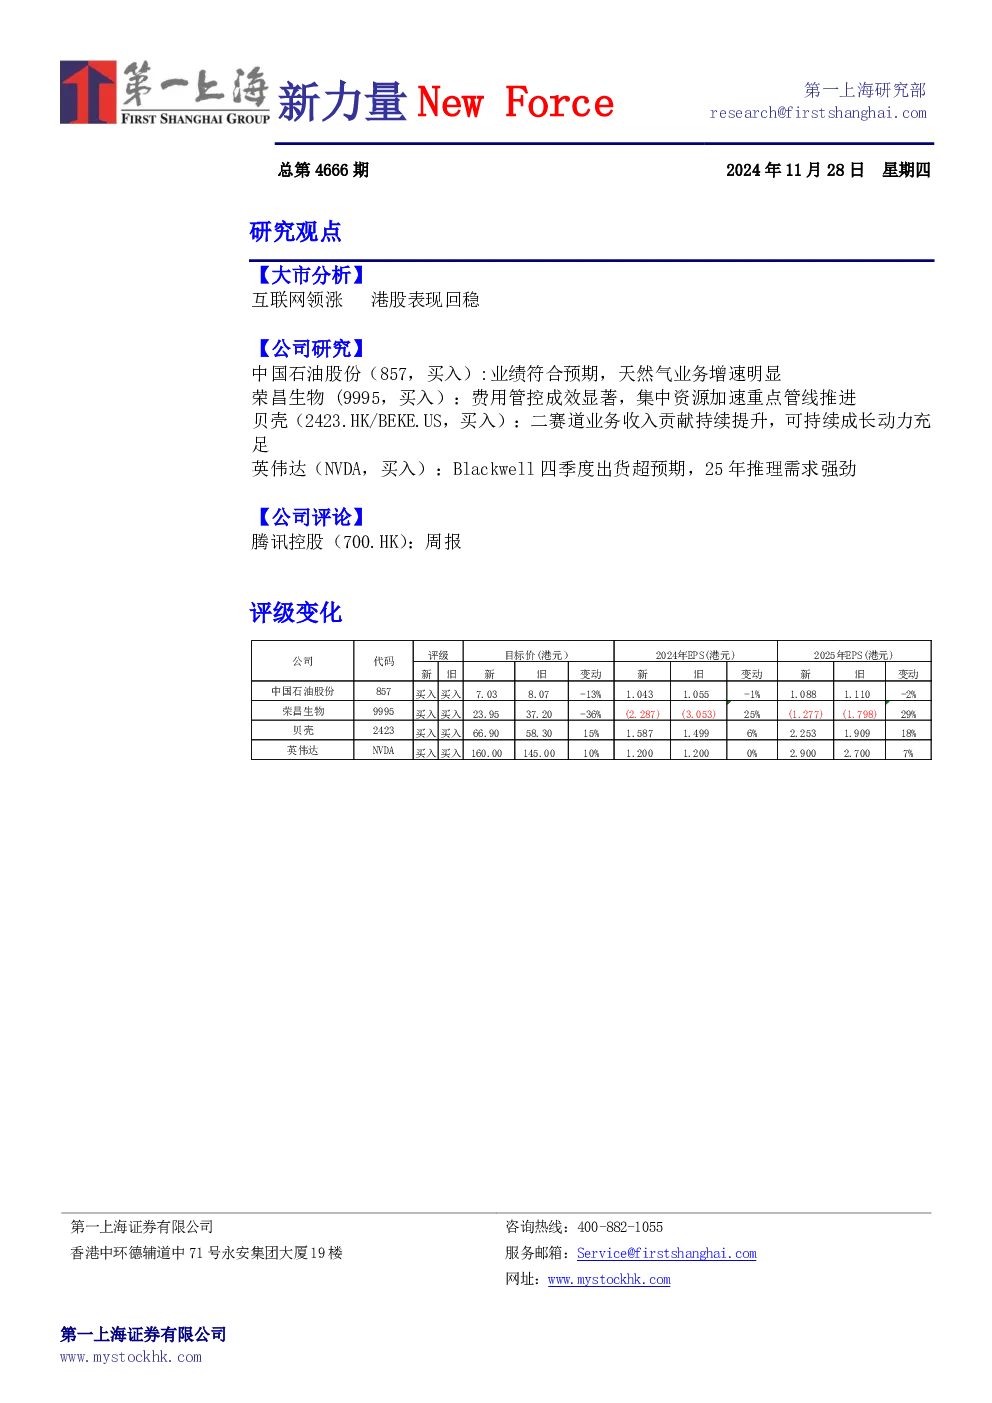
中国石油股份(857,买入)
业绩符合预期,天然气业务增速明显。2024年Q3实现归母净利润439.1亿元,同比减少5.3%。前三季度油气和新能源板块实现经营利润1443亿元,同比增长8.7%。天然气销售业务经营利润253亿元,同比增长30%。目标价7.03港元,给予买入评级。
荣昌生物(9995,买入)
费用管控成效显著,集中资源加速重点管线推进。2024年Q3实现营收4.67亿元,同比增长34.6%,环比增长13.6%。Q3归母净亏损2.91亿元,环比缩窄32.6%。泰它西普Q3销售收入约2.7亿元,同比增长约43%。MG适应症已递交上市申请。目标价至23.95港元,维持买入评级。
贝壳(2423.HK/BEKE.US,买入)
二赛道业务收入贡献持续提升,可持续成长动力充足。2024Q3经调整净利润17.8亿元,同比下降18%。存量房交易额为4778亿元,同比增加8.8%,贡献利润率为41%。新房交易额为2276亿元,同比增加18.4%,实现净收入77亿元,同比上升30.9%。家装家居及房屋租赁业务的收入同比增长62.0%,占总营收的比例至历史新高的35.8%。目标价66.9港元/25.6美元,维持买入评级。
英伟达(NVDA,买入)
Blackwell四季度出货超预期,25年推理需求强劲。2025财年Q3公司收入为351亿美元,同比增长93.6%。Blackwell需求非常强烈,1月季度交付的Blackwell产品将达数十亿美元超出预期。软件年化收入15亿美元,预计下季度超过20亿美元。目标价160美元,买入评级。
公司评论
腾讯控股(700.HK)
回购:腾讯YTD已回购962亿港元,接近达成3月定下的1000亿港元的股票回购计划目标。游戏:腾讯代理的国行Switch将在2026年停服,推出“回馈计划”弥补用户损失。金融科技:腾讯旗下财付通小贷获批100亿元ABN额度,融资渠道扩大,有效降低融资成本。TME:QQ音乐更新首创功能回应网易云斥责抄袭。