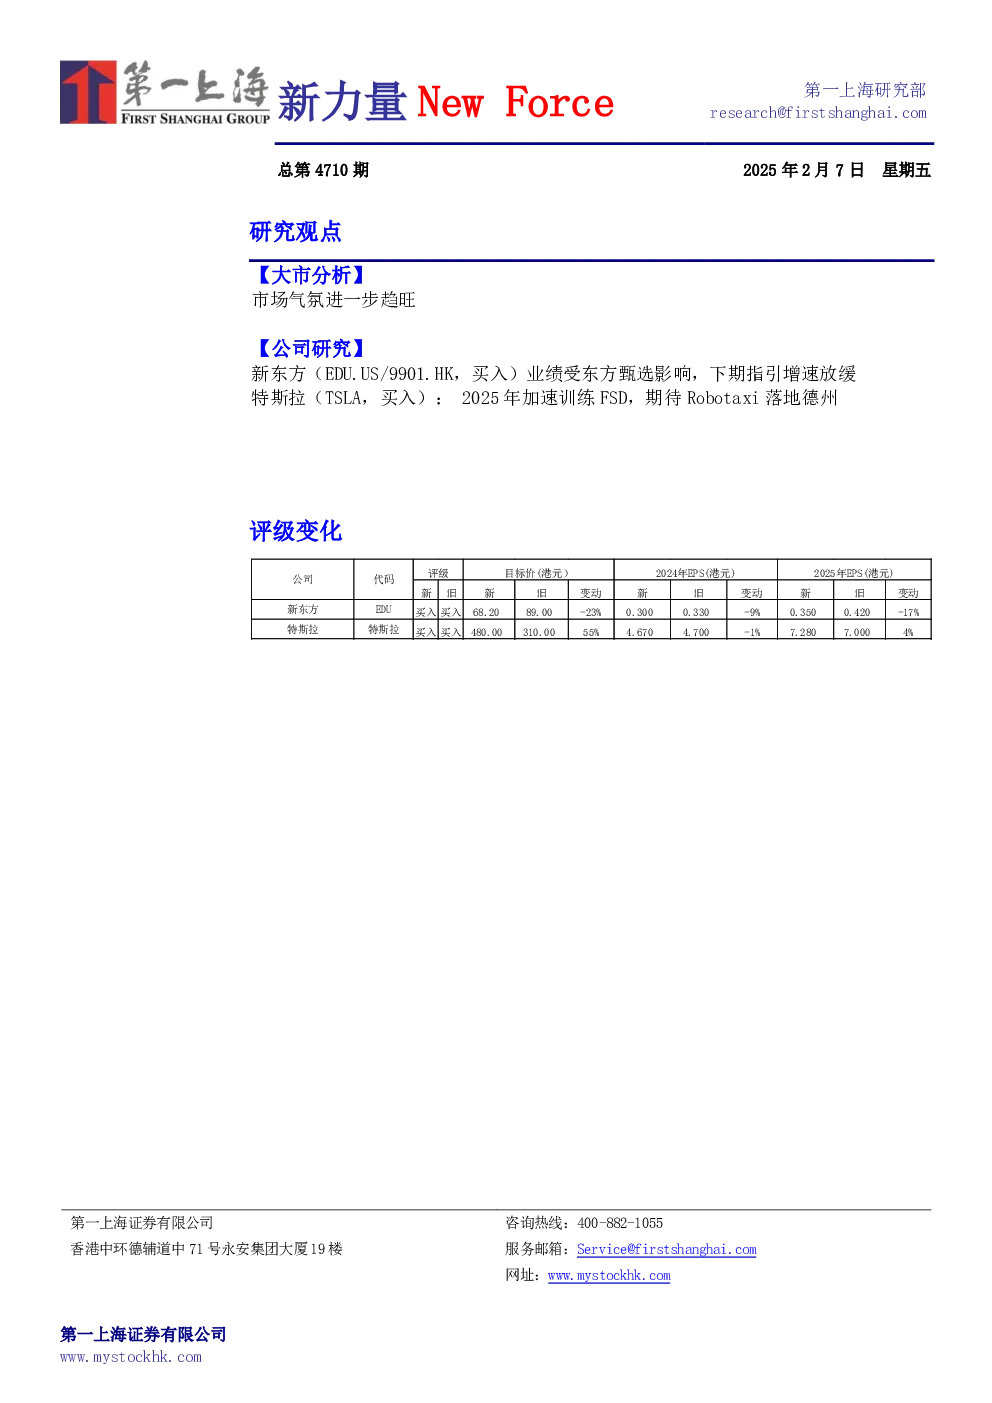
大市分析
- 市场气氛趋旺,国产DeepSeek大模型成功突围带动AI科技股集体走高。
- 恒指接近21000点关口,短期仍有向上试高倾向。
- 中美博弈政策将相互推出,但市场正在适应习惯过程中。
- 比亚迪系股份显著拉升,比亚迪电子涨19.57%,比亚迪股份涨11.51%。
- 比亚迪将于下周一召开智能化战略发布会,发布更高阶智慧驾驶方案。
- 苹果M5芯片进入量产阶段,预计下半年启用,由iPad Pro首发搭载。
公司研究
新东方(EDU.US/9901.HK,买入)
- FY25Q2净收入同比+19.4%至10.4亿美元,剔除东方甄选自营产品及电商业务实现营收同比+31.3%至8.94亿美元。
- 经营净利润同比-9.8%,Non-GAAP经营利润同比-45.8%,归母利润同比+6.2%。
- 利润下滑主要受到子公司东方甄选剥离“与辉同行”影响。
- 教育业务总体保持良好,学校及学习中心数环比增加54间。
- 海外考试准备和出国咨询业务同比增长21.1%及31.0%。
- 大学生及成人考试业务同比增长34.9%。
- 新业务方面,Q2整体营收同比增长42.6%,非学科类辅导业务报名人次同比增长26.5%。
- 智能学习系统及设备Q1活跃付费用户达26.1万人,同比增长44.2%。
- FY25Q3收入增长指引低于全年,预计净营收总额为10.1亿美元至10.3亿美元之间,同比增长18%到21%。
- 目标价68.2美元/53.0港元,维持买入评级。
特斯拉(TSLA,买入)
- 2024年第四季度交付量同比增加2%至49.6万台,产量同比减少7%至45.9万台。
- Q4总收入为257.07亿美元,同比增长2%,不及市场预期。
- 总毛利率为16.3%,环比下降3.5个百分点,同比下降1.38个百分点。
- 运营费用为25.96亿美元,同比增长9%;运营利润率为6.2%,同比下降2.04个百分点。
- 净利润为23.17亿美元,同比减少71%,符合市场预期。
- 汽车毛利率较上季度下降至16.6%,主要由于降价销售、材料成本降低和生产焕新版Model Y。
- 储能业务部署量创新高,4680电池产能持续爬坡。
- FSD V12/V13本季度累计里程超过8亿英里,德州工厂启动了Cortex集群。
- 目标价480.00美元,维持买入评级。
风险提示
- 特斯拉:美国IRA补贴取消、中国市场竞争加剧、FSD中欧推送不达预期、出行软件监管问题、机器人产能不达预期。