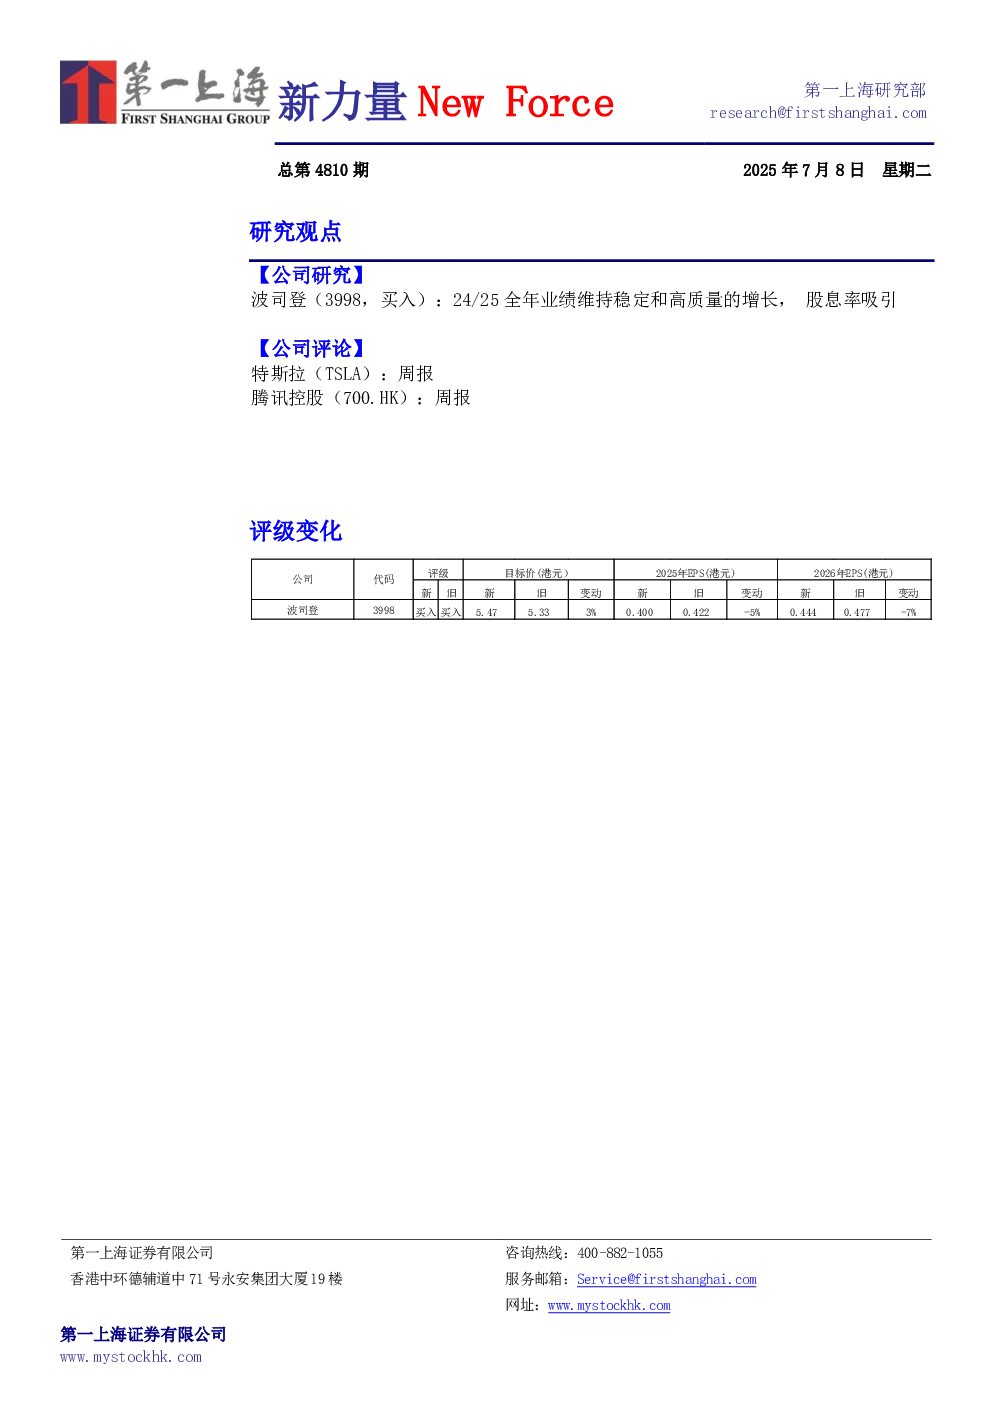
波司登(3998,买入):24/25全年业绩维持稳定和高质量的增长,股息率吸引
2024/2025全年业绩概览
截至2025年3月31日,公司实现营业收入259亿元,同比增加11.6%。毛利率为57.3%,同比下降2.3个百分点。经营利润同比增长12.9%至49.7亿元,归母净利润同比增长14.3%至35.1亿元,归母净利率提升0.4个百分点至13.6%。公司拟派末期股息每股22港仙,全年派息比率增加3个百分点达84.1%。存货周转天数增加3天至118天,主要得益于持续保持较低的首次订单比例、积极采用拉式补货和小单快反的调节机制以及有效推进全渠道商品一体化运营管理。集团持有净现金为130.6亿,资产负债水平健康。
分业务
- 品牌羽绒服业务:收入216.7亿元,同比增长11.0%,毛利率63.4%,同比下降1.6个百分点。渠道来看,自营业务增长5.2%,批发业务增长24.3%。品牌羽绒服总门店数增加253家至3470家。
- 贴牌加工业务:收入33.7亿元,同比增长26.4%,毛利率19.1%,同比下降1.5个百分点。受益于现有核心客户订单的稳定增长,新高质量客户的拓展,订单快反的能力及夯实高效且开放的管理机制。
- 女装业务:收入6.5亿元,同比下降20.6%,毛利率63.2%,同比下降4.3个百分点。受低迷市场环境的影响。
- 多元化服装:收入2.1亿元,同比增长2.8%,毛利率21.7%,同比增长1.5个百分点。
分羽绒服品牌
- 波司登品牌:收入184.8亿元,同比增长10.1%,毛利率69.0%,同比下降0.6个百分点。
- 雪中飞品牌:收入22.1亿元,同比增长9.2%,毛利率42.8%,同比下降3.2个百分点。
- 冰洁品牌:收入1.3亿元,同比下降12.9%,毛利率24.2%,同比下降15.0个百分点。
目标价与评级
目标价5.47港元,维持买入评级。公司核心业务录得良好增长,实现稳定且健康的发展。公司将持续聚焦主航道主品牌价值战略,继续优化经营质量,创新产品研发,重视客户体验。由于集团拥有良好的品牌,能维持稳定和高质量增长,愿意派发股息回馈股东,股息率达6.7%,估值吸引而且资产负债水平健康。
风险提示
宏观经济的影响、天气偏暖风险、行业竞争加剧风险等。