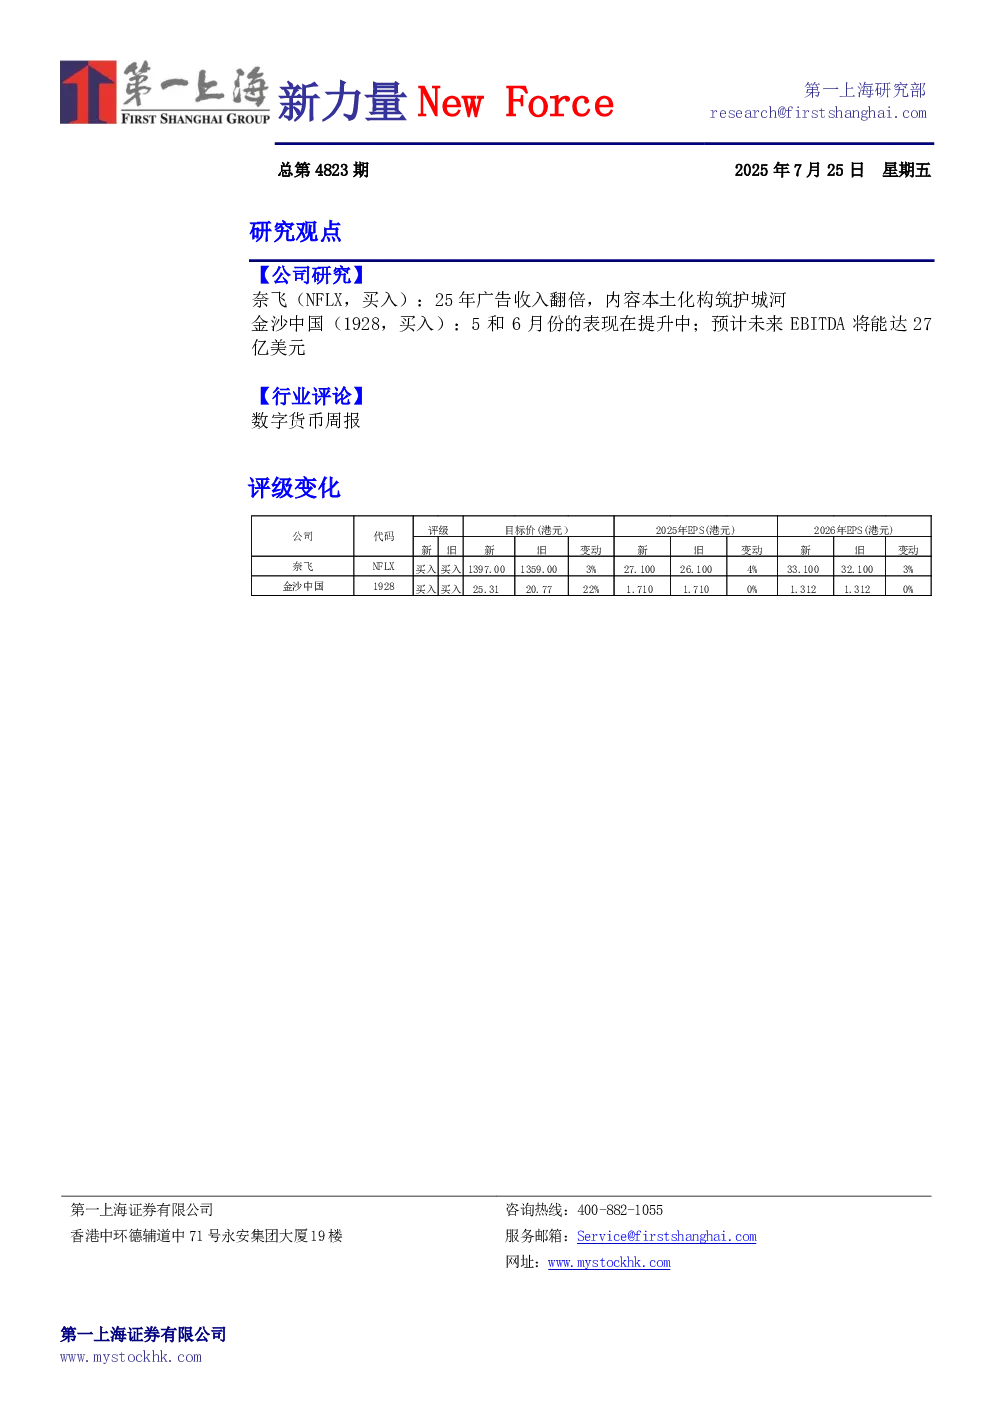
奈飞(NFLX,买入):25年广告收入翻倍,内容本土化构筑护城河
核心观点
奈飞凭借全球本土化内容战略,通过部署创意团队、丰富内容种类并深度迎合当地用户喜好,构筑了独特优势。公司内容储备和丰富度领先竞争对手,广告业务进展良好,自研广告技术栈Ads Suite已推广至所有市场。预计2025年广告收入达25-30亿美元,对利润端形成显著贡献。尽管苹果、亚马逊、迪士尼等巨头投入巨资制作内容,奈飞的双边网络效应仍使其在投入产出比和盈利水平上保持领先。
关键数据
- 2025Q2业绩:收入同比增长16%至110.79亿美元,用户数、订阅费用和广告收入均增长;运营利润同比增长45%至37.75亿美元,EPS为7.19美元,高于指引。
- 2025Q3业绩指引:收入同比增长17%至115.26亿美元,运营利润为36.25亿美元,EPS为6.87美元。
- 全年业绩上调:预计全年收入约448-452亿美元,同比增长15-16%;运营利润率29.5%;现金内容支出约180亿美元,自由现金流约80-85亿美元。
- 盈利预测:24-27年收入复合增速13.2%,EPS复合增速25.5%。
- 目标价:1,397.00美元,买入评级,较当前股价有18.7%上升空间,对应25-27年市盈率分别为43/35/29倍。
研究结论
上调未来三年盈利预测,采用DCF法估值(WACC为9%,长期增长率为5%),目标价1,397.00美元。风险因素包括流媒体竞争、汇率波动、AI应用颠覆商业模式。
金沙中国(1928,买入):5和6月份表现在提升中;预计未来EBITDA将达27亿美元
核心观点
金沙中国业绩符合预期,高端中场业务仍是主要增长动力。伦敦人二期投入及推广活动政策执行后,收入和利润有望逐步提升。集团作为澳门最大规模综合娱乐度假村经营者,在中场和非博彩领域拥有领先地位。
关键数据
- 2025Q2业绩:净收益同比增长2.3%,环比增长5.3%至17.9亿美元(恢复至2019年的84%);经调整EBITDA同比增长0.9%至5.66亿美元(恢复至2019年的74%)。
- 各娱乐场表现:澳门威尼斯人、伦敦人、巴黎人等收入及EBITDA均恢复至2019年部分水平。
- 未来预期:预计EBITDA将达27亿美元(其中澳门威尼斯人和伦敦人预计为20亿美元)。
- 股东回报:回购1.79亿美元股份,持股比例提升至73.4%,不排除未来增加分红。
- 目标价:25.31港元,对应2025年14倍的EV/EBITDA,买入评级。
研究结论
维持买入评级,长期发展前景乐观。风险因素包括宏观不确定性、访澳需求低于预期、伦敦人项目表现不及预期、政策风险。
数字货币周报:美国确立全球加密领导地位,制度性框架落地立法进程超预期推进
核心观点
美国加密货币监管框架加速推进:《GENIUS法案》生效,强制稳定币发行商持有1:1储备;《CLARITY法案》和《反CBDC法案》进入参议院表决。白宫拟允许401(k)养老金投资加密资产,推进比特币支付免税政策。美联储降息预期分化,财政政策埋藏风险。
关键数据
- 以太坊强势领涨:周涨幅超27%,价格突破3,765美元,月内累计涨幅达48%。
- 比特币ETF资金流向:资金从比特币ETF部分转向以太坊ETF,上周ETH现货ETF净流入21.8亿美元。
- 机构布局:ARK Invest减持COIN,ARK Invest大举入场BMNR,Founders Fund持有BMNR 9.1%。
- 预期事件:7月30日美联储利率决议,8月初非农及CPI数据。
研究结论
本轮牛市由机构资本+监管合规化驱动,与散户主导的过往周期不同。以太坊金库、Layer2区块链、加密商品支持仍是潜在长期催化剂。风险因素包括宏观不确定性、访澳需求低于预期、伦敦人项目表现不及预期、政策风险。