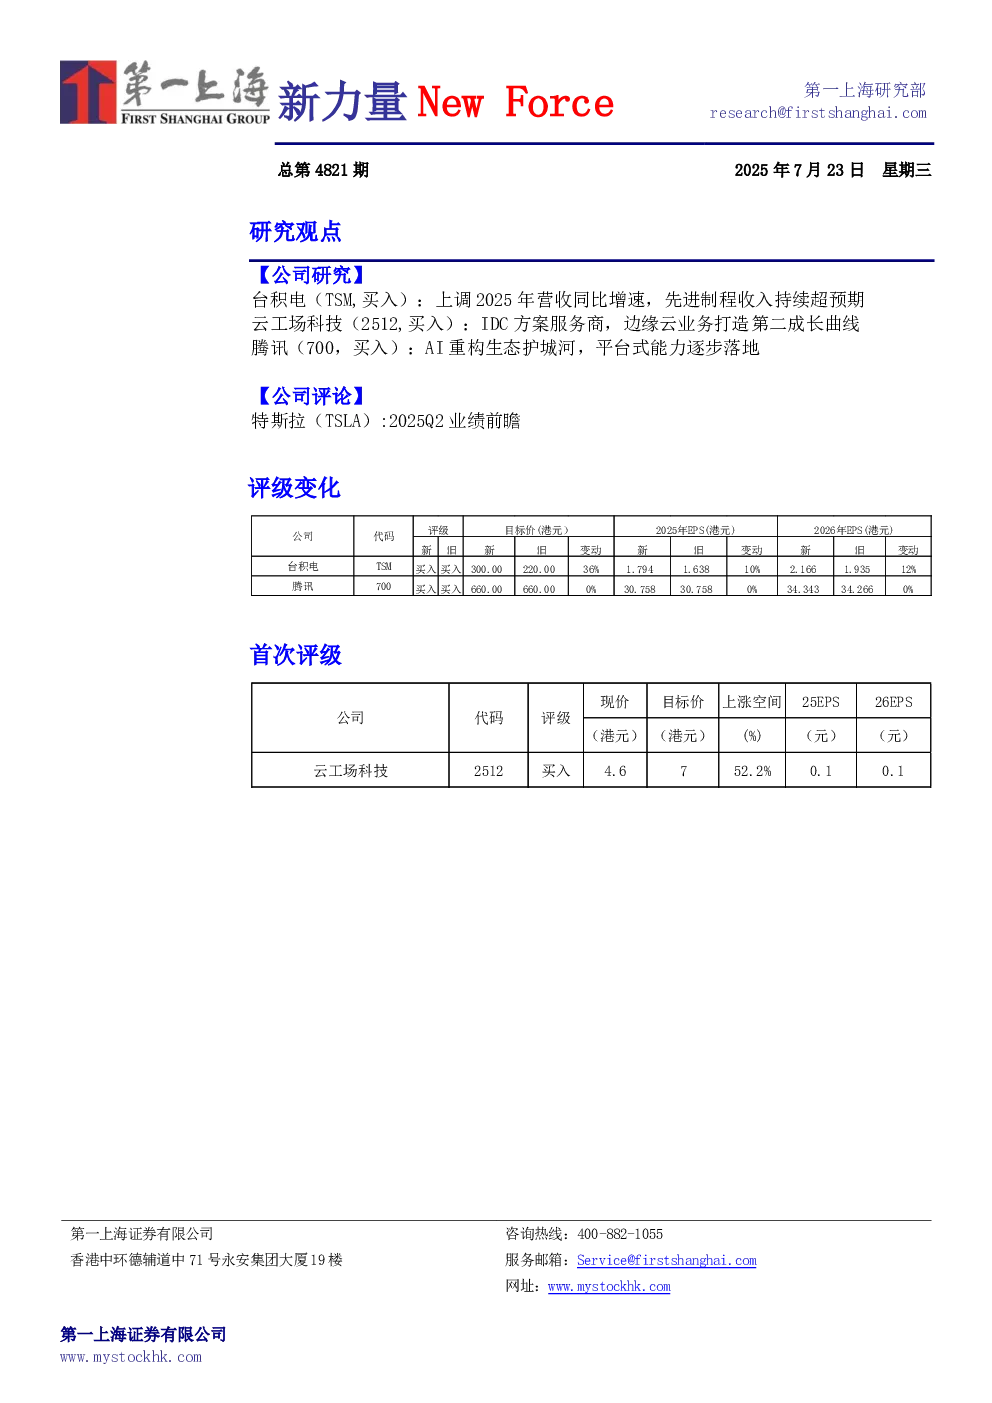
台积电(TSM)
- 季度业绩摘要:25Q2总收入9337.9亿新台币(301亿美元),同比增长38.6%;晶圆收入7876.5亿新台币(同比增长32.1%);毛利率58.6%(同比增长5.4pct);经营利润4634.2亿新台币(同比增长61.7%);归母净利润3982.7亿新台币(同比增长60.7%);摊薄后每股收益2.47美元(同比增长60.7%),高于一致预期的2.34美元。
- 先进制程:7纳米及以下先进制程贡献收入74%,其中3nm/5nm分别贡献24%/36%;未来5年AI收入CAGR达45%;N2、A16、A14制程积极推进,N2将于25H2量产。
- 未来展望:2024-2029年GPU、ASIC及AI服务器CPU相关收入CAGR为45%;未来两年先进封装需求持续增长,预计25/26/27年平均月产能达7.0/9.1/11.0万片;硅光技术巩固晶圆制造护城河。
- 目标价与评级:目标价300.00美元,维持买入评级;上调2025全年美元收入同比增长30%的指引;调整2025-2027年净利润预测至16043/19077/22426亿新台币,三年复合增速38.3%。
- 风险因素:半导体周期风险;先进制程技术投产不及预期;先进封装产能不及预期;海外工厂投产不及预期。
云工场科技(2512)
- 公司概况:国内最早的数据服务提供商之一,头部互联网客户全覆盖,为政府、交通、高校等超10个行业提供边缘AI应用解决方案。
- 业绩表现:2021-2024年营收CAGR为15.1%,2024年营收7.08亿元(YoY+1.68%),净利润0.12亿元(同比下降13.02%)。
- 市场分析:中国IDC解决方案市场2024-2028年CAGR将达17.0%;边缘计算市场2024-2028年将从994亿元攀升至3102亿元。
- 业务结构:IDC服务是现阶段收入主要支柱,边缘计算业务快速崛起,低毛利战略收缩。
- 目标价与评级:目标价7港元,首次覆盖给予买入评级;预测2025-2027年收入分别为8.86亿元、10.39亿元和11.85亿元,净利润分别为0.28亿元、0.47亿元和0.65亿元。
腾讯(700)
- 广告业务:AI赋能下逐步向“工作流平台”演进,CTR与推荐算法精准度提升,具备强社交流量及生态协同优势,有望重构护城河。
- 微信AI:以“智能体+语义调度”为核心,打造原生AI闭环体验,长期具备成为C端主流AI交互系统的潜力。
- 元宝:初期增长迅速,但用户活跃度下滑,未来仍有机会成为“入口+数据+能力调度”的三位一体平台。
- 战略投资:聚焦AI平台卡位,打造未来生态接口,强调“生态嵌入”与“未来协同”。
- 游戏AI:加速渗透产品与产能两端,构建未来内容引擎,AI角色如“吉莉”实现自然对话与战术互动。
- 目标价与评级:目标价660港元,买入评级;预计核心业务将保持稳健增长态势。
特斯拉(TSLA)
- 业绩前瞻:25Q2总收入预期219.34亿美元,汽车业务收入160.01亿美元,储能业务收入29.58亿美元,服务及其他收入29.75亿美元;总毛利率16.4%;净利润预期10.03亿美元,GAAP EPS 0.28美元/股(Non-GAAP 0.39美元/股)。
- 关注主题:下半年指引;新车型进展;IRA补贴结束后应对措施;Robotaxi扩张计划;印度市场进展;马斯克的精力分配;机器人预期更新。
- 股价波动原因:二季度和全年汽车交付预期下调;更廉价车型发布延期;机器人负责人离职;CEO马斯克与特朗普关系恶化;Model Y版Robotaxi服务启动。