大市分析
港股进一步回稳,热点加快轮动。12月6日,恒指站上19800点,为11月11日以来首次,市场对政策面预期升温及人民币汇率回稳是主要推动因素。恒指涨305点至19866点,成交量回升至1600多亿港元,资金参与积极性增强。盘面上,AI应用层软件股受追捧,商汤-W涨14.76%,金蝶国际涨9.66%;互联网龙头股回稳,美团-W涨2.01%,腾讯涨1.82%;药明系股份突出,药明康德涨9.2%。港股通第二日净流入近50亿港元。
公司研究
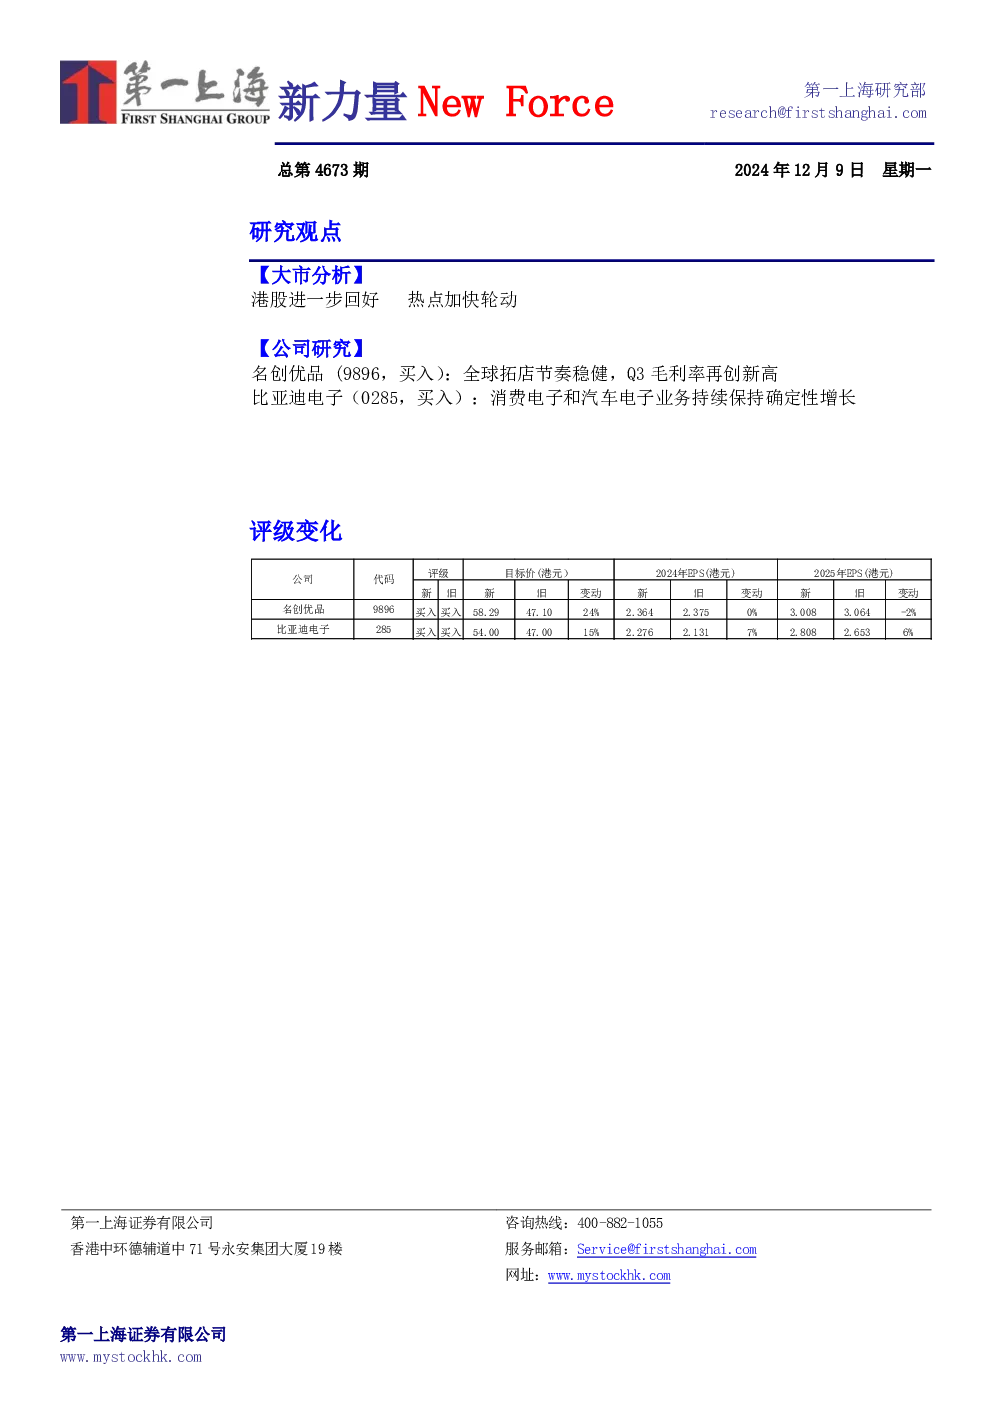
名创优品(9896,买入)
- 业绩:2024Q1-3/Q3收入122.81/45.23亿元,同比+22.8%/+19.3%;经调整净利润19.28/6.86亿元,同比+13.7%/+6.9%;经调整净利率15.7%/15.2%,同比-1.3/-1.7pct。
- 国内:同店销售下滑中个位数,Q3净增门店135家。TOPTOYQ1-3/Q3收入同比+42.5%/+50.4%,Q3净增门店39家。
- 海外:Q1-3/Q3收入同比+41.5%/+39.8%,Q3净增门店183家。Q1-3同店销售高单位数增长,拉美/北美/亚洲/欧洲分别实现10-20%/中位/高单位数/低单位数增长。
- 毛利率:Q1-3/Q3毛利率44.1%/44.9%,同比+3.7/+3.1pct,再创新高。主要得益于海外收入占比提升及IP策略。
- 费用率:Q1-3/Q3销售费用率20.5%/22.0%,同比+4.9/+5.1pct,主要因海外拓店费用增加;管理费用率5.3%/5.2%,同比+0.4/+0.7pct。
- 目标价:58.29港元,维持买入评级。预计24-26年经调整净利润28.1/35.7/43.4亿元。
- 风险:关税政策、门店扩张不及预期、竞争加剧。
比亚迪电子(0285,买入)
- 消费电子:受益于海外大客户品类扩充和安卓高端手机需求复苏,Q3毛利率提升。预计明年自动化提升将小幅提升毛利率。
- 汽车电子:下半年主动悬架量产,智能座舱等高附加值产品持续出货,预计今年汽车电子接近200亿元,明年超300亿元。
- AI业务:拓展企业级服务器等产品,预计今年产生10亿元收入,明年翻倍以上。
- 业绩接力:2025年利润增长点来自海外大客户毛利率提升、汽车电子高附加值产品放量、AI业务增长。
- 目标价:54港元。预计24-26年收入1673/1885/2041亿元,增长28.7%/12.7%/8.3%;净利润46.2/56.9/67.2亿元,增长14.3%/23.2%/18.1%。