市场回顾
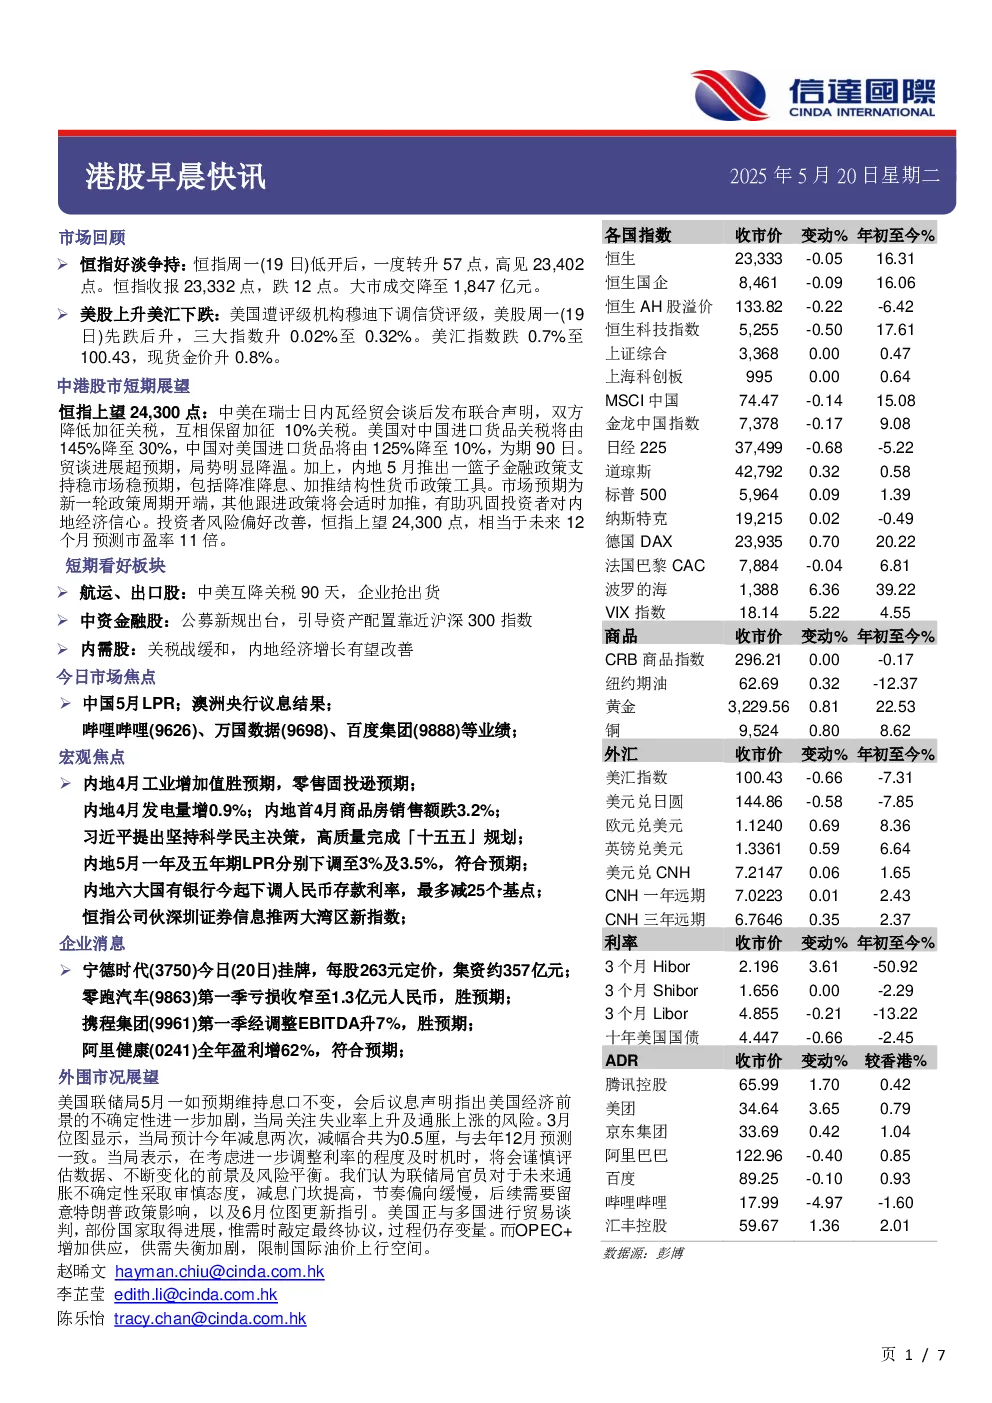
- 恒生指数低开后转升,最终收报23,332点,跌12点,成交额1,847亿元。
- 美股先跌后升,三大指数升0.02%至0.32%,美汇指数跌0.7%至100.43,现货金价升0.8%。
中港股市短期展望
- 中美经贸会谈后,双方降低加征关税,互相保留加征10%关税,为期90天。
- 内地推出一篮子金融政策支持稳市场稳预期,包括降准降息、加推结构性货币政策工具。
- 市场预期新一轮政策周期开端,投资者风险偏好改善,恒指上望24,300点。
短期看好板块
- 航运、出口股:中美互降关税90天,企业抢出货。
- 中资金融股:公募新规出台,引导资产配置靠近沪深300指数。
- 内需股:关税战缓和,内地经济增长有望改善。
今日市场焦点
- 中国5月LPR、澳洲央行议息结果、哔哩哔哩(9626)、万国数据(9698)、百度集团(9888)等业绩。
- 宏观焦点:内地4月工业增加值胜预期,零售固投逊预期;内地4月发电量增0.9%;内地首4月商品房销售额跌3.2%;习近平提出坚持科学民主决策,高质量完成「十五五」规划。
- 企业消息:宁德时代(3750)今日(20日)挂牌,每股263元定价,集资约357亿元;零跑汽车(9863)第一季亏损收窄至1.3亿元人民币,胜预期;携程集团(9961)第一季经调整EBITDA升7%,胜预期。
外围市况展望
- 美国联储局5月一如预期维持息口不变,会后议息声明指出美国经济前景的不确定性进一步加剧。
- 美国正与多国进行贸易谈判,部份国家取得进展,但需时敲定最终协议。
- OPEC+增加供应,供需失衡加剧,限制国际油价上行空间。
各国指数
- 恒生指数收报23,333点,跌0.05%;恒生国企指数收报8,461点,跌0.09%。
- 上证综合指数收报3,368点,持平;上海科创板指数收报995点,持平。
- MSCI中国指数收报74.47点,跌0.14%;金龙中国指数收报7,378点,跌0.17%。
商品
- CRB商品指数收报296.21点,持平;纽约期油收报62.69美元,涨0.32%;黄金收报3,229.56美元,涨0.81%;铜收报9,524美元,涨0.80%。
外汇
- 美汇指数收报100.43点,跌0.66%;美元兑日圆收报144.86点,跌0.58%;欧元兑美元收报1.1240,涨0.69%;英镑兑美元收报1.3361,涨0.59%。
利率
- 3个月Hibor收报2.196%,涨3.61%;3个月Shibor收报1.656%,持平;3个月Libor收报4.855%,跌0.21%;十年美国国债收报4.447%,跌0.66%。
ADR
- 腾讯控股收报65.99港元,涨1.70%;美团收报34.64港元,涨3.65%;京东集团收报33.69港元,涨0.42%;阿里巴巴收报122.96港元,跌0.40%;百度收报89.25港元,跌0.10%;哔哩哔哩收报17.99港元,跌4.97%;汇丰控股收报59.67港元,涨1.36%;中石油收报22,776港元,涨0.37%。
本周各地重要经济数据事项
- 香港GDP、日本GDP、美国新屋开工、美国密歇根大学消费者信心指数、中国固定资产投资、中国规模以上工业增加值、中国社会消费品零售总额、欧元区CPI、欧元区核心CPI、中国1年期贷款市场报价利率、中国5年期贷款市场报价利率、香港失业率、澳洲央行议息结果、英国CPI、英国核心CPI、美国MBA贷款申请指数、香港综合CPI、欧元区HCOB制造业采购经理人指数、欧元区HCOB服务业采购经理人指数、法国HCOB制造业采购经理人指数、法国HCOB服务业采购经理人指数、德国HCOB制造业采购经理人指数、德国HCOB服务业采购经理人指数、英国标普全球制造业采购经理人指数、英国标普全球服务业采购经理人指数、美国首次申请失业救济金人数、美国连续申请失业救济金人数、美国标普全球制造业采购经理人指数、美国标普全球服务业采购经理人指数、美国成屋销售、美国堪萨斯城联邦制造业展望企业活动指数、德国GDP、英国零售销售、美国新屋销售。