市场回顾
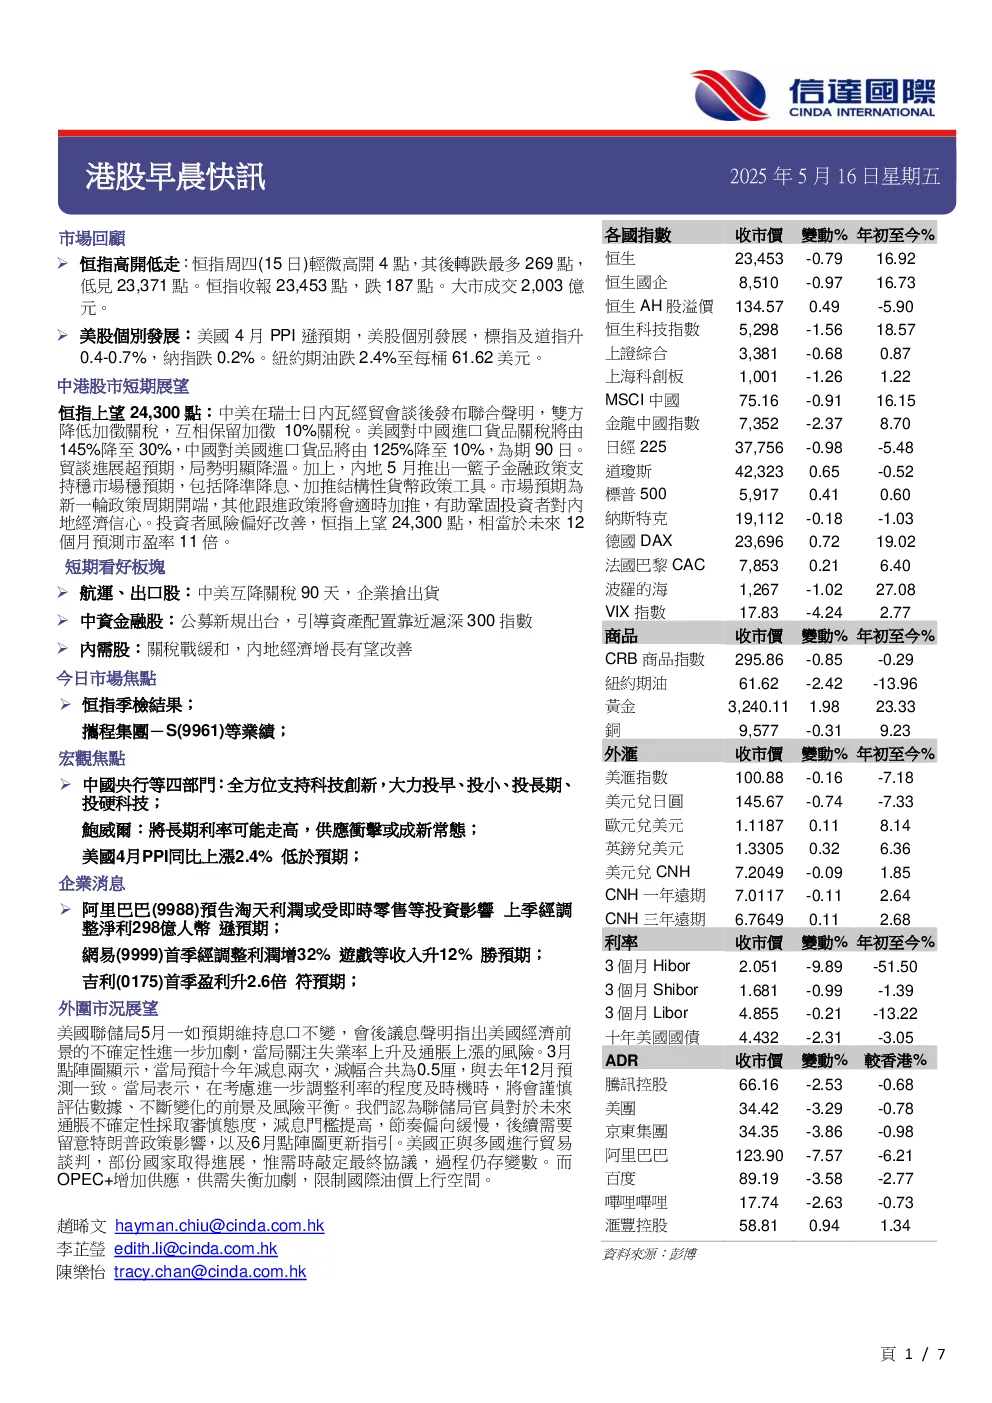
- 恒生指数周四高开低走,最终收报23,453点,下跌187点,成交额2,003亿港元。
- 美股方面,标普500和道琼斯工业平均指数上涨0.4-0.7%,纳斯达克指数下跌0.2%。
- 纽约期油下跌2.4%至每桶61.62美元。
中港股市短期展望
- 中美在瑞士日内瓦经贸会谈后发布联合声明,双方降低加征关税,互相保留加征10%关税。
- 美国对中國進口貨品關稅將由145%降至30%,中國對美國進口貨品將由125%降至10%,為期90日。
- 內地5月推出一籃子金融政策支持穩市場穩預期,包括降準降息、加推結構性貨幣政策工具。
- 市場預期為新一輪政策周期開端,其他跟進政策將會適時加推,有助鞏固投資者對內地經濟信心。
- 投資者風險偏好改善,恒指上望24,300點,相當於未來12個月預測市盈率11倍。
短期看好板塊
- 航運、出口股:中美互降關稅90天,企業搶出貨。
- 中資金融股:公募新規出台,引導資產配置靠近滬深300指數。
- 內需股:關稅戰緩和,內地經濟增長有望改善。
今日市場焦點
- 恒指季檢結果;攜程集團-S(9961)等業績。
- 宏觀焦點:中國央行等四部門:全方位支持科技創新,大力投早、投小、投長期、投硬科技;鮑威爾:將長期利率可能走高,供應衝擊或成新常態;美國4月PPI同比上漲2.4%低於預期。
- 企業消息:阿里巴巴(9988)預告淘天利潤或受即時零售等投資影響上季經調整淨利298億人幣遜預期;網易(9999)首季經調整利潤增32%遊戲等收入升12%勝預期;吉利(0175)首季盈利升2.6倍符預期。
外圍市況展望
- 美國聯儲局5月一如預期維持息口不變,會後議息聲明指出美國經濟前景的不確定性進一步加劇,當局關注失業率上升及通脹上漲的風險。
- 美國正與多國進行貿易談判,部份國家取得進展,惟需時敲定最終協議,過程仍存變數。
- OPEC+增加供應,供需失衡加劇,限制國際油價上行空間。
宏觀焦點
- 李強:把發展戰略立足點放在做強國內大循環上:國務院總理李強在召開「做強國內大循環工作推進會」上強調,把做強國內大循環作為推動經濟行穩致遠戰略之舉。
- 中證監:將推深化科創板和創業板改革措施:中國證監會副主席陳華平出席第七屆「5·15全國投資者保護宣傳日」活動致詞時,提出五大重點。
- 中國央行等四部門:全方位支持科技創新,大力投早、投小、投長期、投硬科技。
- 國家商務部:下一步中美雙方將據日內瓦會談共識就經貿領域各自關切保持溝通。
- 香港旅發局:首四個月訪港旅客近1608萬人次同比升10%。
- 香港3月商品整體出口貨量及進口貨量同比分別上升15.8%及13.5%。
- 澳門財政局:4月博彩稅收76.4億元按月回落3.9%。
- 聯合國降今年全球經濟增長預測至2.4%料中國增長放緩至4.6%。
- 美國制裁18個人實體包括中國公民和香港公司指協助伊朗導彈計劃。
- 鮑威爾:將重新評估2020版貨幣政策框架的“關鍵部分”,長期利率可能走高,“供應衝擊”或成新常態。
- 美國4月PPI同比上漲2.4%低於預期,環比-0.5%,降幅創下五年來最大。
- 美國4月零售銷售環比0.1%小幅超預期,消費者支出疲軟顯露端倪。
- 英國首季GDP按年增長1.3%勝預期。
- 據報赤澤亮正最快下周再赴華盛頓舉行日美第3輪貿易協議磋商。
企業消息
- 京東(9618)外賣業務日均訂單超越2,000萬單再創新高。
- 阿里巴巴(9988)預告淘天利潤或受即時零售等投資影響上季營收增7%、經調整淨利298億人幣遜預期。
- 網易(9999)首季經調整利潤增32%遊戲等收入升12%。
- 網易雲音樂(9899)首季收入跌逾8%。
- 創夢天地(1119)擬折讓14.29%配股籌7218萬元。
- 吉利(0175)首季盈利升2.6倍。
- 吉利(0175)桂生悅:有信心私有化極氪獲股東支持合併將年慳數十億元研發費。
- 蔚來(9866)李斌:樂道L90車型下季正式上市。
- 小米汽車銷量連續三周按周下滑。
- 零跑汽車(9863)旗下2026款零跑C10上市售價12.28萬人幣起。
- 敏華控股(1999)全年少賺一成。
- 敏華(1999):內地和海外市場產能過剩沒有大量資本性開支。
- 廸生創建(0113)盈警料全年純利跌四成。
- 恒生(0011):業務調整受影響員工約1%將有機會申請新職位。
- 中廣核新能源(1811)4月發電量按年增加5.7%。
- 神華(1088)4月商品煤產量按年降3.9%煤炭銷售量跌4%。
- 中煤能源(1898)4月商品煤產量按年增5.4%銷量跌5.8%。
- 貝殼(2423)首季多賺近一倍至8.6億人幣。
- 李澤楷:香港電訊(6823)派息政策不受關稅影響對本港經濟充滿信心。