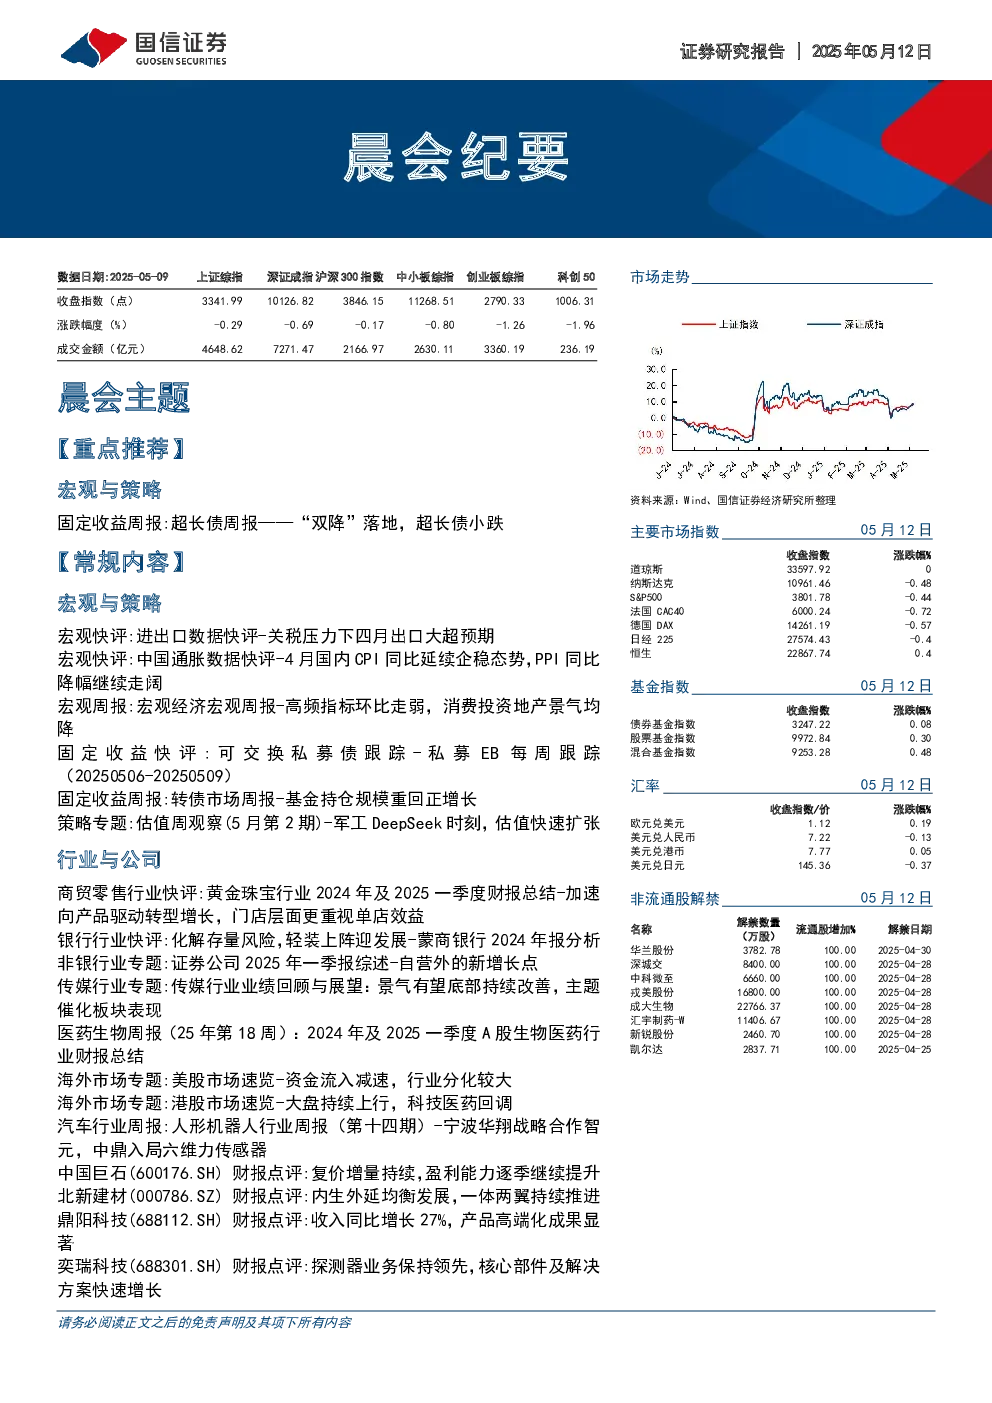
重点推荐:超长债周报——“双降”落地,超长债小跌
超长债复盘:央行宣布降准50BP,7天逆回购利率下调10BP至1.4%,债市短端收益率下行长端略微上行,曲线增陡,超长债小跌。成交方面,上周超长债交投活跃度大幅下降,交投比较活跃。利差方面,上周超长债期限利差小幅走阔,品种利差缩窄。
超长债投资展望:30年国债和20年国开债利差处于历史偏低水平,降准降息依然可期,收益率下行概率更大。但当前期限利差和品种利差保护度有限。
一级发行:上周超长债发行量较少,但总发行量较上上周大幅上升。成交量较上上周大幅下降。收益率方面,短端下行长端略微上行,曲线增陡。利差分析:期限利差小幅走阔,品种利差缩窄。
常规内容:宏观与策略
宏观快评:
- 进出口数据快评:关税压力下四月出口大超预期,同比增长8.1%。
- 中国通胀数据快评:4月国内CPI同比延续企稳态势,PPI同比降幅继续走阔,通缩风险依然明显。
宏观周报:高频指标环比走弱,消费、投资、地产景气均降,国内经济增长动能有所回落。
固定收益快评:
- 可交换私募债跟踪:本周无新增项目信息。
- 转债市场周报:基金持仓规模重回正增长,转债个券多数收涨,中证转债指数全周+1.32%。
策略专题:
- 估值周观察:军工DeepSeek时刻,估值快速扩张,中小盘风格表现突出,必选消费行业估值性价比占优。
行业与公司:
- 商贸零售行业快评:黄金珠宝行业加速向产品驱动转型增长,门店层面更重视单店效益。
- 银行行业快评:化解存量风险,轻装上阵迎发展,蒙商银行2024年报分析显示风险化解取得积极成效。
- 非银行业专题:证券公司2025年一季报综述,自营外的新增长点主要来自经纪和自营业务。
- 传媒行业专题:传媒行业业绩回顾与展望,景气有望底部持续改善,主题催化板块表现。
- 医药生物周报:2024年及2025一季度A股生物医药行业财报总结,创新药及创新产业链值得关注。
- 海外市场专题:美股市场速览,资金流入减速,行业分化较大;港股市场速览,大盘持续上行,科技医药回调。
- 汽车行业周报:人形机器人行业周报,宁波华翔战略合作智元,中鼎入局六维力传感器市场。
- 中国巨石(600176.SH)财报点评:复价增量持续,盈利能力逐季继续提升,维持“优于大市”评级。
- 北新建材(000786.SZ)财报点评:内生外延均衡发展,一体两翼持续推进,维持“优于大市”评级。
- 鼎阳科技(688112.SH)财报点评:收入同比增长27%,产品高端化成果显著,维持“优于大市”评级。
- 奕瑞科技(688301.SH)财报点评:探测器业务保持领先,核心部件及解决方案快速增长,维持“优于大市”评级。
- 华润三九(000999.SZ)财报点评:一季度短期承压,并购整合蓄力高质量发展,维持“优于大市”评级。
- 药明合联(02268.HK)财报点评:业绩高增长,全球化战略驱动长期成长,维持“优于大市”评级。
- 百诚医药(301096.SZ)财报点评:受政策影响业绩承压,持续加大创新转型投入,维持“优于大市”评级。
- 药明康德(603259.SH)财报点评:TIDES业务高速增长,产能建设提速,维持“优于大市”评级。
- 昭衍新药(603127.SH)财报点评:一季度收入承压,利润端同比扭亏,维持“优于大市”评级。
- 时代新材(600458.SH)财报点评:风电业务迎来高速发展,产能优化持续进行,维持“优于大市”评级。
- 麦格米特(002851.SZ)财报点评:AI服务器电源即将放量,计划定增优化产能布局,维持“优于大市”评级。
- 长城汽车(601633.SH)财报点评:业绩短期承压,新一轮产品周期有望推动销量上行,维持“优于大市”评级。
- 宗申动力(001696.SZ)财报点评:国内中小型动力机械核心企业,积极布局低空经济,维持“优于大市”评级。
- 金龙鱼(300999.SZ)财报点评:厨房食品销量稳步增长,积极布局大健康领域,维持“优于大市”评级。
- 长江电力(600900.SH)财报点评:业绩稳增分红创历史新高,水电龙头红利价值凸显,维持“优于大市”评级。