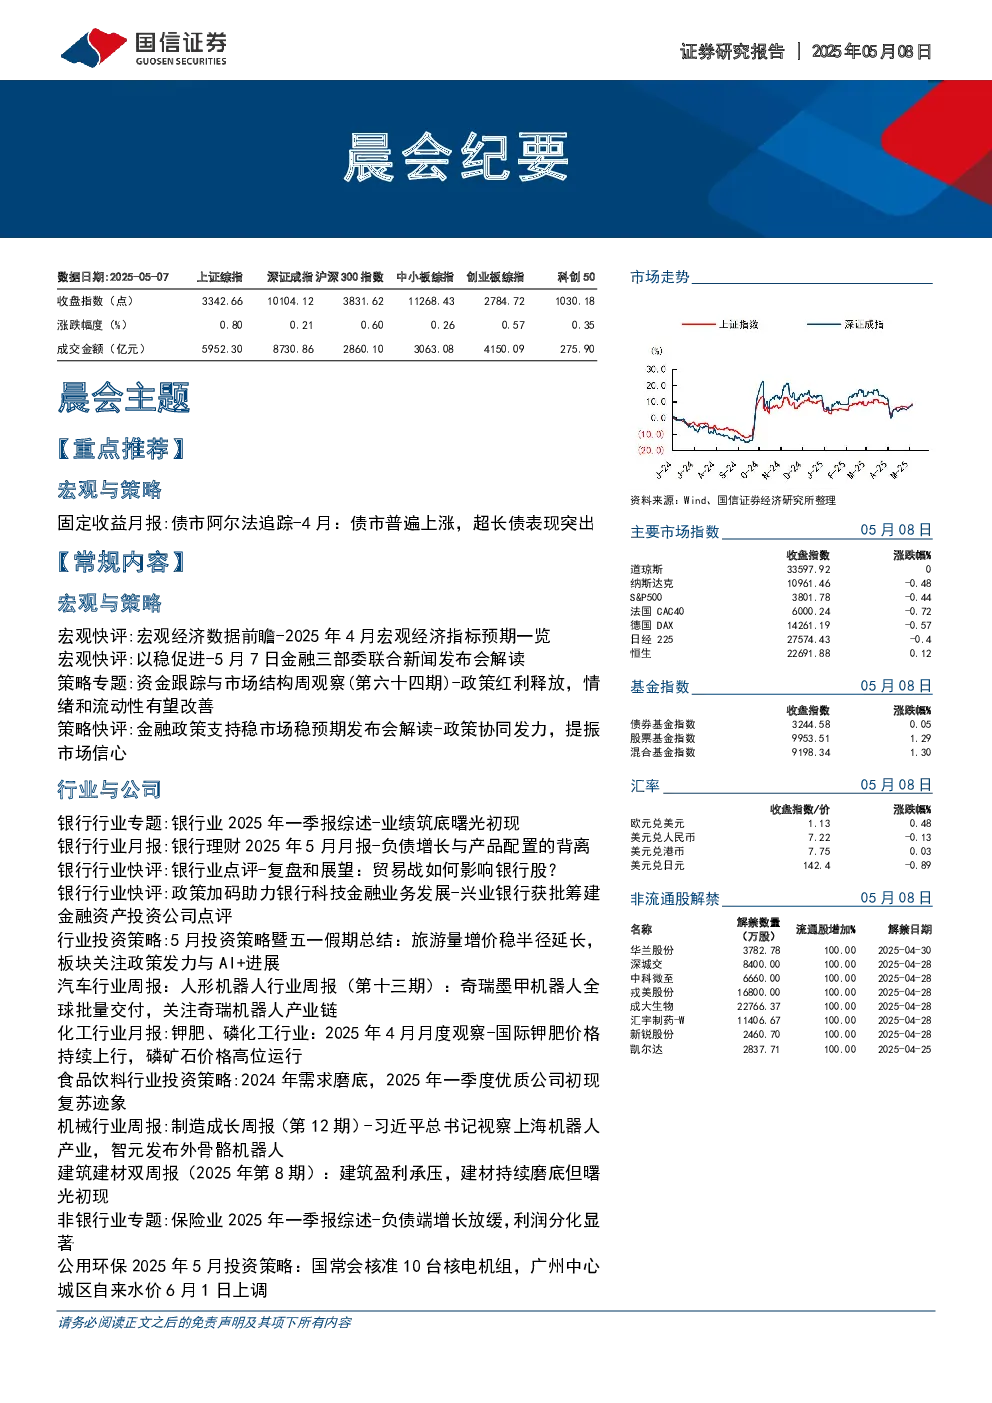
重点推荐
- 固定收益月报:债市阿尔法追踪-4月
- 债市普遍上涨,超长债表现突出。
- 行业维度:房地产业信用债涨幅领先,交运、公用事业、批发零售业次之。
- 期限维度:10年期以上利率债涨幅显著。
- 次级维度:商业银行次级债存在阿尔法。
- 公募债券基金:中长期纯债基金表现领先。
常规内容
- 宏观与策略
- 宏观快评:宏观经济数据前瞻-2025年4月
- 4月国内经济增长动能回落但仍显稳健。
- 预计CPI环比、同比持平,PPI环比下降,工业增加值、社会消费品零售总额、固定资产投资、出口同比小幅上升。
- 宏观快评:以稳促进-5月7日金融三部委联合新闻发布会解读
- 策略专题:资金跟踪与市场结构周观察(第六十四期)
- 市场成交量小幅下降,行业层面成交额集中度上升,个股层面下降。
- 赚钱效应下降,行业换手率总体下降,机构调研强度多行业上升。
- 股市资金净流出,资金流出风险下降。
- 策略快评:金融政策支持稳市场稳预期发布会解读
- 行业与公司
- 银行行业专题:银行业2025年一季报综述
- 营收利润均减少,净息差同比降幅收窄,资产质量整体压力有所减轻。
- 预计2025年行业收入和利润增速有望拐点向上,维持行业“优于大市”评级。
- 银行行业月报:银行理财2025年5月月报
- 4月银行理财规模回到历史高位,增长驱动力包括股弱债强效应、定期存款到期搬家、银行理财加大营销力度。
- 后续理财行为需观察业务转型与监管政策博弈。
- 银行行业快评:银行业点评-复盘和展望:贸易战如何影响银行股?
- 贸易战对银行业的影响与2018-2019年相似,但我国应对能力增强。
- 预计逆周期政策将进一步加码,经济仍将实现5%左右增长目标。
- 银行板块或难跑出超额收益,但看好绝对收益。
- 银行行业快评:政策加码助力银行科技金融业务发展
- 兴业银行获批筹建金融资产投资公司,助力商业银行服务科创企业。
- 社服行业投资策略:5月投资策略暨五一假期总结
- 旅游量增价稳半径延长,板块关注政策发力与AI+进展。
- 建议配置同程旅行、学大教育、九华旅游、峨眉山A、首旅酒店等。
- 汽车行业周报:人形机器人行业周报(第十三期)
- 人形机器人产业有望加速落地,2025年有望成为行业爆发的起点。
- 投资建议:关注总成、减速器、电机等环节供应商。
- 化工行业月报:钾肥、磷化工行业
- 国际钾肥价格持续上行,磷矿石价格高位运行。
- 看好磷矿石长期价格中枢维持较高水平。
- 投资建议:推荐亚钾国际、云天化、兴发集团等。
- 食品饮料行业投资策略:2024年需求磨底,2025年一季度优质公司初现复苏迹象
- 2024年食品饮料板块收入、利润同比双位数增长。
- 2025年一季度部分优质公司积极采取措施应对环境变化,初现复苏迹象。
- 投资建议:推荐贵州茅台、山西汾酒、五粮液、泸州老窖、华润啤酒等。
- 机械行业周报:制造成长周报(第12期)
- 人形机器人、AI基建、自主可控、低空经济、智能焊接机器人、3D打印、深海科技、X射线检测设备、核聚变等领域值得关注。
- 投资建议:关注相关领域龙头公司。
- 建筑建材双周报(2025年第8期)
- 建筑行业一季度盈利承压,建材行业有望迎接盈利修复拐点。
- 重点推荐三棵树、北新建材、兔宝宝、伟星新材、东方雨虹等。
- 建筑方面,重点推荐中国铁建、中国交建、中国中铁、中国建筑等。
- 非银行业专题:保险业2025年一季报综述
- 负债端增长放缓,利润分化显著。
- 投资建议:关注商业模式具备“护城河”优势的中国财险,及资产收益弹性较大的新华保险、中国人寿。
- 公用环保2025年5月投资策略
- 国常会核准10台核电机组,广州中心城区自来水价6月1日上调。
- 投资建议:推荐华电国际、龙源电力、三峡能源、中国核电等。
- 奥飞数据(300738.SZ)财报点评
- 2024年EBITDA同比增长34%,拟募资继续布局大型数据中心。
- 投资建议:维持“优于大市”评级。
- 中金黄金(600489.SH)财报点评
- 净利润大幅提升,纱岭金矿建设项目有序推进。
- 投资建议:维持“优于大市”评级。
- 华润三九(000999.SZ)财报点评
- 全年营收、利润双位数增长,战略性并购整合持续推进。
- 投资建议:维持“优于大市”评级。
- 联影医疗(688271.SH)财报点评
- 国内招投标回暖,海外业务加速拓展。
- 投资建议:维持“优于大市”评级。
- 南微医学(688029.SH)财报点评
- 业绩稳健,海外渠道持续扩张。
- 投资建议:维持“优于大市”评级。
- 民士达(833394.BJ)深度报告
- 国内芳纶纸行业领军者,国产替代进程加速。
- 首次覆盖,给予“优于大市”评级。
- 华润啤酒(00291.HK)海外公司财报点评
- 2024年啤酒销量承压,内生盈利能力继续提升。
- 投资建议:维持“优于大市”评级。
- 中国核电(601985.SH)财报点评
- 所得税增加和电价下降压制业绩增长,三门核电三期获核准。
- 投资建议:维持“优于大市”评级。
- 上声电子(688533.SH)财报点评
- 一季度收入同比增长6%,声学系统产品量价双升。
- 投资建议:维持“优于大市”评级。
- 金融工程
- 金融工程专题报告:金融工程专题研究-2025年6月沪深核心指数成分股调整预测
- 预测沪深300、上证180、上证50、科创50、创业板指和中证500指数成分股调整。
- 金融工程周报:股指分红点位监控周报
- 各股指期货主力合约深贴水,IC及IM合约贴水幅度较大。
- 金融工程日报:A股放量反弹,科技股全线走强