晨会纪要
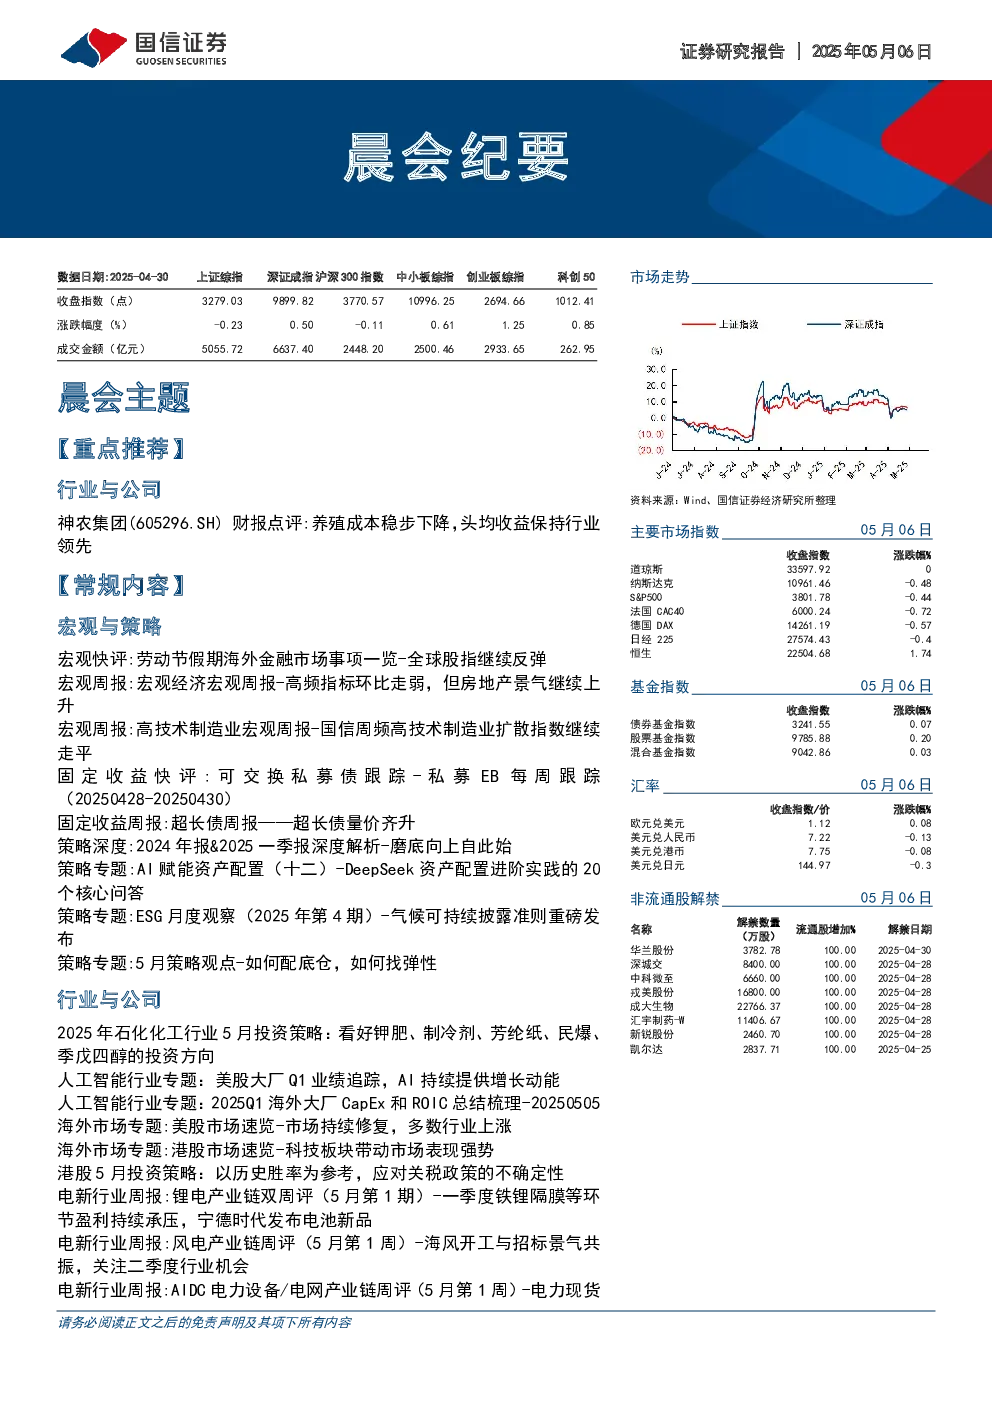
市场表现: 上证综指微跌,深证成指、沪深300指数小幅上涨,中小板综指、创业板综指、科创50指数上涨。
行业与公司:
- 神农集团(605296.SH): 养殖成本稳步下降,头均收益保持行业领先。2024年营收同比增长43.51%至55.84亿元,归母净利同比扭亏至6.87亿元;2025Q1营收同比增长35.97%至14.72亿元,归母净利同比扭亏至2.29亿元。公司重视成本管控,头均养殖收益处于行业领先。核心场合作布局长期高质量发展,计划2025年出栏320-350万头。
- 视源股份(002841.SZ): 2025年Q1营收同比增长11%,毛利率环比改善。公司积极布局海外供应链,液晶显示主控板卡营收稳定增长,家用电器控制器营收高速增长。公司加大研发投入,优化产品及服务品质,加速海外市场开拓。旗下品牌希沃行业地位稳固,AI+教育创新应用加速有望受益。
- 伟测科技(688372.SH): 2025年Q1收入同比增长55%,积极扩产产能。公司持续加大高算力芯片、车规及工业级高可靠性芯片等领域的研发力度和产能建设,对外持续加大市场开发力度、广泛拓展市场、深挖潜在客户。
- 立昂微(605358.SH): 2025年Q1收入创季度新高,毛利率回升。公司半导体硅片收入增长27%,毛利率承压。半导体功率器件销量增长6.3%,车规级芯片批量供应。射频芯片销量和收入均同比翻倍以上,毛利率改善。
- 德明利(001309.SZ): 2025年Q1收入逆势同环比增长,产品线与客户结构加速升级。公司以存储颗粒为原材料进行存储模组开发,产品包括嵌入式存储、固态硬盘、内存条等。2025年一季度营收12.52亿元,同比增长54.41%,扣非归母净利润同比扭亏为盈。
- 兆易创新(603986.SH): 2025年Q1营收同环比增长,产品线与应用领域多维拓展。公司主要产品包括存储器、微控制器和传感器。受益于行业回暖,2024年实现营收73.56亿元,同比增长27.7%。2025Q1在国补政策等推动下公司存储与计算及网通市场持续增长。
- 北京君正(300223.SZ): 2025年Q1收入同环比增长,计算、存储与模拟多维发展。公司从事计算芯片、存储芯片、模拟与互联芯片等芯片产品开发。2025Q1单季度实现营收10.60亿元,同比增长5.28%,扣非归母净利润0.74亿元,同比下降15.3%。
- 江波龙(301308.SZ): 2025年Q1收入环比增加,扣非归母净利润亏损环比收窄。公司主要以存储颗粒为原材料进行存储模组产品的开发,产品包括嵌入式存储、固态硬盘、内存条及移动存储(U盘、存储卡)。企业级存储业务加速提升,成为重要增长极。
- 北方华创(002371.SZ): 2025年Q1营收同比增长37.90%,归母净利润同比增长38.80%。公司发布2025年第一季度报告,实现营收82.06亿元,同比增长37.90%,归母净利润15.81亿元,同比增长38.80%。公司CCP、ALD、高端单片清洗机等多款新产品实现关键技术突破,工艺覆盖度显著增长。
- 鼎龙股份(300054.SZ): 2025年Q1利润同比高增,盈利能力显著改善。公司一季度利润同比增长72.84%,主要受益于CMP抛光材料及显示材料业务持续放量,新业务如高端晶圆光刻胶、半导体先进封装材料虽取得一定收入但尚未盈利。
其他重要观点:
- 石化化工行业: 看好钾肥、制冷剂、芳纶纸、民爆、季戊四醇的投资方向。
- 人工智能行业: 美股大厂Q1业绩追踪,AI持续提供增长动能。
- 汽车行业: 特斯拉销量下滑压制盈利,静待新品放量带来全新驱动力。
- 农业行业: 美国农业部月度供需报告数据分析,秋季美国大豆有望迎减产驱动,美国牛价预计2025年景气向上。
- 社会服务行业: 沪上阿姨招股说明书梳理,跨价格带覆盖茶饮咖啡品类,于北方市场优势突出。
风险提示: 养殖过程中发生不可控疫情,粮食价格大幅上涨增加饲料成本,新车型进展不及预期、经济波动风险、中美政治风险等。
投资建议: 维持“优于大市”评级,关注行业龙头及成本领先企业,积极布局肉牛大周期反转、饲料、种业等板块。