研报总结
核心观点
本研报主要围绕全球主要股市表现、科技行业趋势及重点财经新闻展开分析。核心观点包括:
- 科技行业韧性凸显:微软和Meta的强劲财报表现,以及美股TMT板块多数龙头企业超预期的业绩,显示科技行业在经济波动中仍具备较强韧性。
- 公有云市场强劲:微软Azure业务表现亮眼,货币中性收入增速显著高于市场预期,成为行业核心驱动力。
- 资本支出策略调整:Meta和微软均上调资本支出预期,凸显对AI算力需求和云服务市场前景的信心。
- 财务指标超预期:微软和Meta的盈利能力提升,源于汇率波动、费用控制及核心业务与人工智能需求的协同增长。
- 股东回报显现管理层信心:Meta重启大规模回购,微软通过回购股票和派发股息回馈股东,反映企业对现金流管理能力的信心。
关键数据
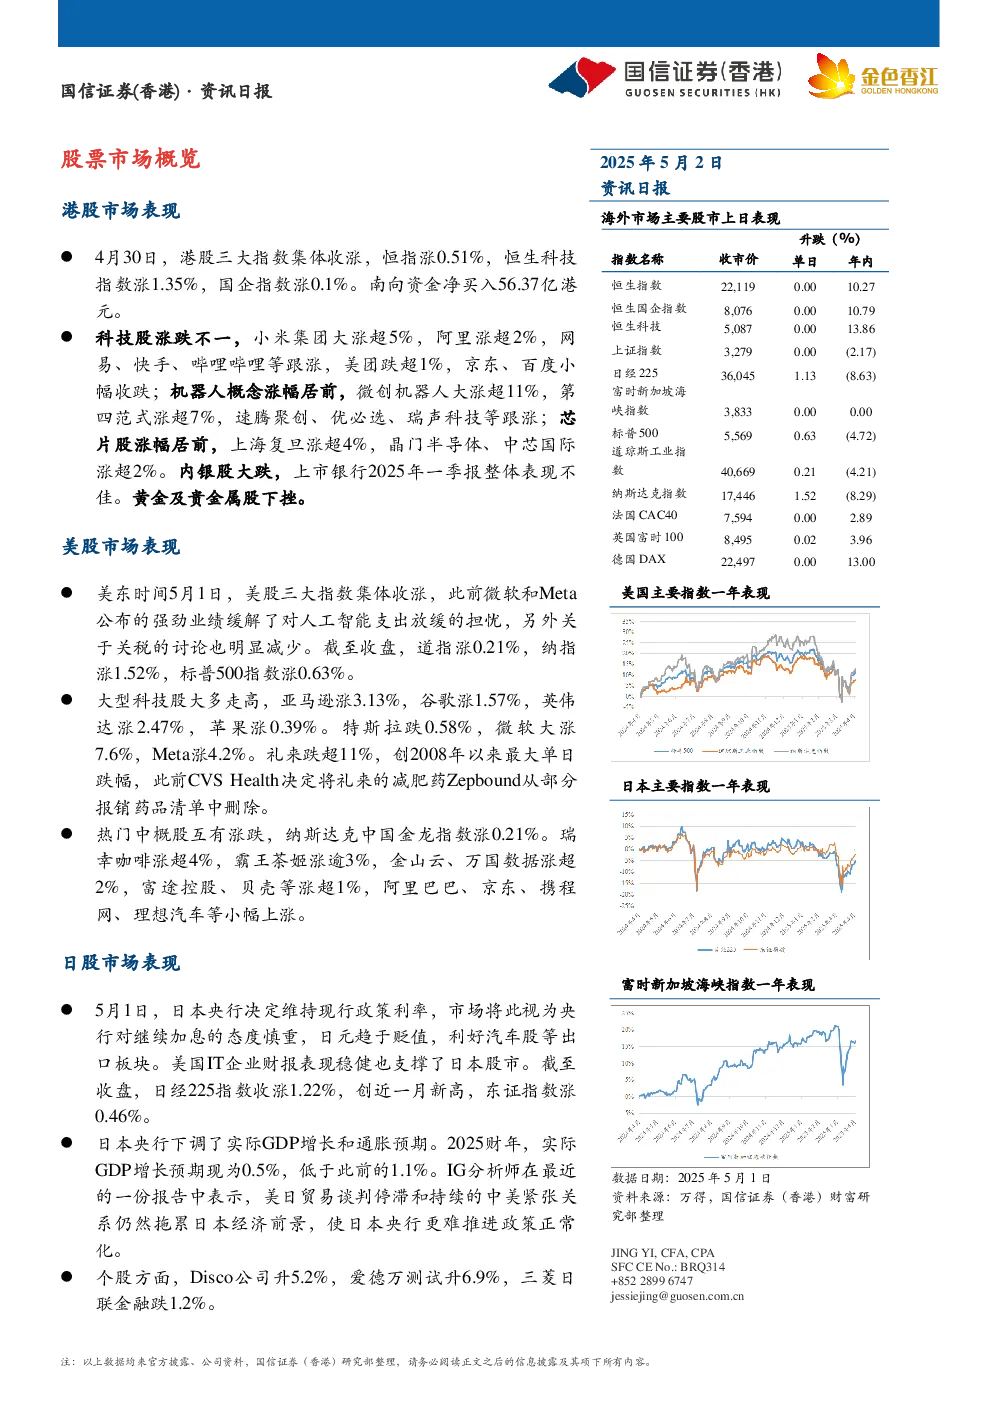
- 港股市场:恒指涨0.51%,恒生科技指数涨1.35%,国企指数涨0.1%,南向资金净买入56.37亿港元。
- 美股市场:道指涨0.21%,纳指涨1.52%,标普500指数涨0.63%。微软大涨7.6%,Meta涨4.2%,亚马逊涨3.13%,谷歌涨1.57%,英伟达涨2.47%。
- 日股市场:日经225指数收涨1.22%,创近一月新高,东证指数涨0.46%。
- 美股成交额前十:涉及多家科技巨头,如亚马逊、苹果、微软等。
- 纳斯达克中国金龙指数成交额前十:瑞幸咖啡、阿里巴巴、京东等中概股表现活跃。
- 日股成交额前十:涉及多家日企,如爱德万测试、三菱日联金融等。
研究结论
- 科技行业在经济周期中的主导地位:当前科技行业的财务表现与战略布局,或将继续主导资本市场对经济周期的重新评估。
- 宏观经济担忧持续:美国一季度GDP三年来首次萎缩,制造业萎缩,就业数据不佳,关税上调可能带来供应冲击。
- 地缘政治与贸易谈判:特朗普重申与中国达成协议的机会较大,欧盟计划向美国提交贸易提案,中欧关系或回暖。
- 中国企业表现:吉利汽车4月销量同比增长53%,新能源销量同比增长144%,银河品牌销量同比增长281%。
- AI与机器人行业:Deepseek发布新的数学AI模型Prover-V2,中国人形机器人市场规模预计达82.39亿元,占全球约50%。
总结
本研报通过分析全球主要股市表现和科技行业趋势,揭示了科技行业在经济波动中的韧性,并强调了公有云市场和AI算力需求的重要性。同时,报告也关注了宏观经济担忧、地缘政治与贸易谈判对中国及全球经济的影响,以及中国企业在家电、汽车等领域的表现。总体而言,科技行业仍将是资本市场关注的焦点,而全球经济面临的挑战仍需持续关注。