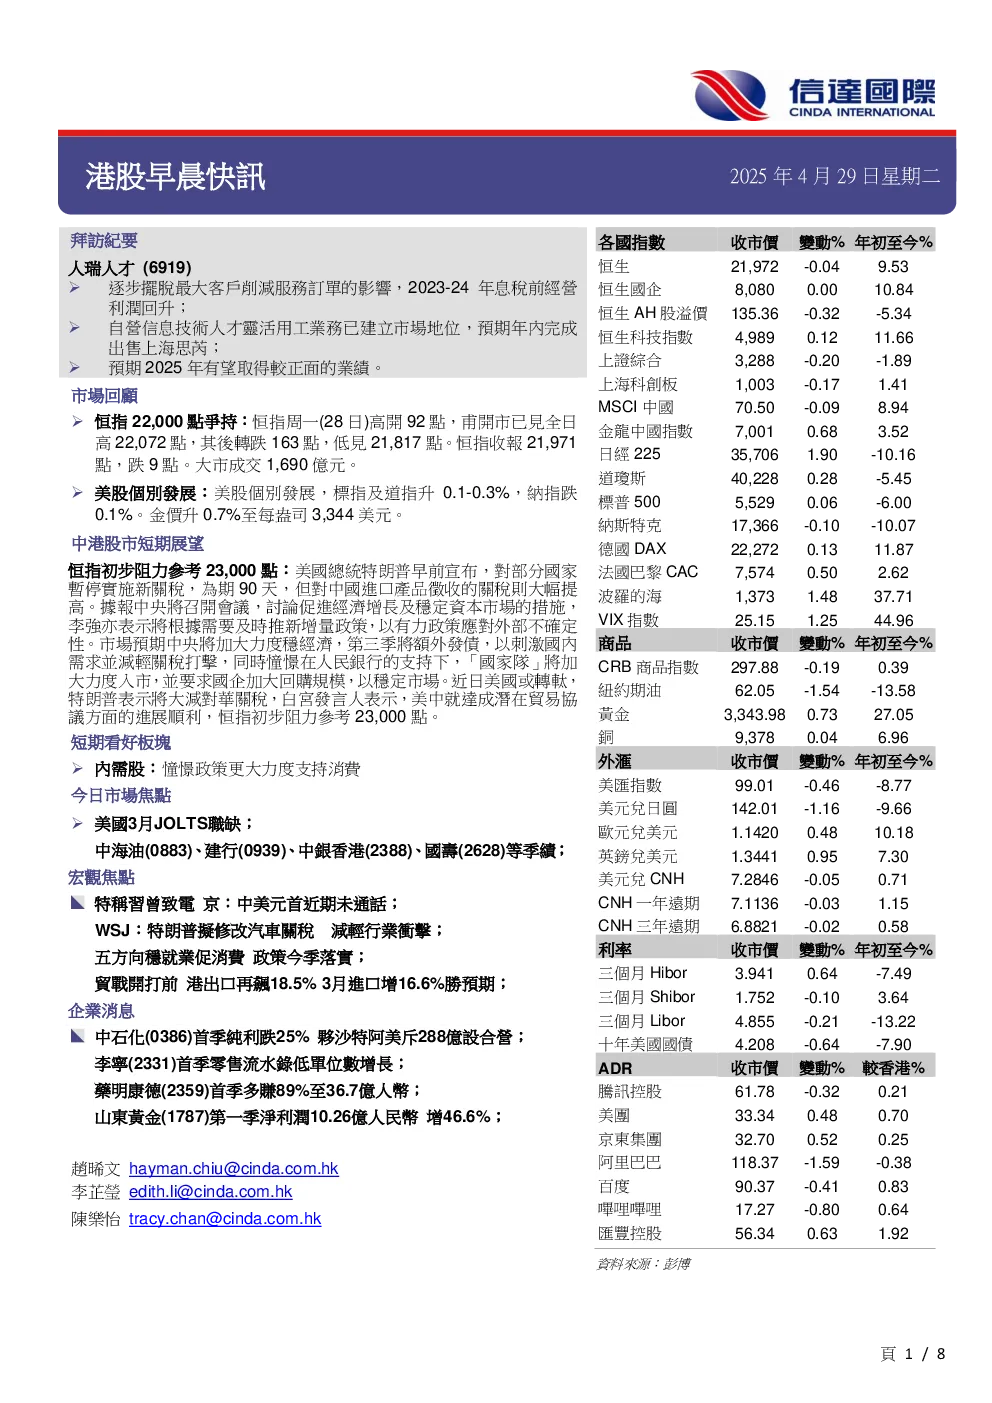
人瑞人才(6919)逐步擺脫最大客戶削減服務訂單的影響,2023-24年息稅前經營利潤回升。集團通過併購及自營積極發展信息技術人才靈活用工服務,相關業務的收入佔比由2022年的14.8%增加至2024年的39.2%。相比歐美日本等地區,靈活用工於中國市場的滲透率仍處於上升階段,特別是近年企業普遍更注重降本增效,集團來自其他舊客戶的業務整體上穩中有升。管理層亦表示,字節跳動仍為集團主要客戶之一,現時主要向其提供業務流程外包服務;除了集團過往一直有競爭優勢的互聯網行業,集團同時將客戶群體拓展至零售、金融及新能源汽車等,當中,一家知名汽車企業及一家通信產品及解決方案提供商於2024年進入集團的前十大客戶。於2024年,集團的最大客戶收入佔比為11.3%,前五大客戶收入佔比則為35.0%,對個別客戶的依賴已較上市初期大幅降低。集團於2022年9月以4.08億人民幣收購上海思芮46.0%股權。上海思芮成立於2013年,主營信息技術及軟件外包服務。集團管理層表示,客戶對信息技術人才靈活用工服務提供商的要求較為嚴謹,通過收購上海思芮,令集團可以更快取得客戶信任。由於集團僅部份控股上海思芮,因此集團傾向以其他自營子公司發展信息技術人才靈活用工的新客戶及新業務。於2024年,上海思芮收入為9.4億人民幣,同比增長不足1%,而集團自營的信息技術人才靈活用工服務收入則按年增長約48%至12.0億人民幣。由於集團自營的信息技術人才靈活用工業務已成功建立市場地位,因此於2024年12月公佈計劃出售上海思芮的股權予東軟集團(600718 CH),其後公佈出售出售代價為3.2億人民幣,預計將於2025年內完成出售交易。預期2025年有望取得較正面的業績:管理層表示今年首季集團的通用靈活用工及信息技術人才靈活用工業務均表現不俗,而集團亦積極管控成本,有利2025年業績表現。我們認為集團上市初期因大客戶削減服務訂單而受挫,惟2023-24年業務已有所回暖,2024年僅是受到商譽減值撥備的一次性影響而錄得虧損,實際經營情況仍然穩定。由於此前業績較為波動,令投資者對集團的關注度較低,假若集團能恢復較正面及相對穩定的業績表現,有望逐漸重新獲得市場關注。