晨会纪要
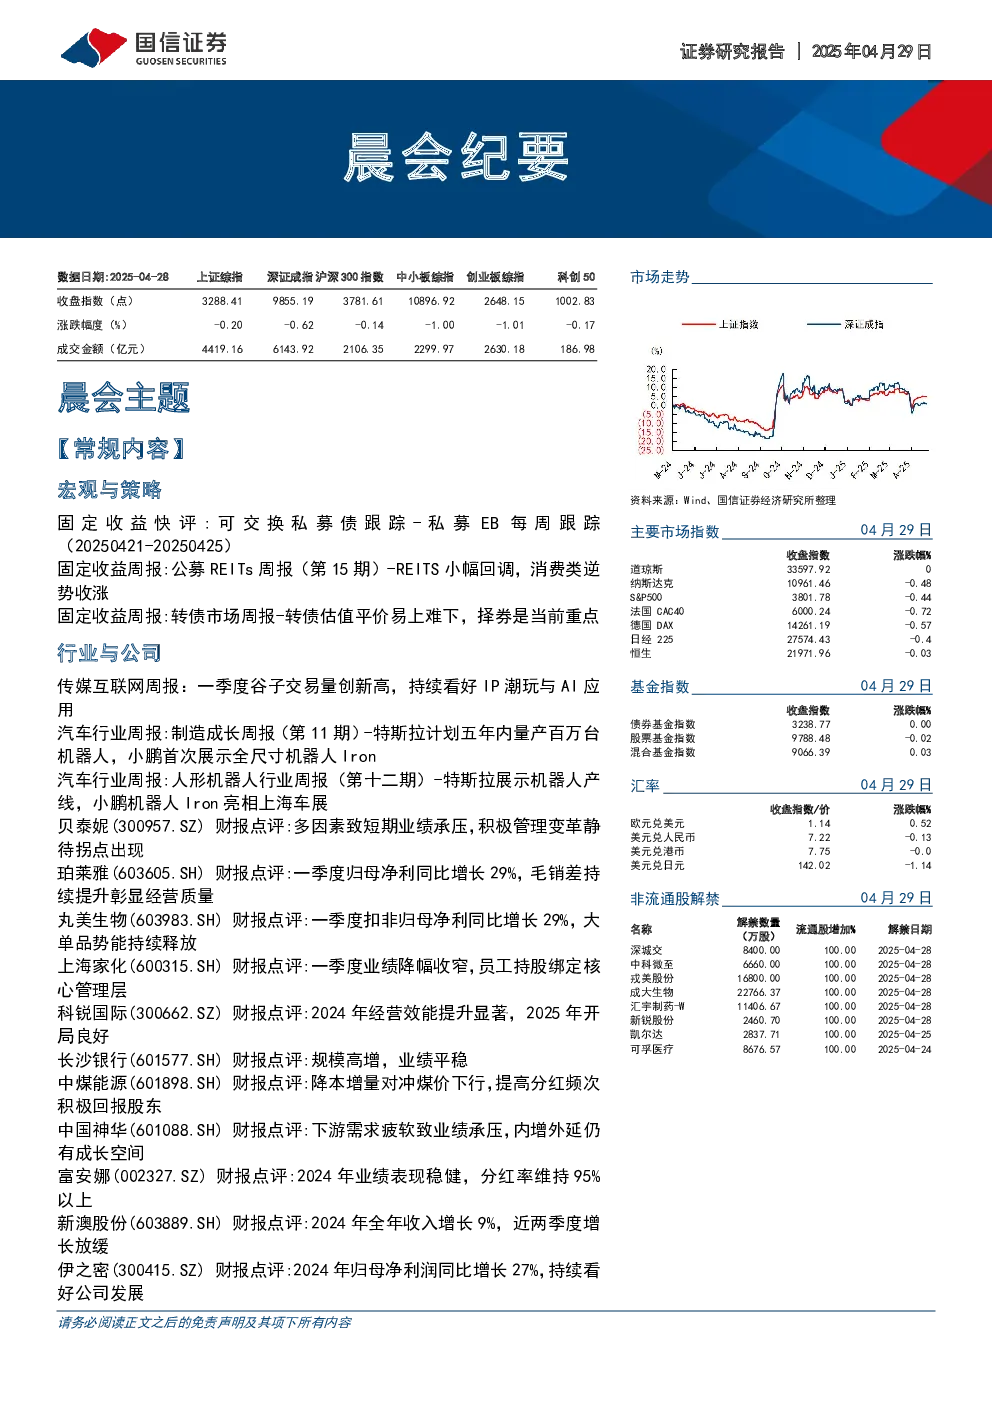
市场数据: 4月28日,主要指数涨跌互现,上证综指微跌,深证成指、沪深300指数、中小板综指、创业板综指、科创50指数均下跌。
宏观与策略:
- 固定收益快评: 本周新增可交换私募债项目5个,拟发行规模合计约51亿元。
- 公募REITs周报: REITs小幅回调,消费类逆势收涨。中证REITs指数周涨跌幅为-1.8%,年初至今涨跌幅为+7.3%。消费类与保障房类业绩表现稳健,韧性较强。
- 转债市场周报: 转债估值平价易上难下,择券是当前重点。中证转债指数全周+0.90%,价格中位数+0.97%。个券层面,福新转债、振华转债、中宠转2转债等涨幅靠前,惠城转债、雪榕转债、华锋转债等跌幅靠前。
行业与公司:
- 传媒互联网周报: 一季度谷子交易量创新高,持续看好IP潮玩与AI应用。传媒板块本周上涨0.14%,跑输沪深300和创业板指。AI大模型和AIAgent进展迅速,谷子交易量创新高。投资建议:关注业绩表现,中长期持续看好AI应用及IP潮玩。
- 汽车行业周报:
- 制造成长周报: 特斯拉计划五年内量产百万台机器人,小鹏首次展示全尺寸机器人Iron。行业投资观点:人形机器人产业有望加速落地,2025年有望成为行业爆发的起点。
- 人形机器人行业周报: 特斯拉展示机器人产线,小鹏机器人Iron亮相上海车展。核心观点:特斯拉人形机器人Optimus量产节奏逐步清晰,人形机器人产业有望加速落地,2025年有望成为行业爆发的起点。
- 贝泰妮(300957.SZ)财报点评: 多因素致短期业绩承压,积极管理变革静待拐点出现。公司2024年归母净利同比下降33.53%,扣非归母净利同比下降61.12%。投资建议:维持“优于大市”评级。
- 珀莱雅(603605.SH)财报点评: 一季度归母净利同比增长29%,毛销差持续提升彰显经营质量。公司2024年实现营收107.78亿,同比增长21.04%,归母净利润15.52亿,同比增长30.00%。投资建议:维持“优于大市”评级。
- 丸美生物(603983.SH)财报点评: 一季度扣非归母净利同比增长29%,大单品势能持续释放。公司2024年实现营收29.70亿,同比增长33.44%,归母净利3.42亿,同比增长31.69%。投资建议:维持“优于大市”评级。
- 上海家化(600315.SH)财报点评: 一季度业绩降幅收窄,员工持股绑定核心管理层。公司2024年实现营收56.79亿,同比下降13.93%,归母净利润-8.33亿,同比下降266.60%。投资建议:维持“优于大市”评级。
- 科锐国际(300662.SZ)财报点评: 2024年经营效能提升显著,2025年开局良好。公司2024年营收117.88亿,同比增长20.5%,归母净利润2.05亿,同比增长2.4%。投资建议:维持“优于大市”评级。
- 长沙银行(601577.SH)财报点评: 规模高增,业绩平稳中煤能源(601898.SH)财报点评:降本增量对冲煤价下行,提高分红频次积极回报股东。公司2025Q1实现营收383.9亿元,同比下降15.4%,归母净利润39.8亿元,同比下降20.0%。投资建议:维持“优于大市”评级。
- 中国神华(601088.SH)财报点评: 下游需求疲软致业绩承压,内增外延仍有成长空间。公司2025Q1实现营收695.9亿元,同比下降21.1%,归母净利润119.5亿元,同比下降18.0%。投资建议:维持“优于大市”评级。
- 富安娜(002327.SZ)财报点评: 2024年业绩表现稳健,分红率维持95%以上。公司2024年实现营收30.11亿元,同比下降0.6%,归母净利润5.42亿元,同比下降5.2%。投资建议:维持“优于大市”评级。
- 新澳股份(603889.SH)财报点评: 2024年全年收入增长9%,近两季度增长放缓。公司2024年实现营收48.41亿元,同比增长9.07%,归母净利润4.28亿元,同比增长5.96%。投资建议:维持“优于大市”评级。
- 伊之密(300415.SZ)财报点评: 2024年归母净利润同比增长27%,持续看好公司发展。公司2024年实现营收50.63亿元,同比增长23.61%,归母净利润6.08亿元,同比增长27.42%。投资建议:维持“优于大市”评级。
- 爱康医疗(01789.HK)财报点评: 2024年归母净利同比增长50%,打造骨科数字生态闭环。公司2024年实现收入13.46亿,同比增长23.1%,归母净利润2.74亿,同比增长50.4%。投资建议:维持“优于大市”评级。
- 公牛集团(603195.SH)财报点评: 全年收入利润双增,一季度延续稳健经营。公司2024年实现收入168.3亿,同比增长7.2%,归母净利润42.7亿,同比增长10.4%。投资建议:维持“优于大市”评级。
- 好太太(603848.SH)财报点评: 经营短期承压,期待以旧换新拉动收入与利润改善。公司2024年实现收入15.6亿,同比下降7.8%,归母净利润2.5亿,同比下降24.1%。投资建议:维持“优于大市”评级。
- 格力电器(000651.SZ)财报点评: 一季度收入好转,盈利能力进一步提升。公司2025Q1实现营收416.4亿,同比增长13.8%,归母净利润59.0亿,同比增长26.3%。投资建议:上调盈利预测,维持“优于大市”评级。
- 泸州老窖(000568.SZ)财报点评: 2025Q1录得正增,公司指引3年分红率稳步提升。公司2024年实现营业总收入312.0亿元,同比增长3.2%,归母净利润134.7亿元,同比增长1.7%。投资建议:下调此前收入及净利润预测并引入2027年预测,维持“优于大市”评级。
- 巴比食品(605338.SH)财报点评: 2025年第一季度收入同比增长4%,公司经营状况企稳。公司2025Q1实现营业总收入3.70亿元,同比增长4.45%,归母净利润0.37亿元,同比减少6.13%。投资建议:维持中性评级。
- 古井贡酒(000596.SZ)财报点评: 2024年业绩彰显韧性,2025Q1顺利开门红。公司2024年实现营业总收入235.8亿元,同比增长16.4%,归母净利润55.2亿元,同比增长20.2%。投资建议:下调此前收入及净利润预测并引入2027年预测,维持“优于大市”评级。
- 海康威视(002415.SZ)财报点评: 降本增效调结构,大模型产品陆续推出。公司2024年实现营收924.96亿元,同比增长3.53%,归母净利润119.77亿元,同比下降15.1%。投资建议:维持“优于大市”评级。
- 中国太保(601601.SH)财报点评: 量稳质增,转型持续。公司2025年一季度实现保险服务收入695.5亿元,同比增长3.9%。投资建议:维持“优于大市”评级。
- 永安期货(600927.SH)财报点评: 经纪市占下滑,境外业务增长。公司2024年实现营收19.44亿元,同比增长3.79%,归母净利润5.75亿元,同比下降21.07%。投资建议:维持“优于大市”评级。
- 东方财富(300059.SZ)财报点评: 市场交易活跃,业绩弹性释放。公司2025Q1实现营收34.86亿元,同比增长41.9%,归母净利润27.15亿元,同比增长39.0%。投资建议:维持“优于大市”评级。
- 天下秀(600556.SH)财报点评: 2024年收入下滑3%,经营端持续拓展红人营销商业边界。公司2024年实现营业总收入40.7亿元,同比下降3.2%,归母净利润0.51亿元,同比下降44.5%。投资建议:维持“优于大市”评级。
- 宇通客车(600066.SH)财报点评: 盈利能力稳健,一季度净利润同比增长15%。公司2025Q1实现营收64.2亿元,同比下降3.0%,归母净利润7.55亿元,同比增长14.9%。投资建议:维持“优于大市”评级。
- 科博达(603786.SH)财报点评: 在手订单充沛,打造域控制器平台型企业。公司2025Q1实现营收13.74亿元,同比减少3.0%,归母净利润2.06亿元,同比减少6.0%。投资建议:维持“优于大市”评级。
- 科达利(002850.SZ)财报点评: 结构件业务稳步增长,机器人业务加速推进。公司2024年实现营收120亿元,同比增长14.4%,归母净利润14.72亿元,同比增长22.5%。投资建议:上调盈利预测,维持“优于大市”评级。
金融工程:
- ETF周报: 自由现金流ETF继续集中发行,上周新成立5只自由现金流ETF。